In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 028
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Pagou R$ 800 na consulta e recebeu R$ 214 de reembolso

O reembolso sai da tabela da operadora multiplicada pelo fator do contrato, e a prévia pedida antes mostra quanto sobra do seu bolso.

Recibo de consulta médica ao lado de calculadora e celular na mesa.

O fator do contrato decide o reembolso


"O plano é com reembolso, então eu pago a consulta e recebo o valor de volta." A frase foi dita na recepção do consultório, com o cartão na mão e uma consulta de R$ 800 para quitar. No extrato do mês seguinte apareceram R$ 214 creditados na conta. O contrato cumpriu exatamente o que estava escrito nele.

Plano com reembolso não devolve o que o médico cobrou. Devolve o que a apólice calcula, e a conta usa duas peças que não aparecem em lugar nenhum do recibo: uma tabela de valores da própria operadora e um fator de multiplicação definido no contrato assinado.

A tabela tem nome técnico e vida própria. Cada procedimento vale um número de unidades de serviço, e cada unidade vale um valor em reais fixado pela operadora e reajustado por ela. O valor base que sai dessa conta, num plano intermediário de capital, fica bem abaixo do preço que um especialista cobra na agenda particular.

Sobre o valor base entra o fator do contrato, escrito como múltiplo: 1x, 2x, 4x, 6x. Um plano com fator 2 devolve o dobro do valor de tabela, e nunca mais do que o paciente pagou. Fator alto encarece a mensalidade, fator baixo deixa a sobra no bolso de quem consulta. Quem escolhe o plano pela mensalidade escolhe o fator sem saber.

Existe uma consulta gratuita que transforma a surpresa do extrato em número decidido antes: a prévia de reembolso. O aplicativo ou a central da operadora recebe o código do procedimento e o valor combinado com o médico, e devolve quanto o plano pagaria naquele atendimento. Pedida antes de marcar a consulta, ela vira orçamento e permite negociar com o consultório. Pedida depois do recibo emitido, ela vira só a confirmação da conta que já foi feita.

A tabela, o fator e o teto por procedimento abrem a leitura de hoje.

Continue lendo ↓


I  Leitura de Apólice

A tabela que decide antes do recibo

O plano paga pela tabela dele multiplicada pelo fator do contrato, nunca pela nota do médico.

O reembolso tem uma fórmula de três peças: valor de tabela do procedimento, fator de multiplicação do contrato e o teto do que você efetivamente pagou. A nota fiscal do médico entra só na terceira peça.

A primeira peça mora numa lista que a operadora mantém e atualiza. Cada procedimento recebe um código no padrão da CBHPM, a tabela de referência dos procedimentos médicos no Brasil, e um número de unidades, e as unidades multiplicadas pelo valor unitário da operadora dão o valor base do atendimento.

Consulta eletiva, sessão de fisioterapia, sessão de psicoterapia e exame simples têm valores base próprios. Uma sessão de psicoterapia com valor base de R$ 60 num contrato de fator 2 devolve R$ 120, mesmo que o profissional cobre R$ 250.

A segunda peça é o fator, e ele quase nunca aparece com essa palavra na proposta comercial. Ele mora no contrato assinado ou no aditivo do produto, no anexo que descreve as condições de reembolso.

O teto que ninguém enxerga na proposta

Além do fator, muitos contratos trazem limites anuais: número máximo de sessões reembolsadas por ano, teto financeiro global por beneficiário, carência específica para reembolso. Sessão número 41 de fisioterapia num contrato com limite de 40 volta como reembolso zero, com o extrato registrando a glosa.

O reembolso nunca supera o valor que o beneficiário pagou. Se a tabela vezes o fator dá R$ 900 e o recibo é de R$ 400, o crédito é de R$ 400, porque o mecanismo devolve despesa e não gera lucro.

A terceira peça é a documentação, e ela derruba pedido legítimo por detalhe formal. Recibo sem CPF do paciente, nota sem código do procedimento, atendimento de psicólogo sem número do conselho, exame sem pedido médico: cada falta manda o pedido para a fila de pendências.

O prazo de pagamento tem endereço legal. A operadora paga em até trinta dias contados da entrega da documentação completa, e a contagem reinicia quando ela volta incompleta e é reenviada.

"Reembolso, em todos os tipos de produtos, nos limites das obrigações contratuais, das despesas efetuadas pelo beneficiário com assistência à saúde, em casos de urgência ou emergência, quando não for possível a utilização dos serviços próprios, contratados, credenciados ou referenciados pelas operadoras, de acordo com a relação de preços de serviços médicos e hospitalares praticados pelo respectivo produto, pagando-se no prazo máximo de trinta dias após a entrega da documentação adequada."

Lei 9.656, de 3 de junho de 1998, artigo 12, inciso 6, alínea d.

A expressão "relação de preços praticados pelo respectivo produto" é a tabela da operadora, com nome de lei. Ela vale no reembolso de urgência garantido a todo mundo, e vale com mais força no reembolso opcional dos planos que vendem livre escolha de médico.


II  Regra de Bolso

A prévia que cabe numa mensagem

Pedir prévia de reembolso custa cinco minutos e devolve o número exato que o plano pagaria naquele atendimento, com o recibo ainda por existir.

A prévia é uma simulação oficial. Ela roda no aplicativo, no portal do beneficiário ou pela central, e o retorno vem com protocolo. Algumas operadoras chamam de simulação de reembolso, outras de prévia de análise.

1. Peça ao consultório o código CBHPM do procedimento e o valor que será cobrado. A secretária tem os dois na tela do sistema de agendamento.

2. Abra o aplicativo da operadora e localize a área de reembolso, onde costuma existir uma opção de prévia ou simulação separada do envio de recibo.

3. Informe o código, o valor cobrado, a data prevista e o tipo de prestador. Anote o número de protocolo que a tela devolve, porque ele sustenta qualquer discussão posterior.

4. Compare o valor simulado com o valor combinado e calcule a sobra do seu bolso. Consulta de R$ 800 com prévia de R$ 214 significa R$ 586 de despesa real naquele atendimento.

5. Leve o número para a conversa com o consultório antes de marcar. Muitos profissionais trabalham com valor diferenciado quando o paciente informa o reembolso simulado, e alguns aceitam o pagamento pela modalidade de reembolso assistido.

Reembolso assistido, e por que ele mudou de regra

O reembolso assistido acontece quando o consultório recebe direto da operadora a parcela reembolsável e cobra do paciente só a diferença. Ele é legítimo quando o paciente participa e assina o pedido, e virou alvo de fiscalização por causa das fraudes que usaram o mecanismo sem o paciente saber.

A fronteira é simples de enxergar. Pedido feito com a sua senha, com recibo real e valor efetivamente pago é reembolso legítimo. Recibo emitido por valor maior que o cobrado, ou login entregue à clínica para pedir reembolso de atendimento que não aconteceu, é fraude com o seu nome no formulário.

Nunca entregue senha do portal da operadora a clínica ou consultório. O pedido de reembolso feito com a sua credencial responde pelo seu CPF, e o processo administrativo que vier depois chega no seu nome, não no da clínica.

A regra de bolso do dia cabe em duas linhas. Peça a prévia antes de marcar consulta, exame ou sessão que vá custar mais de R$ 300, e guarde o protocolo junto do recibo, porque prévia com protocolo derruba glosa por divergência de valor.


Quem banca a edição de hoje

Want to get the most out of ChatGPT?

ChatGPT is a superpower if you know how to use it correctly.

Discover how HubSpot's guide to AI can elevate both your productivity and creativity to get more things done.

Learn to automate tasks, enhance decision-making, and foster innovation with the power of AI.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três recibos, três reembolsos

Caso 1. Consulta com cardiologista, R$ 800 pagos no cartão, contrato com fator 2 e valor base de R$ 107 para consulta eletiva. Reembolso creditado de R$ 214, despesa real de R$ 586, nenhuma prévia pedida antes do atendimento.

Caso 2. Mesma consulta, mesmo contrato, prévia pedida três dias antes com protocolo anotado. O paciente levou o número ao consultório, combinou R$ 450 pela consulta e recebeu os mesmos R$ 214. Despesa real de R$ 236, com a diferença saindo de uma conversa de dois minutos.

Caso 3. Pacote de vinte sessões de fisioterapia a R$ 150 a sessão, contrato com fator 4, valor base de R$ 42 por sessão e limite anual de quarenta sessões. Reembolso de R$ 168 por sessão nas primeiras, e crédito limitado a R$ 150 em cada uma, porque o valor pago é o teto. Sobra zero de despesa nesse trecho, e glosa integral nas sessões que passaram do limite anual.

Os três casos vieram do mesmo tipo de contrato, com fatores diferentes. O que mudou o desfecho do segundo foi uma consulta gratuita feita antes de marcar.

Existe um quarto cenário que aparece muito em rede fechada: o beneficiário procura atendimento particular por conta própria num plano sem cobertura de livre escolha. Nesse caso o reembolso simplesmente não existe fora da urgência e da emergência comprovadas, e o recibo vira despesa integral do bolso.

Quem tem rede referenciada sem cláusula de reembolso opcional precisa saber o nome do produto antes de agendar particular. A informação aparece no cartão e no contrato, com a expressão "livre escolha" na descrição do plano.

"A informação adequada e clara sobre os diferentes produtos e serviços, com especificação correta de quantidade, características, composição, qualidade, tributos incidentes e preço, bem como sobre os riscos que apresentam."

Código de Defesa do Consumidor, Lei 8.078, de 11 de setembro de 1990, artigo 6, inciso 3.

O inciso sustenta um pedido raro na contratação: peça por escrito o valor base de consulta e de sessão do produto que você está comprando, com o fator aplicado. O número muda a comparação entre duas propostas de mensalidade parecida.

O que fazer com a apólice ainda esta semana

1. Hoje: abra o contrato ou o aditivo do plano e procure o anexo de reembolso, onde o fator de multiplicação aparece escrito.

2. Hoje: anote o fator do seu contrato e o limite anual de sessões, se houver, na mesma folha onde você guarda o número da carteirinha.

3. Amanhã: faça uma prévia de teste no aplicativo com o código de uma consulta eletiva, só para ver quanto o seu plano devolve por consulta.

4. Esta semana: confira nos últimos três reembolsos recebidos se o crédito bateu com a conta de tabela vezes fator, e peça o demonstrativo de cálculo do que não bateu.

5. Antes do próximo agendamento particular: peça a prévia com protocolo e informe o valor ao consultório antes de marcar a data.

Reembolso baixo raramente é erro de sistema. É o valor de tabela do produto multiplicado pelo fator que você contratou, funcionando como está escrito no anexo que ninguém leu.

"Se você marcasse hoje uma consulta particular de R$ 900, saberia dizer de cabeça quanto o seu plano devolveria e quanto sairia do seu bolso?"

Confira antes do próximo agendamento: qual o fator de multiplicação escrito no seu contrato, qual o valor base de consulta do seu produto, e se existe limite anual de sessões para fisioterapia e psicoterapia.


O ebook no seu celular

O ebook aberto no app

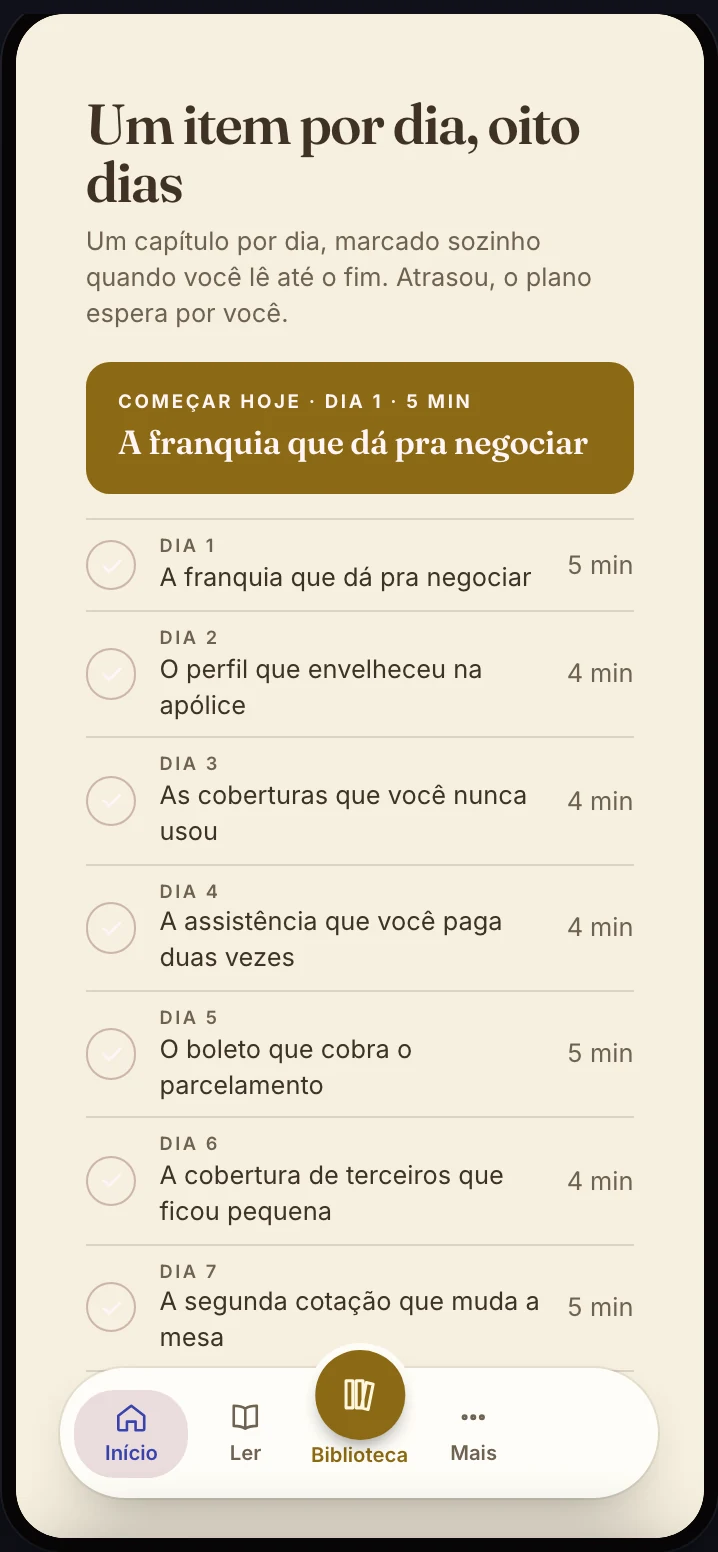
O Seguro que Você Já Paga no seu bolso, com o plano de 8 dias.

Ler, marcar, anotar e seguir o plano. Funciona offline e é seu pra sempre.

Quero o ebook + app →
 
Quiz da edição

Segundo o texto, o que acontece quando a sessão de fisioterapia número 41 cai num contrato com limite anual de 40 sessões?

AO reembolso é pago em dobro pela próxima sessão
BO reembolso volta zerado, com glosa registrada no extrato
CA operadora aumenta automaticamente o fator do contrato
DO prazo de trinta dias para pagamento é suspenso até o ano seguinte

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 07/09, 15h30

A Reajuste por faixa etária
B Prazo para contestar negativa
C Garantia estendida
D Aviso do sinistro
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter