Sponsored by

Seguro Sem Segredo   Seguro Sem Segredo
ED 060
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe as próximas edições: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Os R$ 164 de IOF que já vêm dentro do seguro do carro

No seguro auto o imposto é de 7,38% e já está no preço final; no seguro de vida, a mesma cobrança cai para 0,38%.

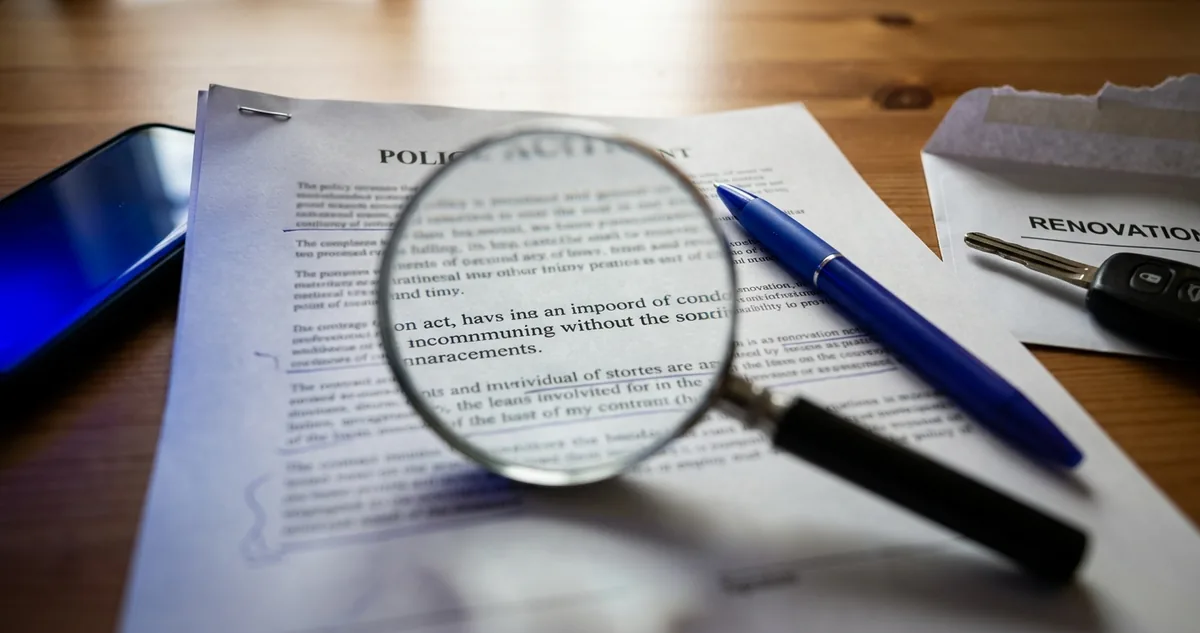
Apólice impressa sobre a mesa, com calculadora e caneta marcando o quadro de valores.

O IOF já está somado no prêmio total

▼
 

A frase saiu na mesa da cozinha, com duas cotações abertas no notebook: “Essa aqui, com R$ 2.390, ainda vai ganhar o IOF por cima.” Juliana Prado, analista de recursos humanos de 34 anos em Recife, disse a frase ao marido e errou a conta inteira.

O caso é ilustrativo e segue um roteiro comum na renovação do seguro auto. Juliana tinha um hatch compacto de 2021 e pediu duas cotações para a mesma cobertura, com a mesma franquia (a parte do prejuízo que fica com o segurado) e o mesmo guincho.

A primeira veio de uma corretora on-line, com letras grandes: R$ 2.290, e embaixo, em letra miúda, “+ IOF”. A segunda veio do corretor que atendia a família havia anos, num PDF de duas páginas, com prêmio total (a quantia que o segurado paga pelo seguro, já somadas todas as parcelas da conta) fechado em R$ 2.390.

Juliana olhou os números grandes e achou que a primeira saía R$ 100 mais barata. Pior: imaginou que a segunda também receberia o imposto na hora do boleto, e a distância ficaria maior ainda.

Ela fechou a primeira. Quando o boleto chegou, o total era R$ 2.459. O corretor antigo, avisado da troca por mensagem, respondeu com uma linha: “O meu já tinha o IOF dentro.”

Juliana pagou R$ 69 a mais pela mesma proteção. O dinheiro não sumiu por fraude nem por letra escondida. Sumiu porque uma proposta mostrava o preço antes do imposto e a outra mostrava o preço final, e ela comparou as duas como se fossem a mesma conta.

O IOF (Imposto sobre Operações Financeiras, o tributo federal que incide sobre crédito, câmbio e seguro) aparece em toda apólice de seguro emitida no Brasil. No auto, a alíquota é de 7,38%. No seguro de vida, ela cai para 0,38%.

Logo abaixo, a linha da apólice onde o imposto se esconde, a conta que separa o preço do seguro do preço do governo e o placar de três segurados que pagaram mais ou menos imposto conforme leram a proposta.

Continue lendo ↓


Quem banca a edição de hoje

How 2M+ Professionals Stay Ahead on AI

AI is moving fast and most people are falling behind. 

The Rundown AI keeps you ahead of the curve. 

It's a free AI newsletter that keeps you up-to-date on the latest AI news, and teaches you how to apply it in just 5 minutes a day.

Plus, complete the quiz after signing up and they’ll recommend the best AI tools, guides, and courses — tailored to your needs.

Patrocinadores mantêm a edição gratuita


I  Leitura de Apólice

A linha que fica antes do total

O IOF de 7,38% do seguro auto incide sobre o prêmio líquido e já está somado no prêmio total da apólice; numa conta final fechada em R$ 2.390, cerca de R$ 164 são imposto.

Toda apólice traz um quadro de valores, quase sempre na primeira página, logo abaixo dos dados do veículo. Na de Juliana Prado, o quadro tinha cinco linhas, uma embaixo da outra.

A primeira é o prêmio líquido (a parte que fica com a seguradora para pagar sinistros, despesas e lucro). A segunda é o adicional de fracionamento (os juros cobrados quando o segurado divide a conta em parcelas). A terceira é o custo de apólice (a taxa de emissão do documento, que muitas seguradoras zeraram).

A quarta linha é o IOF. A quinta, em negrito, é o prêmio total, a soma de todas as anteriores. O boleto e a fatura do cartão cobram sempre a quinta linha.

Como a conta é montada

O imposto é calculado sobre a soma das três primeiras linhas. Por esse desenho, quem multiplica o total por 7,38% chega num número maior que o real, porque aplica o imposto sobre ele próprio.

A conta certa anda ao contrário. Divida o prêmio total por 1,0738 e você encontra o que a seguradora cobra. No caso da proposta do corretor de Juliana, R$ 2.390 divididos por 1,0738 dão R$ 2.225,74. A sobra, R$ 164,26, é o imposto.

Na proposta da corretora on-line, R$ 2.290 vezes 1,0738 dão R$ 2.459,00. O IOF ali foi R$ 169, maior porque a base também era maior.

O imposto não volta ao segurado como desconto nem como cobertura extra. A seguradora apenas recolhe a quantia e repassa à Receita Federal, que fica com os R$ 164 sem nenhum serviço a mais na apólice. Para o segurado, ele funciona como uma parte fixa do preço, que só encolhe quando o prêmio líquido encolhe.

A lei por trás da cobrança

O imposto nasce na emissão da apólice ou quando o prêmio é pago, como define o Código Tributário Nacional:

“Quanto às operações de seguro, a sua efetivação pela emissão da apólice ou do documento equivalente, ou recebimento do prêmio, na forma da lei aplicável.”

Código Tributário Nacional, Lei 5.172, artigo 63, 1966.

As alíquotas ficam no Decreto 6.306, de 2007, que regulamenta o IOF. O artigo 22 separa os seguros por faixa: 0,38% para seguro de vida e de acidentes pessoais, 2,38% para planos de assistência à saúde e 7,38% para os demais, onde entram o auto e o residencial.


II  Regra de Bolso

Compare cotações pela última linha

Toda comparação de seguro se faz pelo prêmio total, com o IOF dentro; preço anunciado com “+ IOF” ainda vai crescer 7,38% no auto.

A regra prática cabe numa pergunta ao corretor: “Esse número já tem IOF?” Se a resposta for não, multiplique por 1,0738 antes de comparar com qualquer outra proposta.

O formato “+ IOF” é legal e aparece em simuladores de várias corretoras. O número de entrada fica menor e chama atenção na tela. O prêmio total completo aparece só na proposta formal ou no boleto.

O parcelamento pesa na mesma conta. Os juros do adicional de fracionamento entram na base do imposto, então quem parcela com juros paga IOF também sobre os juros. Parcelar sem juros no cartão de crédito deixa a base menor.

O seguro de vida mostra o outro extremo. Uma apólice com prêmio total anual fixado em R$ 600 carrega R$ 2,27 de IOF, porque a alíquota é de 0,38%. Somar o seguro de vida ao orçamento custa quase só a proteção.

Como comparar cotações em 4 passos

1. Peça a cada corretor a proposta formal em PDF, com o quadro de valores completo, e não só o print do simulador.

2. Confira se a linha do IOF aparece somada no prêmio total; se a proposta só mostra o líquido, multiplique por 1,0738.

3. Compare as propostas pelo prêmio total à vista e, separado, pelo total parcelado, com o adicional de fracionamento incluso.

4. Antes de assinar, confirme que as coberturas, a franquia e o guincho são iguais nas propostas comparadas.

Onde o imposto não pesa igual

O residencial segue a alíquota do auto, 7,38%, mas o prêmio costuma ser pequeno: numa apólice de R$ 400 por ano, o imposto fica perto de R$ 27,50.

O seguro de vida em grupo, contratado pela empresa, também paga 0,38%. Quem recebe o benefício pelo emprego costuma nem ver a linha, porque o imposto vem embutido na conta da empresa.


Quem banca a edição de hoje

The AI newsletter curated by engineers who build it

TLDR AI is a free daily email curated by Anthropic and ex-Google engineers: the new tools worth trying and the research worth understanding, summarized for 1.1M+ readers.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três propostas, três impostos

Os três casos abaixo são composições montadas sobre situações frequentes na contratação de seguro. Os valores são ilustrativos e os cálculos seguem as alíquotas do Decreto 6.306.

Caso A. Juliana Prado, analista de recursos humanos de Recife, escolheu a proposta anunciada a R$ 2.290 “+ IOF” e descartou a que mostrava R$ 2.390 com imposto incluso. Pagou R$ 2.459,00 pela mesma cobertura, R$ 69 acima da proposta que descartou. O IOF dela foi R$ 169,00.

Caso B. Carlos Menezes, professor de Goiânia, renovou o seguro auto com prêmio líquido fixado em R$ 2.225,74 e parcelou em 10 vezes com juros. O adicional de fracionamento somou R$ 178. O imposto incidiu sobre R$ 2.403,74 e chegou a R$ 177,40, R$ 13 acima do que pagaria à vista.

Caso C. Patrícia Rocha, dentista de Curitiba, contratou seguro de vida com prêmio total anual fixado em R$ 600, à vista. O IOF foi R$ 2,27. Na mesma semana, renovou o auto à vista por R$ 2.390, com R$ 164,26 de imposto. Nas duas apólices dela, o tributo pesou 72 vezes mais no carro.

O que o placar mostra

O imposto não muda com a seguradora nem com o corretor. Ele segue a alíquota do tipo de seguro e cresce junto com a base: prêmio líquido, juros do parcelamento e custo de apólice.

Juliana perdeu R$ 69 porque comparou um número antes do imposto com outro depois dele. A conta de dividir por 1,0738 teria mostrado, na mesa da cozinha, qual proposta saía mais barata.

Carlos pagou R$ 13 de imposto sobre juros, um valor pequeno, que se soma aos R$ 178 do parcelamento. Quem tem limite no cartão para parcelar sem juros economiza as duas parcelas da conta.

Patrícia mostra a ponta oposta: no seguro de vida, o IOF quase desaparece do boleto, e o preço reflete só a proteção contratada.

Nenhum dos três podia escapar do imposto, que é obrigatório e sai na emissão da apólice. O que estava na mão deles era a base: escolher pelo total certo, pagar à vista quando cabe no caixa e saber que a proteção da família custa bem menos em tributo que a do carro.

O preço de um seguro é a última linha do quadro de valores: compare só cotações que mostrem o IOF somado.

“Na sua última cotação de seguro do carro, o número que você comparou já tinha o IOF dentro?”

Confira hoje, com a apólice aberta no quadro de valores:

1. Prêmio líquido em reais, na primeira linha.

2. IOF em reais, e se ele bate com 7,38% do líquido mais juros e custo de apólice.

3. Prêmio total em reais, e quanto dele é adicional de fracionamento.


Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →
 

Ebook + app · Seguro Sem Segredo

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Seguro que Você Já Paga, no ebook e no app.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No caso de Juliana Prado, ela escolheu a cotação anunciada como mais barata on-line e levou um susto no boleto. Quanto ela pagou de diferença a mais em relação à proposta do corretor antigo, que já trazia o IOF embutido?

AR$ 164,26
BR$ 178,00
CR$ 69,00
DR$ 27,50

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a edição de sábado

Qual edição você quer ver depois de amanhã?

Voto aberto até 09/10, 15h30

A Placas Solares no Telhado →
B Bagagem Extraviada →
C Vaso Que Cai Da Sacada →
D Limite Separado De Dano Moral →
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber →


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter