|
|
|
29% escolheram Vendaval de 54 km/h. Aqui está.
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O vento que a apólice não mediu
A cobertura de vendaval só paga com rajada de 54 km/h ou mais na estação meteorológica. Abaixo disso, o telhado sai do bolso.
|
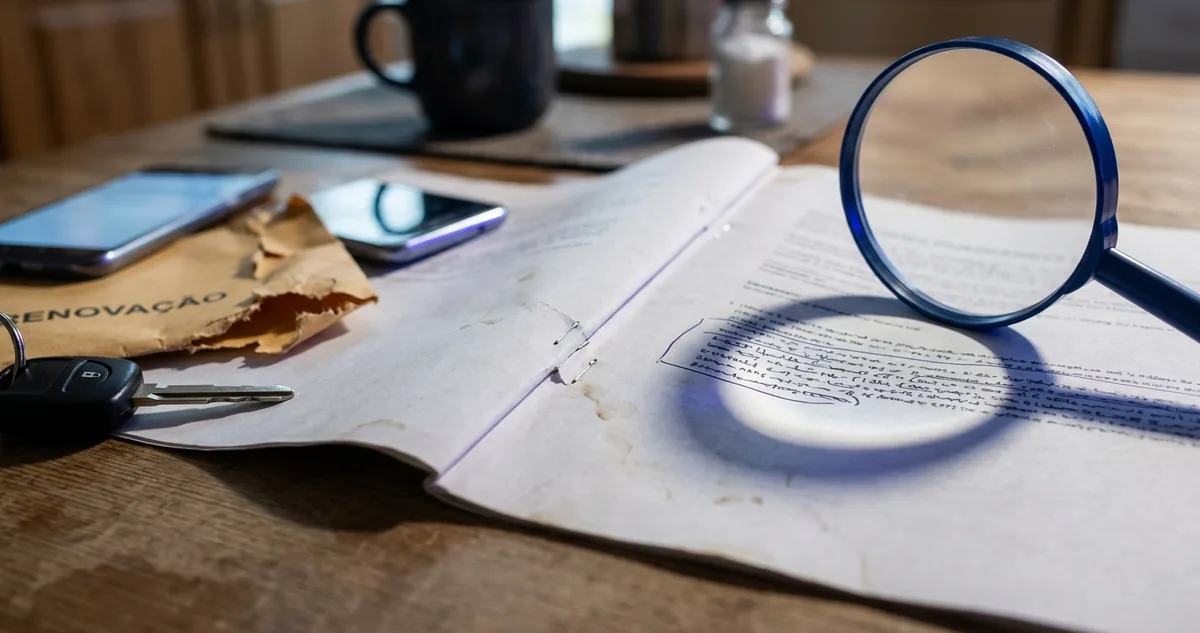
Telhas que a rajada levou
|
| ▼ |
| |
|
A frase de quem abre o sinistro confiante costuma ser esta: "Tenho foto, tenho boletim de ocorrência, o telhado voou, o seguro paga." Muitas vezes não paga. A foto prova o estrago e o boletim prova que o dono avisou a polícia, mas nenhum dos dois mede a velocidade do vento que levantou as telhas.
A cobertura de vendaval da apólice residencial costuma trazer um número escrito nas condições gerais: vento igual ou acima de 54 km/h. Abaixo dele, o contrato trata a rajada como tempo ruim comum, e o conserto fica por conta de quem mora na casa.
Quem confere o número é a seguradora, e ela não usa o anemômetro (o aparelho que mede a velocidade do vento) do vizinho. Consulta o registro da estação meteorológica mais próxima, em geral uma das estações automáticas do Instituto Nacional de Meteorologia, o Inmet, que publica dados hora a hora na internet.
O problema começa na distância. Uma estação pode ficar a 20 ou 30 quilômetros do bairro, num aeroporto ou num campo aberto, e a rajada que arrancou a cumeeira (a peça que fecha o encontro das duas águas do telhado) pode ter sido local e curta, forte numa rua e fraca na seguinte.
Se a estação anotou 48 km/h naquela hora, a regulação (a análise que a seguradora faz antes de pagar) tende a negar. O dono tem as fotos, o boletim, o orçamento do telhadista, e recebe uma carta de recusa citando a cláusula.
Existe caminho para contestar, e ele passa por dados meteorológicos de outras fontes, pela redação da própria cláusula e pelo Código de Defesa do Consumidor. Existe também o caso em que a recusa está correta, e reconhecê-lo cedo poupa meses de briga e algumas centenas de reais em orçamentos.
A seção I lê a cláusula de vendaval e o que ela exige. A seção II mostra como juntar prova de vento para o sinistro. A seção III acompanha três telhados e o desfecho de cada pedido.
Continue lendo ↓
|
|
|
|
I Leitura de Apólice
O número escrito na cláusula de vendaval
|
|
A cobertura de vendaval só paga quando o vento chega a 54 km/h ou mais, e quem mede é a estação meteorológica, nunca a foto do estrago.
|
Na apólice residencial, vendaval costuma vir como cobertura adicional, contratada à parte da cobertura básica de incêndio, raio e explosão. Algumas seguradoras vendem num pacote com granizo, fumaça e impacto de veículo, com um único limite em reais para todo o grupo.
As condições gerais (o documento longo que detalha coberturas e exclusões) definem vendaval como vento de velocidade igual ou superior a 54 km/h. A cifra se repete na maior parte dos contratos do mercado brasileiro, mas cada apólice diz qual número vale para ela, e algumas pedem mais.
Essa velocidade corresponde a 15 metros por segundo. Na escala que o almirante britânico Francis Beaufort criou em 1805 para classificar o vento pelo efeito que ele produz, 54 km/h fica no grau 7, chamado de vento forte: árvores inteiras balançam e fica difícil caminhar contra ele.
O que a cláusula costuma excluir
Mesmo acima de 54 km/h, a cobertura tem limites. Telhado sem manutenção, telha quebrada antes do temporal, cupim no madeiramento: a seguradora pode recusar dizendo que o vento só terminou um estrago que já existia.
Chuva que entra pela janela aberta e molha o piso também fica fora, em muitas apólices. A água só entra na conta quando chega pela abertura que o próprio vento causou, como o buraco da telha arrancada.
Bens ao ar livre, como toldo, antena, placa solar mal fixada e muro, aparecem com frequência na lista de exclusões ou com limite menor. Cada item precisa ser conferido na apólice antes do temporal, quando ainda dá para contratar a extensão.
A regra que protege quem assinou
O Código de Defesa do Consumidor manda que a cláusula que limita direito venha destacada no contrato, para que o segurado a encontre sem procurar.
|
"As cláusulas que implicarem limitação de direito do consumidor deverão ser redigidas com destaque, permitindo sua imediata e fácil identificação."
Código de Defesa do Consumidor, Lei 8.078, artigo 54, parágrafo 4º, 1990.
|
Se o limite de 54 km/h aparece só em letra miúda, sem negrito nem quadro, a família tem argumento para dizer que não foi informada. O juiz pode considerar a limitação sem efeito quando o destaque falta.
A dúvida mais comum é sobre a estação. Se a cláusula não diz qual estação vale, nem a distância máxima até o imóvel, a seguradora escolhe a que preferir; a família, por sua vez, pode apresentar uma medição mais próxima da casa.
|
|
|
|
|
II Regra de Bolso
Como provar o vento antes de ligar para a seguradora
|
|
Quem junta a medição do vento na semana do estrago chega ao sinistro com a prova que a seguradora vai pedir, e a recusa por velocidade fica mais difícil de sustentar.
|
Foto e boletim continuam necessários. Eles mostram o dano, a data e o horário. Falta o terceiro papel: um registro de vento daquela hora, daquele lugar, feito por alguém que a seguradora reconheça.
O passo a passo
Na manhã seguinte ao temporal, faça cinco movimentos:
1. Fotografe o telhado de vários ângulos, com a data na imagem, e guarde as telhas arrancadas: elas mostram se estavam inteiras ou já rachadas.
2. Abra o portal do Inmet (tempo.inmet.gov.br), escolha a estação automática mais próxima e baixe a tabela da data, com a rajada máxima hora a hora.
3. Procure a Defesa Civil do município e peça o relatório do evento. Quando a prefeitura decreta situação de emergência pelo temporal, o decreto entra no processo.
4. Junte reportagens locais do dia, com horário, e registros de vizinhos com dano parecido na mesma rua.
5. Abra o sinistro com todo o pacote, anote o protocolo e peça por escrito, em caso de recusa, qual estação e qual leitura a seguradora usou.
A rajada é o dado que importa. O Inmet registra a velocidade média do vento e, em coluna separada, a rajada máxima, o pico de poucos segundos. Um temporal com média de 30 km/h pode trazer rajada de 70 km/h, e é a rajada que arranca telha.
Confira qual das duas colunas a seguradora citou. Recusa que usa a média quando a cláusula fala em vento, sem dizer qual medida, abre espaço para contestação.
Quando a estação fica longe
Se a estação do Inmet ficou longe ou fora do ar, existem outras fontes: redes estaduais de monitoramento, estações de universidades e aeroportos, que publicam o Metar (a mensagem meteorológica padronizada da aviação, emitida a cada hora).
Quando a cláusula deixa margem para duas leituras, a lei manda escolher a que favorece o segurado.
|
"As cláusulas contratuais serão interpretadas de maneira mais favorável ao consumidor."
Código de Defesa do Consumidor, Lei 8.078, artigo 47, 1990.
|
A seguradora não é obrigada a aceitar estação amadora de quintal. A Susep (Superintendência de Seguros Privados, que fiscaliza o mercado) recebe reclamação quando a carta de negativa não explica o critério usado.
Recusa por velocidade tem recurso interno na própria seguradora, depois reclamação na Susep e no consumidor.gov.br. Sem acordo, cabe ação no juizado especial cível, que dispensa advogado em causas de até 20 salários mínimos.
|
| |
|