In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 006

O seguro do cartão só vale se a passagem foi paga nele

A cobertura que vem na anuidade devolve por reembolso semanas depois da alta, trava em teto de euro e na cláusula de doença preexistente.

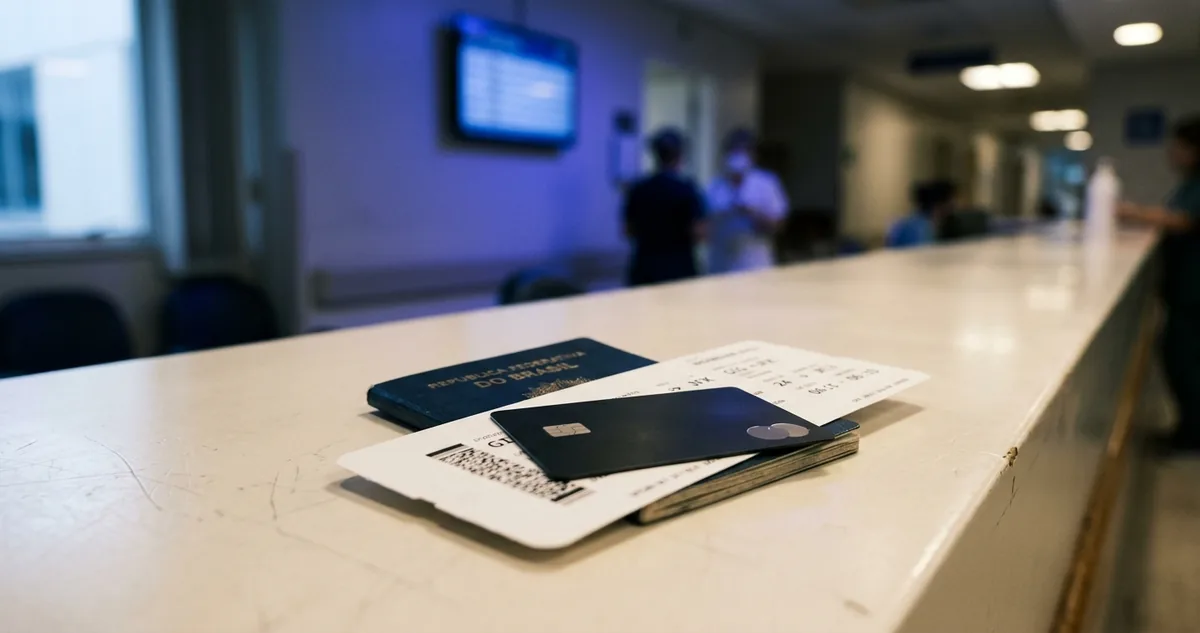
Um cartão de crédito preto pousado sobre um cartão de embarque dobrado e um passaporte fechado, num balcão claro de hospital.

A conta do hospital antes do reembolso


No balcão de um hospital privado em Lisboa, a primeira pergunta do atendimento não é sobre o sintoma. É sobre quem garante a conta. Uma consulta de urgência costuma sair entre 150 e 400 euros, e três dias de internação com exame de imagem passam de 6 mil euros com facilidade.

O viajante brasileiro responde com o nome da bandeira do cartão. Visa Infinite, Mastercard Black e Elo Nanquim trazem seguro de viagem embutido na anuidade, e o banco imprime a cobertura em letra grande no material do produto, num intervalo que vai de 30 mil a 150 mil dólares.

O número é um teto de reembolso, e não uma promessa de atendimento. Ele diz quanto a seguradora devolve depois, dentro das regras escritas no regulamento da bandeira, e não diz uma palavra sobre quem paga o hospital enquanto o paciente está lá dentro.

A cobertura também tem calendário próprio. A maior parte dos regulamentos vale por um número fixo de dias consecutivos por viagem, entre trinta e sessenta, e o dia seguinte ao limite fica descoberto mesmo com a anuidade paga em dia.

O caminho do dinheiro segue sempre a mesma ordem. Você paga a fatura do hospital com o próprio cartão, junta prontuário, recibo e comprovante de embarque, abre o pedido em até trinta dias e espera a análise, que costuma levar de quatro a dez semanas.

O valor volta em reais, convertido pela regra de câmbio escrita no regulamento, e o imposto da compra internacional raramente volta junto. Enquanto a análise corre, a fatura do cartão vence na data de sempre, e o vencimento não espera resposta de seguradora nenhuma.

Existe outro desenho, vendido separado da anuidade. A apólice avulsa de seguro viagem tem central 24 horas, rede credenciada e garantia de pagamento emitida direto para o hospital, e a conta nunca precisa passar pelo limite internacional do seu cartão.

A leitura de hoje começa na primeira página do regulamento da bandeira, na linha que decide quem tem cobertura antes de qualquer sintoma.

Continue lendo ↓


I  Leitura de Apólice

A cláusula que pede o bilhete inteiro

Veja onde o regulamento da bandeira decide a cobertura antes de qualquer sintoma, e o que a forma de pagamento da passagem tem a ver com a resposta.

O regulamento do seguro de viagem da bandeira abre por uma condição de elegibilidade, e ela não fala de saúde. Fala de pagamento: a passagem precisa ter sido comprada integralmente com o cartão elegível, em nome do próprio titular, antes do embarque.

A palavra integralmente carrega o parágrafo inteiro. Tarifa, taxa de embarque e taxa de emissão na mesma compra, no mesmo cartão que dá direito ao benefício, sem trecho pago por fora.

O bilhete emitido com milhas cai fora dessa definição na maior parte dos regulamentos. O programa de fidelidade resgatou os pontos, o cartão não pagou tarifa nenhuma, e o benefício simplesmente não nasce naquela viagem.

Alguns programas abriram exceção para o resgate com as taxas pagas no cartão elegível, e outros mantêm a exigência de tarifa integral. A diferença está escrita, e está no PDF de condições gerais que quase ninguém abre antes de arrumar a mala.

A viagem também precisa começar e terminar no país de residência. Trecho comprado já no destino, volta reemitida depois de um imprevisto e roteiro que começa em outro país costumam ficar de fora da cobertura.

O acompanhante entra quando o bilhete dele saiu na mesma compra e no mesmo cartão. Cônjuge e filhos até vinte e um anos costumam constar da lista, desde que viajem com o titular e com a passagem paga da mesma forma.

O cartão adicional em geral vale, porque a fatura é a mesma. O cartão de um amigo que pagou a sua passagem não vale, porque o titular do benefício passa a ser ele.

O documento que a imigração pede

O espaço Schengen exige prova de seguro médico de viagem para o visto e para a entrada, com um piso escrito em euros. O documento aceito é o certificado individual de cobertura, com nome, período da viagem e valor segurado.

"O seguro médico de viagem deve ser válido em todo o território dos Estados-Membros e cobrir a totalidade do período da estada prevista. A cobertura mínima deve ser de 30 000 euros."

Parlamento Europeu e Conselho da União Europeia, Regulamento (CE) 810/2009, Código de Vistos, artigo 15.

A bandeira emite esse certificado a pedido, no site dela, com o número do bilhete em mãos, e a emissão leva alguns dias úteis. Quem descobre a exigência na fila do embarque descobre tarde.

O seguro do cartão não cobre a sua viagem. Ele cobre o bilhete que passou naquele cartão.

A exclusão por doença preexistente fecha o regulamento. Condição diagnosticada, tratada ou em acompanhamento antes do embarque fica de fora, e a análise usa o prontuário para comparar datas.

Uma crise de doença preexistente no exterior vira o cenário mais caro que existe. O hospital atende, a conta sai inteira, e o pedido de reembolso volta negado com o número da cláusula citado no parágrafo.


II  Regra de Bolso

Quanto custa um dia de apólice avulsa

Conte os dias da viagem e multiplique por R$ 20. Se o total couber numa diária de hotel do destino, a apólice avulsa com atendimento direto custa menos que o risco de adiantar a conta do hospital.

Os números de uma cotação comum deixam a régua visível. Europa, quatorze dias, cobertura de 30 mil euros, atendimento direto e central 24 horas: a apólice sai entre R$ 180 e R$ 380, algo entre R$ 13 e R$ 27 por dia de viagem.

Estados Unidos custam mais, porque o hospital de lá custa mais. Com cobertura de 60 mil dólares, a mesma viagem de quatorze dias fica entre R$ 350 e R$ 700, ainda abaixo de uma noite de hotel em Nova York.

Do outro lado do balcão, o seguro do cartão parece gratuito. A anuidade de um cartão de alta renda fica entre R$ 1.000 e R$ 1.800 por ano, e o seguro de viagem é um dos itens que ela paga, ao lado da sala VIP e do programa de pontos.

O preço que não aparece na tabela é o adiantamento. Uma internação de 6 mil euros vira perto de R$ 38 mil na fatura, e o limite internacional do cartão precisa aguentar o valor inteiro no mesmo dia.

Depois vem o calendário. A fatura vence em trinta dias, o pedido de reembolso costuma levar de quatro a dez semanas, e ninguém adia o vencimento por causa de uma análise em andamento.

O câmbio decide o resto. O reembolso chega em reais pela regra de conversão do regulamento, quase nunca na mesma cotação da sua fatura, e a diferença entre as duas fica com você.

Cinco linhas do regulamento antes de embarcar

1. A condição de elegibilidade. Se o regulamento exige tarifa integral no cartão, bilhete emitido com milhas não gera cobertura nenhuma naquela viagem.

2. O limite de dias por viagem. Trinta, quarenta e cinco ou sessenta dias consecutivos, e o dia seguinte ao limite fica sem proteção.

3. A forma de pagamento. Uma palavra separa reembolso de atendimento direto, e ela decide quem apresenta o cartão no balcão do hospital.

4. A cláusula de doença preexistente e a de esporte praticado na viagem. As duas formam o par mais citado nas negativas de seguro viagem.

5. O certificado individual de cobertura e o prazo de emissão dele. Sem o documento em mãos, a imigração não tem o que conferir.

O seguro do cartão continua fazendo sentido em três situações concretas. Viagem curta a país com atendimento público acessível ao estrangeiro, passagem paga integralmente no cartão elegível, e limite disponível para adiantar uma conta grande sem apertar o mês seguinte.

Quem banca a edição de hoje

Smart starts here.

You don't have to read everything — just the right thing. 1440's daily newsletter distills the day's biggest stories from 100+ sources into one quick, 5-minute read. It's the fastest way to stay sharp, sound informed, and actually understand what's happening in the world. Join 4.5 million readers who start their day the smart way.

O clique de apoio mantém a edição gratuita


III  Placar do Sinistro

Três viagens e a conta do hospital

Viagem 1. Passagem para Lisboa paga integralmente no cartão Black, apendicite no quinto dia, hospital privado, 6.400 euros na fatura. O reembolso chega em quarenta e sete dias, dentro do teto, depois de a família adiantar perto de R$ 40 mil.

Viagem 2. Mesmo destino, bilhete emitido com milhas e só as taxas pagas no cartão. A recusa cita a condição de elegibilidade: a tarifa não passou no cartão, e o benefício nunca existiu naquele bilhete. A conta de 2.100 euros ficou inteira com o viajante.

Viagem 3. Apólice avulsa de R$ 260 por quatorze dias, com 30 mil euros de cobertura e atendimento direto. A central autoriza por telefone, o hospital da rede recebe a garantia de pagamento, e o viajante recebe alta sem passar pelo caixa.

A viagem 2 tinha conserto barato. Uma apólice avulsa de R$ 240 comprada na véspera do voo resolveria o caso inteiro, e ninguém precisaria discutir a origem do bilhete depois da alta.

O que fazer antes do próximo embarque

1. Hoje: abra o PDF de condições gerais do seguro da sua bandeira e procure a palavra elegibilidade. É o parágrafo que decide se você tem ou não tem cobertura nesta viagem.

2. No bilhete: confira como a passagem foi paga. Milhas, voucher de compensação, cartão de terceiro e parcelamento fora do cartão mudam a resposta.

3. No regulamento: anote o limite de dias por viagem e compare com o seu roteiro. Sessenta dias de viagem com trinta de cobertura são metade do trajeto sem seguro.

4. No formulário: peça o certificado individual de cobertura com antecedência, com nome, período e valor em euros. É o documento que a imigração aceita na entrada.

5. Na comparação: cote uma apólice avulsa com atendimento direto e divida o prêmio pelos dias de viagem. Uma linha de conta resolve a decisão.

O padrão das três viagens é um só: o seguro paga do jeito que o contrato escreveu, e o contrato da anuidade escolheu o reembolso muito antes de você escolher o destino.

A passagem comprada neste mês carrega tarifa, taxa e um benefício embutido. As duas primeiras aparecem no recibo. O terceiro tem uma condição de elegibilidade escrita em outro documento, e vale ler antes do check-in.

Ler as condições gerais do seguro da bandeira leva oito minutos, e é o único trabalho que precisa ser feito antes de fechar a mala.

"Com que cartão a passagem desta viagem foi paga?"


Quiz da edição

Para o seguro de viagem que vem com o cartão de crédito valer, o que o regulamento costuma exigir da passagem?

AQue o voo seja internacional e sem escalas
BQue a passagem tenha sido paga integralmente com o cartão elegível
CQue a viagem dure no mínimo sete dias corridos
DQue o titular avise a seguradora antes de embarcar

Defenda seu título de Vigia (3 acertos seguidos garantem o primeiro).

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber 

 
Sua jornada
Nível {{nivel | 0}} · {{rank_nome | Visitante}} {{xp | 0}} XP
 

Faltam {{xp_falta | 5}} XP pro Nível {{nivel_prox | 1}}

Responda o quiz de hoje: +3 XP

{{edicoes_lidas | 1}}
edições lidas
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações

Top {{top_pct | 100}}%: posição {{pos_mes | 0}} na comunidade Seguro Sem Segredo nesse mês

Quero subir meu nível 


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter