In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 064
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe as próximas edições: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O seguro de vida que pulou o inventário

O artigo 794 do Código Civil manda o capital do seguro de vida direto ao beneficiário, sem partilha e longe das dívidas do falecido.

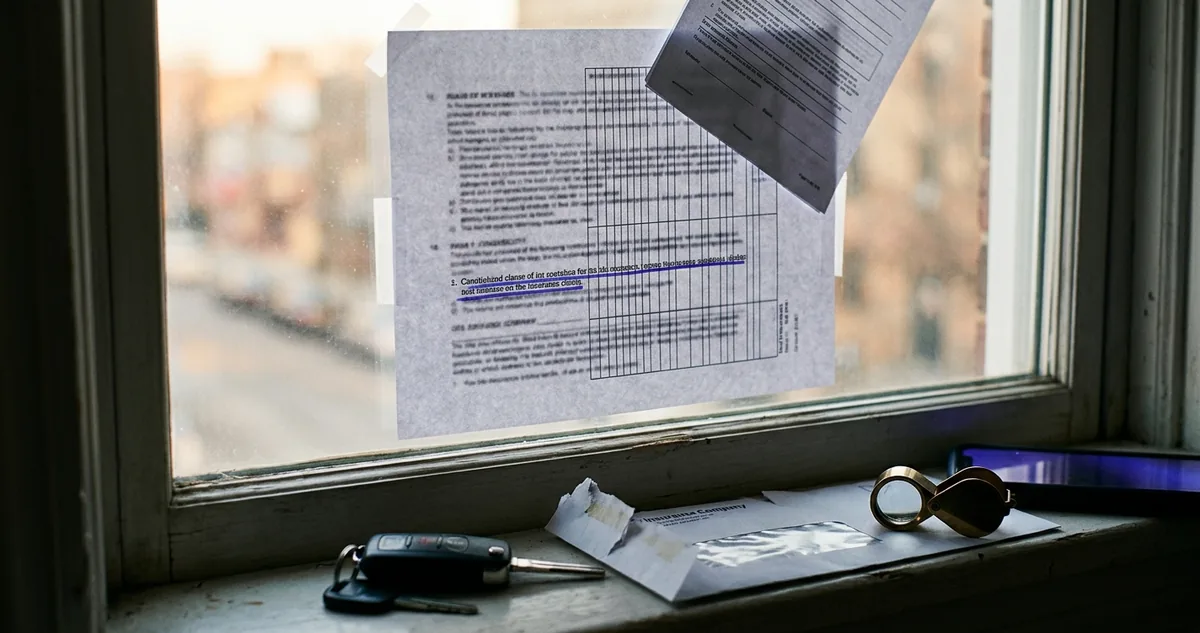
Apólice de seguro de vida sobre a mesa, ao lado da pasta do inventário.

Apólice de vida ao lado da pasta do inventário

▼
 

O erro cabe numa frase: “O seguro do Marcos vai entrar no inventário, e o banco recebe primeiro.” Cláudia Regina Tavares, viúva de 52 anos em Londrina, ouviu a frase do gerente da agência três dias após o enterro e passou duas semanas acreditando nela.

O caso é ilustrativo e segue um roteiro comum nas famílias de pequenos comerciantes. Marcos Aurélio Tavares tocava uma loja de material elétrico havia 19 anos. Quando sofreu um infarto, deixou a loja aberta, um carro financiado e R$ 240.000 em dívidas: capital de giro no banco, fornecedores atrasados e o cartão da empresa.

Deixou também uma apólice de seguro de vida contratada em 2015, com capital segurado (o valor que a seguradora paga quando o sinistro acontece) de R$ 300.000. Na proposta, no campo de beneficiários, estava escrito: Cláudia Regina Tavares, cônjuge, 100%.

O gerente somou as duas contas na conversa. Para ele, os R$ 300.000 iam para o espólio (o conjunto de bens e dívidas que a pessoa deixa), o banco cobrava os R$ 240.000 e a família ficava com a sobra, quando o juiz liberasse.

Cláudia contou a conversa ao filho, Rafael, que estudava direito em Maringá. Ele abriu o Código Civil no celular, na parte dos contratos de seguro, e achou um artigo de duas linhas com o número 794.

A seguradora confirmou por telefone no mesmo dia. O pagamento não dependia do inventário, nem de juiz, nem de acordo com credor: dependia de Cláudia entregar a certidão de óbito, os documentos pessoais e o formulário de aviso de sinistro.

O dinheiro caiu na conta dela 22 dias depois. O inventário de Marcos levou 14 meses, e o banco recebeu o que a loja e o carro conseguiram cobrir.

Logo abaixo, as duas linhas do artigo 794 lidas palavra por palavra, o caminho do beneficiário até a seguradora e o placar de três heranças com dívida.

Continue lendo ↓


Quem banca a edição de hoje

Where Quantitative Thinkers Compete, Learn and Grow

The International Quant Championship (IQC) is one of the world's largest quantitative research competitions, bringing together 156,000+ participants globally.

Participants have the opportunity to develop quantitative research skills, challenge themselves alongside peers from around the world and connect with a global community of quantitative thinkers.

Patrocinadores mantêm a edição gratuita


I  Leitura de Apólice

Duas linhas que tiram o capital da herança

O artigo 794 do Código Civil diz que o capital do seguro de vida não é herança e não responde pelas dívidas do segurado: o dinheiro sai da seguradora direto para o beneficiário indicado.

O seguro de vida é um contrato a três. O segurado paga o prêmio (o preço do seguro), a seguradora assume o risco e o beneficiário recebe o capital quando o sinistro acontece. O beneficiário não assina nada e muitas vezes nem sabe que está na apólice.

O Código Civil, a Lei 10.406, de 2002, trata desse contrato entre os artigos 789 e 802. O artigo 794 cabe numa frase só:

“No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.”

Código Civil, Lei 10.406, artigo 794, 2002.

O que cada parte da frase faz

“Capital estipulado” é o valor escrito na apólice, os R$ 300.000 de Marcos. A lei protege esse número inteiro, sem desconto de dívida na saída.

“Não está sujeito às dívidas do segurado” quer dizer que o credor não penhora o capital (penhora é a ordem do juiz que separa um bem para pagar a dívida). Banco, fornecedor e cartão cobram do espólio, e o seguro não faz parte dele.

“Nem se considera herança” tira o capital do inventário (o processo que lista bens e dívidas e divide a sobra entre os herdeiros). O dinheiro não espera partilha, não paga custas do processo e não precisa de alvará (a autorização do juiz para mexer em valores do falecido).

Por que a lei separa o seguro

O capital nunca pertenceu ao segurado. Enquanto Marcos estava vivo, ele não podia sacar os R$ 300.000; o valor só nasce com o sinistro, e nasce já endereçado a outra pessoa. O dinheiro vem do caixa da seguradora, fora do patrimônio que ele deixou.

A regra também explica a razão de o seguro existir: proteger quem dependia da renda do segurado. Se o banco pudesse levar o capital, a família de quem sai da vida endividado ficaria sem nada justamente quando mais precisa.

Onde a proteção para

O artigo 794 protege o capital do seguro de vida e de acidentes pessoais. Dinheiro em conta corrente, poupança, carro e imóvel do falecido continuam no inventário e respondem pelas dívidas, até o limite do que ele deixou.

Na conta do beneficiário, o dinheiro pertence a ele. Uma dívida própria do beneficiário pode alcançar o valor como alcançaria o salário dele; a dívida de quem faleceu, não.


II  Regra de Bolso

O beneficiário bate direto na seguradora

Quem está indicado na apólice cobra o capital direto da seguradora, com a certidão de óbito e os documentos pessoais, sem abrir inventário e sem esperar juiz.

O caminho é curto. O beneficiário liga para a central da seguradora, para o corretor ou para o banco que vendeu a apólice e abre o aviso de sinistro (a comunicação formal do falecimento à seguradora).

Inventário e seguro andam em trilhos separados. A família pode abrir o inventário no mesmo mês, um ano depois ou nunca, e a análise da seguradora segue sem olhar para o processo.

O prazo que corre contra a seguradora

A Superintendência de Seguros Privados (Susep, o órgão federal que fiscaliza as seguradoras) fixa em 30 dias o prazo para pagar o sinistro, contado da entrega completa dos documentos. Se a seguradora pedir papel novo, a contagem para e volta a correr na entrega.

O inventário tem outro relógio. O Código de Processo Civil, a Lei 13.105, de 2015, dá dois meses para abrir o processo e doze para encerrar, prazo que o juiz pode estender e que muita família estoura.

O prazo que corre contra o beneficiário

A cobrança também tem limite. O artigo 206 do Código Civil dá ao beneficiário três anos para levar a seguradora à Justiça, contados da negativa ou da demora no pagamento.

O imposto também fica de fora. Como o capital não é herança, ele não entra na conta do ITCMD (Imposto sobre Transmissão Causa Mortis e Doação, o imposto estadual cobrado sobre a herança), que incide sobre os bens do inventário.

Abra o sinistro em 4 passos

1. Ligue para a seguradora ou o corretor e anote o número de protocolo do aviso de sinistro.

2. Junte certidão de óbito, documento com foto, CPF e comprovante de endereço do beneficiário.

3. Peça por escrito a lista completa de documentos, para o prazo de 30 dias começar a correr.

4. Informe uma conta bancária no seu nome, separada de qualquer conta do falecido.

Conta separada importa. Dinheiro do seguro depositado em conta conjunta com o falecido se mistura ao saldo que entra no inventário, e a família depois precisa provar a origem de cada real.

Cláudia seguiu os quatro passos sem saber que eram passos. Entregou os papéis numa sexta-feira, recebeu o protocolo por email e viu os R$ 300.000 entrarem na conta dela 22 dias depois.


Quem banca a edição de hoje

Why We’re Accumulating Solana Right Now

Ten straight red monthly candles and record oversold RSI levels have shaken out weak hands. However, returning users, rising stablecoin supply, and institutional inflows signal a major disconnect between price and fundamentals. Get the free guide now.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três heranças com dívida

Os três casos abaixo são composições montadas sobre situações frequentes no seguro de vida. Os valores são ilustrativos e seguem o artigo 794 do Código Civil.

Caso A. Marcos Aurélio Tavares, comerciante de Londrina, deixou R$ 240.000 em dívidas e uma apólice de R$ 300.000 para a esposa, Cláudia. Ela recebeu o capital inteiro em 22 dias.

Caso B. Jorge Henrique Valadares, motorista de aplicativo em Goiânia, financiou o carro com seguro prestamista (o seguro que quita a dívida quando o devedor falece). O banco era o beneficiário e recebeu R$ 46.000, o saldo exato do financiamento.

Caso C. Lúcia Fernandes Barreto, dentista de Salvador, deixou R$ 85.000 de dívida no consultório e um seguro de R$ 150.000 para o filho, Tiago. Um fornecedor pediu na Justiça a penhora do valor. O juiz negou com base no artigo 794.

O que o placar mostra

Nos três casos, o capital seguiu para quem a apólice indicava, e nenhum credor de fora da apólice tocou no valor.

Cláudia ficou com os R$ 300.000. O inventário vendeu a loja e o carro por R$ 198.000, banco e fornecedores dividiram a quantia, e os R$ 42.000 restantes ficaram sem pagamento: pelo artigo 1.792 do Código Civil, herdeiro não paga dívida acima do que herdou.

Jorge mostra a regra a favor do credor. No seguro prestamista, o banco é o beneficiário indicado, e o artigo 794 protege o pagamento dele com a mesma força. A viúva, Simone Valadares, recebeu no inventário o carro quitado.

Tiago recebeu os R$ 150.000 quatro meses após o previsto, por causa do bloqueio que o fornecedor pediu e o juiz derrubou. O fornecedor seguiu cobrando no inventário da mãe, que tinha o consultório e um apartamento para responder.

O seguro de vida chega a quem a apólice indica, inteiro e sem esperar partilha; dívida do falecido se cobra no inventário, com os bens que ele deixou.

“Se a sua família precisasse do dinheiro amanhã, ela saberia em qual seguradora cobrar?”

Confira na sua apólice hoje:

1. Nome completo e CPF de cada beneficiário.

2. Percentual de cada um, somando 100%.

3. Telefone da seguradora anotado onde a família acha.


Quiz da edição

Quantos dias depois da entrega dos documentos o capital do seguro caiu na conta de Cláudia Regina Tavares?

A14 meses, o mesmo prazo do inventário de Marcos
B30 dias, o prazo máximo que a Susep dá para pagar o sinistro
C22 dias
D3 anos, o prazo do artigo 206 para acionar a seguradora na Justiça

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a edição de quarta

Qual edição você quer ver depois de amanhã?

Voto aberto até 13/10, 15h30

A Bagagem Extraviada →
B Vaso Que Cai Da Sacada →
C Limite Separado De Dano Moral →
D Calço Hidráulico →
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter