In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 015

O relógio de 30 dias que quase ninguém aperta

O prazo de pagamento do sinistro só começa quando a documentação completa entra, e o pedido de documento extra congela a contagem.

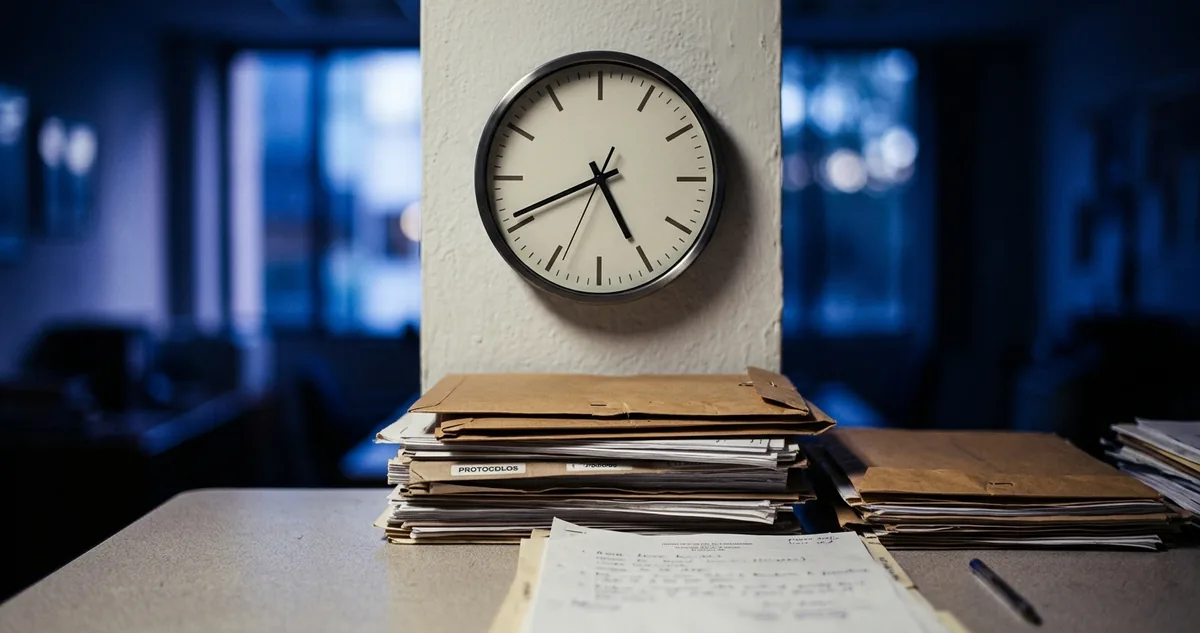
Relógio de parede acima de uma pilha de protocolos e envelopes sobre a mesa.

O relógio acima da pilha de protocolos


Um vazamento de tubulação no apartamento de cima encharcou o forro de gesso, o piso laminado e dois armários do quarto. O aviso de sinistro entrou na seguradora numa terça-feira, com fotos, boletim do prédio e orçamento de reforma anexados.

Quarenta e três dias depois, sem pagamento e sem negativa, a moradora ligou pela sexta vez. A atendente repetiu a frase que ela já tinha ouvido em todas as ligações anteriores: o processo está em análise.

Análise não é prazo. Prazo tem número, tem data de início e tem regra escrita para parar de correr.

A regulação de sinistro no Brasil não corre no ritmo que a seguradora escolher. Existe um teto de dias fixado por norma do órgão regulador do setor, e ele vale para seguro de automóvel, residencial, empresarial, de vida e de acidentes pessoais.

O que quase ninguém sabe é onde esse relógio começa a contar. Ele não começa no dia do acidente, nem no dia da ligação para o call center, nem no dia em que o processo abre no sistema interno.

Ele começa no dia em que a documentação completa do sinistro entra na seguradora. Antes disso, o relógio está parado, e o segurado que espera achando que já está no décimo dia costuma estar no dia zero.

Existe ainda um botão de pausa. A seguradora pode pedir documento complementar, e esse pedido suspende a contagem até a última exigência ser cumprida.

O botão de pausa é legítimo e tem limite. O que ele não permite é uma sequência infinita de pedidos, um por semana, cada um reiniciando a espera do zero enquanto o segurado paga aluguel de imóvel alagado.

A leitura de hoje começa no artigo da norma que fixa o prazo, porque é ali que aparecem o número de dias, o marco inicial da contagem e a palavra que decide quando o relógio para.

Continue lendo ↓


I  Leitura de Apólice

Onde o prazo está escrito e quando ele começa

Veja onde a norma fixa o prazo de pagamento do sinistro, e por que a data de entrega da documentação decide toda a contagem.

O prazo de pagamento de sinistro não é política interna de cada seguradora: ele está numa circular do órgão que regula o setor, e vale igual para a companhia grande e para a pequena. Não é negociável no balcão nem depende da boa vontade do regulador de plantão.

A norma em vigor é a Circular Susep 621, de 2021, que organiza as regras dos seguros de danos e trata da liquidação de sinistros. Ela fixa um teto de dias e diz de onde a contagem parte.

Os números que decidem a espera cabem em quatro linhas:

 Prazo máximo para pagamento: 30 dias

 Marco inicial da contagem: entrega da documentação completa

 Pedido de documento complementar: suspende a contagem

 Retomada do prazo: a partir do cumprimento da última exigência

Trinta dias contados de onde

"O pagamento da indenização deverá ser efetuado no prazo máximo de 30 (trinta) dias, contado a partir da entrega de todos os documentos previstos para a liquidação do sinistro."

Circular Susep 621, de 12 de fevereiro de 2021, capítulo da liquidação de sinistros.

Duas expressões desse trecho decidem casos concretos. Prazo máximo significa que 30 dias é o teto, não a meta: sinistro simples e bem documentado pode e costuma ser pago antes. Entrega de todos os documentos fixa o marco zero da contagem.

O relógio do sinistro não começa no dia do prejuízo, começa no dia em que a última folha da lista de documentos entra na seguradora, com protocolo e data registrados.

Na prática, a diferença entre as duas datas é enorme. Um segurado que avisou o sinistro no dia 3 e entregou o último documento no dia 19 tem prazo vencendo no dia 18 do mês seguinte, não no dia 2.

A confusão nasce porque o aviso de sinistro e a entrega de documentação são etapas diferentes. Avisar é um telefonema ou um formulário de duas telas no aplicativo. Documentar é reunir apólice, comprovante de titularidade, boletim de ocorrência quando cabe, orçamentos, fotos e laudo técnico.

Há um detalhe de comprovação que muda o jogo na hora de cobrar. Quem entrega documento sem número de protocolo e sem data fica sem a prova do marco inicial, e uma contagem sem marco inicial não se defende em lugar nenhum.

Por isso vale insistir em protocolo escrito a cada envio, mesmo quando o canal é o aplicativo. Um print da tela com data, o número do processo e a lista do que subiu resolve depois uma discussão que sem ele vira palavra contra palavra.


II  Regra de Bolso

Como funciona o botão de pausa da seguradora

A suspensão do prazo por pedido de documento complementar existe na norma e serve a um propósito legítimo: permitir que a seguradora esclareça dúvida concreta sobre o sinistro antes de pagar. Ela não foi criada para render tempo.

O pedido tem forma. Precisa ser feito de maneira justificada, apontando qual dúvida o documento resolve, e comunicado ao segurado de modo que ele saiba exatamente o que buscar e onde buscar.

O efeito do pedido é congelar a contagem. Os dias já corridos ficam contados, o relógio para, e volta a andar quando a última exigência daquele pedido é cumprida pelo segurado.

"A solicitação de documentos complementares, no caso de dúvida fundada e justificável, suspende a contagem do prazo, que volta a correr a partir do dia útil subsequente àquele em que forem completamente atendidas as exigências."

Circular Susep 621, de 12 de fevereiro de 2021, capítulo da liquidação de sinistros.

Repare no que a frase exige da seguradora. Dúvida fundada e justificável é padrão de conduta, não fórmula mágica: pedido genérico, repetido e sem explicação não cumpre o requisito só por estar escrito em papel timbrado.

Cinco passos para não perder o relógio

1. Peça a lista fechada. Logo no aviso do sinistro, exija por escrito a relação completa de documentos exigidos para aquele tipo de cobertura.

2. Entregue em bloco. Junte tudo o que a lista pede e envie de uma vez só, porque envio fatiado empurra o marco inicial para a data da última folha.

3. Guarde o protocolo. Anote número, data e hora de cada envio, e salve o comprovante ou o print junto com a lista do que foi enviado.

4. Marque o dia 30. Conte trinta dias corridos a partir da entrega completa e escreva a data limite no calendário do celular.

5. Registre a suspensão. Ao receber pedido de documento complementar, anote a data do pedido e a data em que você cumpriu a última exigência, porque é dali que o relógio volta a andar.

Um caso comum de disputa nasce do pedido em fatias. A seguradora pede um documento, o segurado entrega, e dias depois vem outro pedido que já era previsível no primeiro. A cada rodada o prazo congela de novo.

A defesa contra a fatia é documental e simples. Guarde a sequência dos pedidos com as datas e o teor de cada um, porque a série mostra sozinha se houve dúvida nova ou repetição de pedido que cabia na primeira vez.

A regra de bolso cabe numa frase: prazo que ninguém marca é prazo que ninguém cobra. Quem anota a data de entrega, a data de cada exigência e a data limite fala com número na próxima ligação, e número muda o tom da conversa.

Quem banca a edição de hoje

The #1 Roth Conversion Mistake That Costs Retirees

Most people missed the first Roth conversion window. History is offering a rare second chance — but not a long one.

With today's tax rates extended, IRA Millionaires have a brief stretch of historically low brackets left. When it closes, the math changes: higher rates, bigger required distributions, and fewer conversion opportunities each year you wait.

Craig Wear, CFP®, has spent 15+ years helping more than 3,000 families with $1M+ in IRAs plan Roth conversions — helping them avoid a projected $10B+ in lifetime taxes. His new book, Roth Conversion Reset, is the step-by-step playbook:

Lock in today's low rates
Avoid RMD surprises at 73
Protect your spouse from survivor taxes
Keep more for your heirs

The book is free — no credit card, no shipping. The full PDF lands in your inbox in minutes.

O clique de apoio mantém a edição gratuita


III  Placar do Sinistro

Três sinistros, três relógios diferentes

Sinistro 1. Vazamento no apartamento, documentação completa entregue de uma vez no dia 19, com protocolo por escrito e nenhum pedido complementar. Prazo de trinta dias corre limpo, vence no dia 18 do mês seguinte, e o segurado sabe exatamente quando cobrar.

Sinistro 2. Mesmo vazamento, envio fatiado em quatro etapas ao longo de três semanas, sem protocolo guardado. O marco inicial vira a data da última folha, e o segurado que contava desde o aviso descobre que estava vinte dias atrasado na própria conta.

Sinistro 3. Mesmo vazamento, documentação completa no dia 19 e pedido de laudo técnico no dia 27. A contagem congela com oito dias corridos, o laudo é entregue no dia 40, e os vinte e dois dias restantes só voltam a andar a partir do dia útil seguinte.

Os três casos vêm do mesmo cano estourado e do mesmo estrago no forro. O que separa um do outro é o registro de datas que o segurado manteve, não a complexidade do prejuízo.

A distância entre os três aparece nas datas:

 Aviso do sinistro: dia 3

 Documentação completa no caso 1: dia 19

 Data limite de pagamento no caso 1: dia 18 do mês seguinte

 Dias congelados no caso 3: 13 dias de suspensão

O prazo ensina uma lição desconfortável e útil. Quem espera em silêncio confiando que alguém do outro lado está contando os dias entrega o controle do relógio para a parte que ganha com a demora.

O papel do segurado é outro: manter a própria contagem, com data de entrada, data de cada exigência e data de retomada, e apresentar o número quando a conversa travar.

Existe um caminho de escalonamento que quase ninguém usa antes de procurar advogado. A reclamação formal na ouvidoria da seguradora e o registro no canal de atendimento do órgão regulador do setor custam zero e ficam documentados.

O que fazer nesta semana

1. Hoje: localize a apólice e leia a lista de documentos exigidos para o tipo de sinistro que você poderia sofrer.

2. Amanhã: crie uma pasta no celular chamada sinistro, com espaço para protocolos, comprovantes de envio e prints de tela.

3. Até sexta: se tem sinistro aberto, peça por escrito a data em que a seguradora considera completa a sua documentação.

4. Antes de reclamar: monte a linha do tempo com data de entrega, data de cada exigência e data de cumprimento, numa folha só.

5. Se o prazo estourar: registre reclamação na ouvidoria com a linha do tempo anexada e guarde o número do atendimento.

Guardar a linha do tempo tem função prática na hora do impasse. Ela transforma uma reclamação de sensação, demorou demais, numa reclamação de fato, venceu no dia tal, e as duas recebem tratamento diferente.

O pagamento do sinistro não depende de quem liga mais vezes, depende de uma data de entrega completa registrada e de um relógio de trinta dias que alguém precisa estar contando.

"Se a sua seguradora atrasasse o pagamento de um sinistro hoje, você saberia dizer em que dia exato o prazo dela começou a correr?"


Quiz da edição

Segundo a Circular Susep 621, quando começa a contar o prazo de 30 dias pro pagamento do sinistro?

ANo dia em que o sinistro é avisado por telefone
BNo dia em que o processo abre no sistema interno da seguradora
CNo dia em que a documentação completa entra na seguradora
DNo dia do próprio acidente ou prejuízo

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 25/08, 15h30

A Seguro de moto
B Seguro fiança do aluguel
C Alagamento no seguro residencial
D Doença preexistente no plano
 
Recomendação de Newsletter
Engenharia da Escrita

Engenharia da Escrita

Todo dia, 09:09. Um texto real aberto na bancada, com a engrenagem que faz ele funcionar exposta pra você copiar.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga
 10
ebook O Ano da Sua Aposentadoria

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
Continuar ofensiva


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter