|
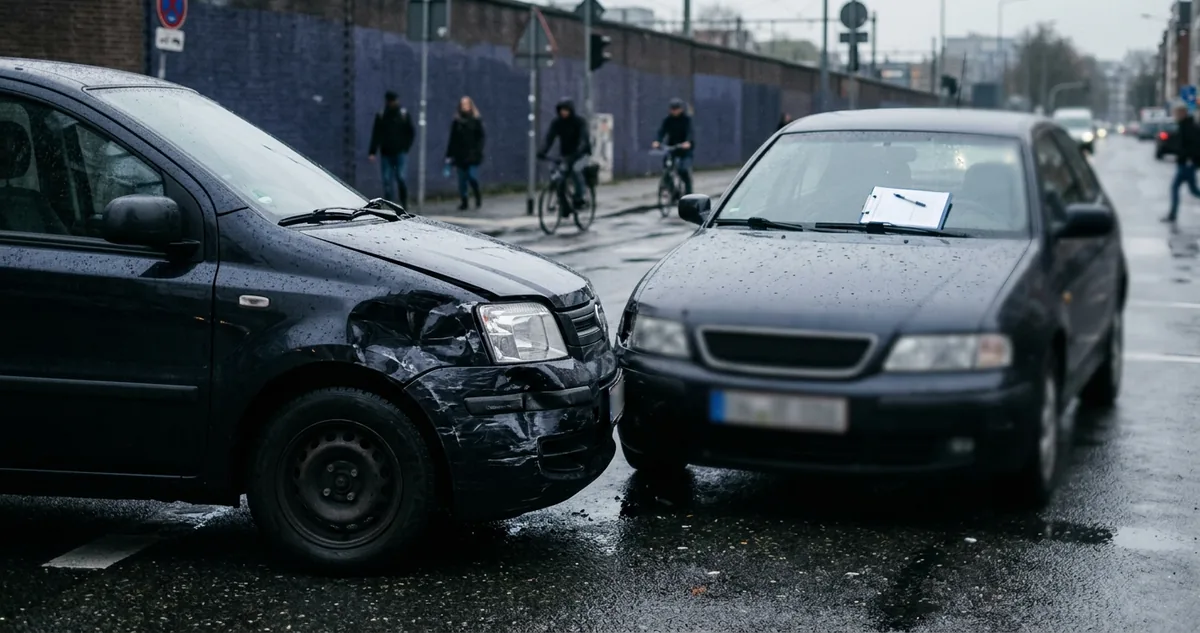
Colisão 1. Sinal avançado, lateral de picape importada destruída, ninguém ferido. Prejuízo de R$ 92 mil contra um limite material de R$ 50 mil. A seguradora paga R$ 50 mil e o segurado assume R$ 42 mil, sem tocar no limite corporal que ficou intacto.
Colisão 2. Traseira atingida em rodovia, dois ocupantes com fratura, sem perda total do veículo. Despesa médica e lucros cessantes somam R$ 130 mil contra um limite corporal de R$ 100 mil, e o pote material de R$ 100 mil, quase inteiro disponível, não pode cobrir a diferença de R$ 30 mil.
Colisão 3. Atropelamento de ciclista com sequela permanente. Sentença fixa R$ 180 mil de dano corporal e R$ 60 mil de dano moral. A apólice tem R$ 200 mil de corporal e nenhuma linha de danos morais, com cláusula expressa de exclusão, e os R$ 60 mil saem do patrimônio do segurado.
Os três segurados tinham apólice vigente, prêmio pago em dia e nenhuma irregularidade no registro de ocorrência. O que separou as contas foi a escolha de limite feita na contratação, um ano antes de qualquer batida acontecer.
O caso do ciclista mostra por que o dano corporal assusta mais que a lataria. A indenização não se resume ao hospital: ela incorpora perda de capacidade de trabalho, e o cálculo da pensão segue uma regra escrita no Código Civil.
|
"No caso de lesão ou outra ofensa à saúde, o ofensor indenizará o ofendido das despesas do tratamento e dos lucros cessantes até ao fim da convalescença, além de algum outro prejuízo que o ofendido prove haver sofrido."
Código Civil brasileiro, Lei 10.406 de 10 de janeiro de 2002, artigo 949.
|
Prejuízo provado é a expressão que abre a conta. O terceiro não se limita ao orçamento da oficina ou à nota do hospital: basta demonstrar o que deixou de ganhar e o que gastou para que o valor cresça bem além do previsto.
O que fazer com a sua apólice nesta semana
1. Hoje: abra o espelho da apólice e anote os três números da RCF-V, danos materiais, danos corporais e danos morais, cada um na sua linha.
2. Amanhã: confira se a linha de danos morais existe. Se não existir, procure a cláusula de exclusão nas condições gerais e confirme por escrito com o corretor.
3. Até quinta: peça a cotação da renovação com os limites dobrados, para comparar o acréscimo anual com o tamanho do risco que você tira da mesa.
4. Até sexta: verifique se a cobertura de APP para os seus passageiros existe e com qual capital, porque ela é linha separada da RCF-V.
5. Ao renovar: registre os limites novos no aplicativo da seguradora e guarde o espelho atualizado, porque é o documento que vale numa discussão de pagamento.
Danos materiais, danos corporais e danos morais são três contratos dentro de um só, com três tetos que não se comunicam, e o valor que passa de qualquer um deles vira dívida pessoal de quem dirigia.
"Se você abrisse a sua apólice agora, saberia dizer os três limites de terceiros de cabeça, ou descobriria o número só depois da batida?"
|