Sponsored by

Seguro Sem Segredo   Seguro Sem Segredo
ED 011

O polegar vale 25% do capital, e a perícia dá a palavra final

A invalidez parcial paga pela tabela de percentuais anexa à apólice, e o laudo médico decide qual linha entra na conta.

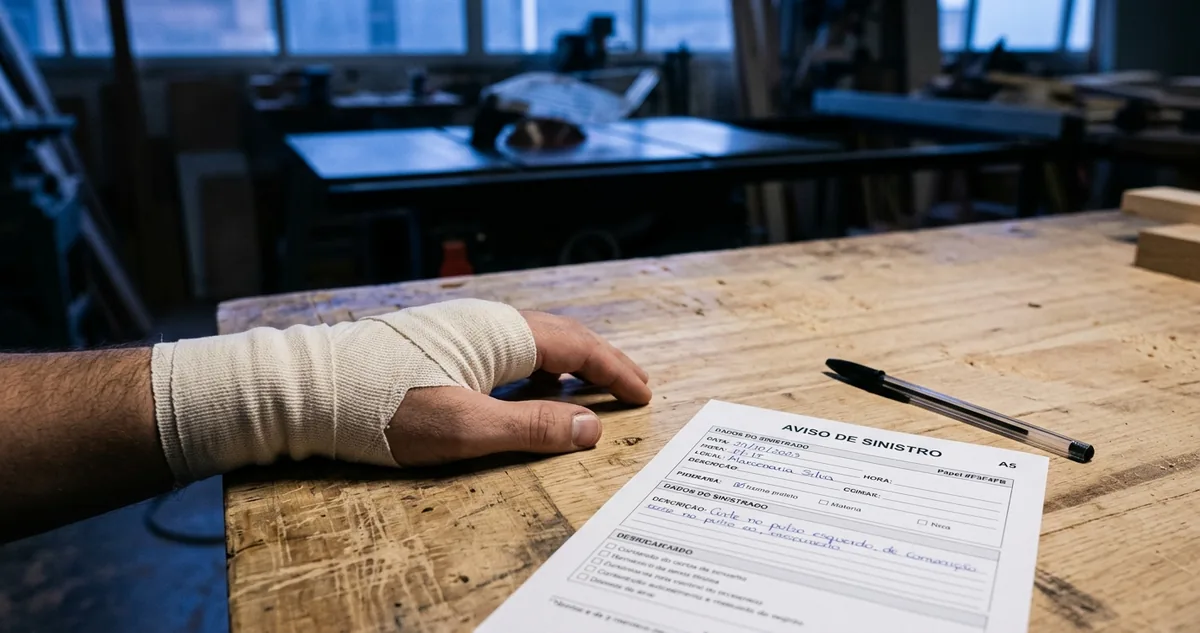
Uma mão enfaixada apoiada na bancada de marcenaria, ao lado de um formulário de aviso de sinistro preenchido.

A mão enfaixada e o aviso de sinistro


A serra de bancada levou a ponta do polegar direito num sábado de manhã, e o marceneiro de 41 anos saiu do pronto-socorro com a mão enfaixada e um número na cabeça: R$ 100.000, o capital de invalidez impresso na apólice de seguro de vida que a empresa paga para ele desde 2019.

O pagamento saiu em R$ 25.000.

A diferença de R$ 75.000 não é glosa, não é franquia e não é atraso de processo. Ela sai de uma tabela anexa às condições gerais, com uma linha para cada parte do corpo e um percentual do capital ao lado de cada linha.

A cobertura tem nome comprido e três letras no boleto: invalidez permanente total ou parcial por acidente, a IPA. As duas palavras do meio decidem quase tudo. Total significa capital cheio, e a apólice reserva a palavra para um punhado de situações extremas. Parcial significa uma fração dele, definida pela tabela.

O polegar direito, na tabela mais usada no mercado brasileiro, vale 25% do capital de invalidez. O indicador vale menos, o dedo mínimo vale menos ainda, e a perda de uma mão inteira sobe para 60%. O corpo virou uma escala de percentuais, e a escala já estava impressa no dia da contratação.

Antes de qualquer percentual entrar na conta, existe um filtro que costuma pegar o segurado de surpresa. O acidente precisa ter deixado sequela definitiva, e quem atesta isso é um médico indicado pela seguradora, com o tratamento encerrado e a lesão consolidada.

Enquanto o dedo está em recuperação, a apólice não paga invalidez nenhuma. O laudo só sai depois da alta, e é ele que aponta a linha da tabela, o grau da perda e o percentual que vai multiplicar o capital.

Há ainda a diferença entre perder o dedo e perder o uso do dedo. A tabela trata perda anatômica e perda funcional pela mesma régua, mas a perda parcial de movimento entra com uma fração do percentual, medida em grau de redução da função.

A leitura de hoje começa no anexo que quase ninguém abre, porque a apólice guarda o valor de cada dedo numa tabela separada do corpo do contrato, e o número que sai no sinistro nasce ali.

Continue lendo ↓


I  Leitura de Apólice

Onde mora a tabela que corta o capital

Veja em que página da apólice mora a tabela que transforma cada dedo num percentual do capital segurado.

A apólice de vida não tem um capital só. Ela tem um capital por cobertura, e a invalidez parcial ainda passa por uma segunda régua antes de virar depósito. O capital de morte é um número. O capital de IPA é outro. E o que sai na invalidez parcial é uma fração do segundo.

A tabela vive num anexo das condições gerais, com títulos que variam pouco: tabela para cálculo de indenização em caso de invalidez permanente, ou tabela de percentuais por membro. São duas colunas simples, uma lista de perdas e o percentual do capital ao lado de cada uma.

No padrão mais difundido do mercado, a mão dominante organiza a escala assim: polegar 25%, indicador 20%, médio 12%, anular 9% e mínimo 9%. A mão inteira sobe para 60%, o braço inteiro para 70%.

Fora das mãos, a escala segue a mesma lógica. Perda de um pé costuma aparecer em 50%, perda da visão de um olho em 30%, surdez completa de um ouvido em 20% e perda de um dos rins em 20%, sempre sobre o capital de invalidez.

O que a palavra permanente exige

Permanente não quer dizer grave. Quer dizer definitiva, sem prognóstico de recuperação com tratamento, e o momento de medir isso é depois da alta, com a lesão consolidada.

Um dedo engessado por noventa dias e recuperado no fim não gera indenização de invalidez, por mais que tenha doído e afastado do trabalho. O que a cobertura paga é sequela que ficou.

"Pelo contrato de seguro, o segurador se obriga, mediante o pagamento do prêmio, a garantir interesse legítimo do segurado, relativo a pessoa ou a coisa, contra riscos predeterminados."

Código Civil brasileiro, Lei 10.406, 2002, artigo 757.

A expressão riscos predeterminados explica o anexo inteiro. A tabela existe justamente para transformar uma lesão em número antes de ela acontecer, e a seguradora precisa saber quanto vale cada linha para calcular o prêmio.

O capital impresso na apólice é o teto da cobertura, não o valor do sinistro. Na invalidez parcial, o valor nasce da multiplicação entre esse teto e uma linha da tabela.

Duas apólices podem trazer tabelas diferentes para o mesmo dedo. A referência de mercado saiu de norma da SUSEP, mas cada seguradora publica a sua no anexo, e a linha que vale é a impressa no seu contrato.

Existe ainda uma cobertura vizinha que confunde a leitura. A invalidez funcional permanente total por doença, a IFPD, paga capital cheio e só em situações de perda de existência independente, sem qualquer relação com a tabela de dedos.


II  Regra de Bolso

Quatro perguntas antes de abrir o aviso

Antes de dar entrada no aviso, responda quatro perguntas com o contrato aberto na frente: qual é o capital de IPA, qual anexo traz a tabela, qual linha descreve a sua perda e se o tratamento já teve alta. As quatro cabem em vinte minutos de leitura.

A primeira mora na apólice individual ou no certificado do seguro em grupo. Nas apólices coletivas de empresa, o capital de invalidez costuma ser um múltiplo do salário, e não o mesmo valor do capital de morte.

A segunda depende de pedir o documento certo. Peça as condições gerais completas, com anexos, e não o resumo de uma página que a corretora manda por WhatsApp, porque o resumo nunca traz a tabela.

A terceira exige honestidade com a descrição. A tabela distingue perda total do dedo, perda de uma falange e perda de movimento, e cada uma dessas três entra com percentual diferente sobre a mesma linha.

A quarta é de calendário. O laudo de invalidez só sai com o tratamento encerrado, e abrir o aviso cedo demais costuma render um pedido de complementação em vez de uma recusa, com o processo parado esperando a alta.

Documento junto muda a velocidade da análise. Boletim de ocorrência ou comunicação de acidente de trabalho, prontuário do atendimento, relatório do médico que acompanhou o caso e exame de imagem formam o pacote que a seguradora costuma pedir.

Cinco linhas antes de assinar o aviso

1. O capital de invalidez. Confira o número da cobertura de IPA no certificado, e não o capital de morte, que quase sempre é maior e aparece primeiro.

2. O anexo da tabela. Localize a página com a lista de percentuais, marque a linha que descreve a sua perda e guarde essa página em separado.

3. A cláusula de perícia. Ela diz quem indica o médico, quem paga o exame e em quantos dias a seguradora precisa responder depois de receber a documentação completa.

4. A cobertura por doença. Confira se a apólice cobre invalidez por doença ou apenas por acidente, porque a maioria dos contratos de vida em grupo cobre só a segunda.

5. O prazo de aviso. O contrato fixa em quantos dias o sinistro deve ser comunicado, e o atraso na comunicação pede justificativa por escrito.

Discordar do laudo não encerra o assunto. As condições gerais preveem junta médica, com um profissional indicado por cada lado e um terceiro escolhido pelos dois, e a divergência de percentual é exatamente o caso que essa cláusula existe para resolver.

O custo da junta costuma ser dividido, com cada lado pagando o seu médico e a metade do desempate. Vale a conta quando a diferença entre dois percentuais da tabela passa de alguns milhares de reais.

Quem banca a edição de hoje

I'm 63 With $1.5M. Can I Spend $10K a Month?

You’ve saved $1.5 million. Now comes the real test.

Can it produce $10,000 a month, or will that pace drain your portfolio?

Most retirees do not get a clear answer until it is too late.

The issue is not just how much you have. It is whether your portfolio was built to pay you, not just grow.

That difference can determine whether your money lasts decades or starts breaking down early.

Sequence of returns, taxes on withdrawals, healthcare costs, and whether the 4% rule still applies all play a role.

Fiduciary advisors created a breakdown showing what drives sustainable income and why the same $1.5M can produce very different outcomes.

If you have $1M or more invested, do not guess.

O clique de apoio mantém a edição gratuita


III  Placar do Sinistro

Três laudos, três percentuais

Laudo 1. Marceneiro, capital de IPA de R$ 100.000, amputação total do polegar direito confirmada depois da alta. A tabela aponta 25% para a perda total do polegar da mão dominante, e o pagamento saiu em R$ 25.000, com o capital de morte intacto.

Laudo 2. Mesma apólice, mesmo acidente, perda de apenas uma falange do polegar. A tabela paga a metade do percentual do dedo nesse caso, 12,5% do capital, e o depósito fechou em R$ 12.500 sobre o mesmo capital de R$ 100.000.

Laudo 3. Mesma apólice, dedo preservado, com rigidez que reduziu em 50% o movimento do polegar. A perícia mediu perda funcional parcial, aplicou metade dos 25% e chegou aos mesmos 12,5%, com laudo de fisioterapia anexado ao processo.

Os três casos partem do mesmo dedo e do mesmo contrato. O que separa R$ 25.000 de R$ 12.500 é uma linha de laudo sobre o grau da perda, escrita por um médico que examina a mão uma única vez.

A perícia por vídeo virou comum em sinistro de menor valor, com fotos e relatório do médico assistente no lugar do exame presencial. A qualidade da documentação enviada passa a valer tanto quanto a lesão em si.

Quem trabalha com as mãos tem um agravante que a tabela não enxerga. O percentual é o mesmo para o marceneiro e para o gerente de banco, porque a cobertura mede a perda anatômica ou funcional, e não a perda de renda de quem sofreu o acidente.

O que fazer nas duas semanas seguintes ao acidente

1. No dia do atendimento: guarde o prontuário, o boletim de ocorrência e as fotos da lesão com data, mesmo que a invalidez ainda não seja certa.

2. Na primeira semana: comunique o sinistro à seguradora dentro do prazo do contrato, ainda que o tratamento esteja em curso, e registre o número do processo.

3. Antes da perícia: peça ao médico assistente um relatório que descreva a perda em termos da tabela, com o grau de redução funcional em percentual.

4. No dia do laudo: peça cópia do parecer da seguradora com a linha da tabela e o percentual aplicado, por escrito, e confira contra o anexo da sua apólice.

5. Se o percentual vier abaixo do esperado: acione a cláusula de junta médica dentro do prazo indicado na resposta, com o relatório do seu médico em mãos.

A tabela não negocia e o capital não muda. O que ainda se move depois do acidente é a descrição da lesão que chega ao analista.

Levantar o anexo com os percentuais antes de precisar dele leva quinze minutos, e é o que separa aceitar um laudo de contestar um laudo.

"Se o seu polegar parasse de dobrar amanhã, você saberia dizer quanto a sua apólice pagaria?"


Quiz da edição

Numa apólice de vida, como se calcula a indenização de invalidez permanente parcial por acidente?

APelo capital de morte da apólice, pago por inteiro ao segurado
BPelo percentual da tabela anexa aplicado sobre o capital de invalidez
CPelo salário perdido nos meses de afastamento do trabalho
DPelo custo do tratamento médico apresentado em notas fiscais

Defenda seu título de Vigia (3 acertos seguidos garantem o primeiro).

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga
 10
ebook O Ano da Sua Aposentadoria

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Estreante}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
Continuar ofensiva
 
Seu ouro
{{moedas | 0}} na carteira

como ganhar mais

abrir +1 · quiz +3 · clique +5 · subir de patente +10 a +100

Troque seu ouro por prêmios digitais do acervo.

Abrir a loja


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter