|
|
|
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O histórico de sinistros que ficava na gaveta do corretor
Com o Open Insurance, o segurado libera a apólice e os sinistros para outra seguradora por até 12 meses e cota a renovação sozinho.
|
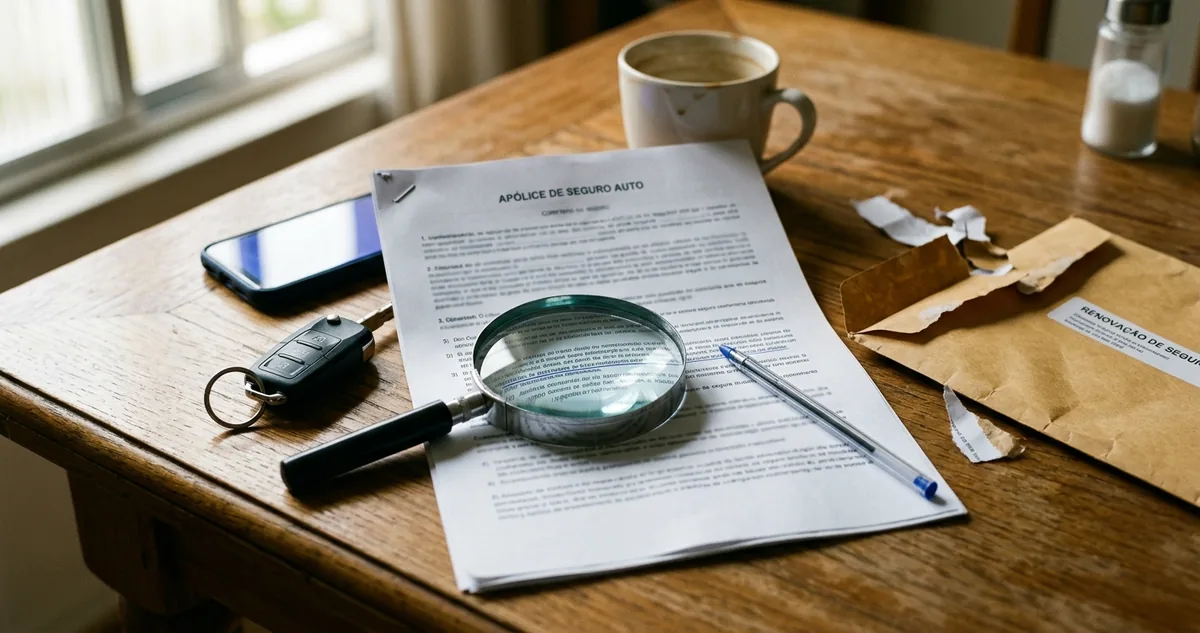
A apólice que agora viaja com o segurado
|
| ▼ |
| |
|
A frase aparece quase sempre na semana da renovação: "Não troco de corretor, só ele tem meu histórico de sinistros." Foi essa crença que fez Marta Siqueira pagar R$ 1.140 a mais por um ano de seguro do carro.
O caso é ilustrativo e segue o roteiro comum da renovação. Marta, analista de compras de 38 anos em Curitiba, tem um hatch de 2021 segurado havia cinco anos pela mesma corretora. Nesse período, abriu um único sinistro: um para-brisa trincado por pedra na BR-277, pago em 2023.
Trinta dias antes do vencimento, o corretor manda a proposta. O prêmio (o valor que o segurado paga pelo seguro) sobe de R$ 3.200 para R$ 4.340. A explicação chega num áudio curto: o carro ficou mais visado, o bairro teve mais roubos e o para-brisa pesou no perfil.
Marta pensa em cotar em outra seguradora e desiste. Acredita que, fora da corretora, ninguém consegue provar a classe de bônus dela (o desconto que cresce a cada ano sem sinistro e encolhe quando um sinistro é pago). Teme recomeçar do zero e pagar ainda mais.
A crença tinha fundamento até poucos anos atrás. A apólice, os endossos (as alterações feitas no contrato durante a vigência) e a lista de sinistros ficavam no sistema da seguradora, e quem buscava e repassava esses papéis era o corretor. Sem ele, o segurado chegava à concorrente de mãos vazias.
Desde que a SUSEP (Superintendência de Seguros Privados, o órgão que fiscaliza as seguradoras) regulamentou o Open Insurance, o segurado pode autorizar outra seguradora a ler esses dados direto na fonte. A autorização vale pelo prazo que ele escolher, até 12 meses, e pode ser cancelada a qualquer momento.
Marta assina a renovação de R$ 4.340 sem saber que a porta existe. O corretor dela também não comenta.
A faixa I abre essa autorização campo por campo: o que ela libera, para quem, por quanto tempo e o que fica de fora.
Continue lendo ↓
|
|
|
|
I Leitura de Apólice
O que a autorização deixa ler
|
|
O consentimento do Open Insurance libera cadastro, apólice e sinistros para a seguradora escolhida, pelo prazo que o segurado marcar, até 12 meses.
|
O Open Insurance (sistema de seguros aberto, na tradução usada pela própria SUSEP) leva para o seguro a lógica que o Banco Central aplicou às contas bancárias no Open Finance. A regra-mãe é a Resolução CNSP nº 415, de 2021, do Conselho Nacional de Seguros Privados, e o cronograma de fases saiu em circulares da SUSEP nos anos seguintes.
O caminho começa na seguradora que vai receber os dados. No aplicativo ou no site dela, o segurado escolhe a seguradora de origem, marca os grupos de dados que quer liberar e define o prazo. Depois é levado ao ambiente da seguradora de origem, faz login com a senha de cliente e confirma.
Nenhum papel passa pelo corretor. A conversa acontece entre os sistemas das duas empresas, e o segurado é quem aperta o botão.
Os três grupos de dados
O primeiro grupo é o cadastro: nome, CPF, endereço e contatos. O segundo é a apólice: coberturas contratadas, limites (o teto que a seguradora paga em cada cobertura), franquia (a parte do prejuízo que fica com o segurado), vigência e prêmio pago.
O terceiro é o histórico de sinistros: data de cada aviso, cobertura acionada e valor indenizado. É nele que mora a classe de bônus, porque cada ano sem indenização sobe um degrau e cada sinistro pago desce.
Com os três grupos na mão, a seguradora nova enxerga o mesmo retrato que a antiga usa para calcular a renovação. O desconto conquistado em cinco anos deixa de depender da palavra de alguém.
O direito de levar esses dados para outra empresa não nasceu no setor de seguros. A Lei Geral de Proteção de Dados já o garantia a qualquer cliente:
|
"O titular dos dados pessoais tem direito a obter do controlador, em relação aos dados do titular por ele tratados, a qualquer momento e mediante requisição: portabilidade dos dados a outro fornecedor de serviço ou produto, mediante requisição expressa."
Lei Geral de Proteção de Dados, Lei 13.709, artigo 18, caput e inciso V, 2018.
|
A lei deu o direito; o Open Insurance deu o encanamento. Antes dele, a portabilidade dependia de pedido por escrito e de prazo de resposta. Com ele, a leitura acontece entre sistemas, em minutos.
Os limites do consentimento
O prazo máximo é de 12 meses. Vencido o prazo, a seguradora nova perde o acesso e precisa pedir outra autorização. O segurado pode cancelar antes, pelo aplicativo de qualquer uma das duas pontas, e o cancelamento vale na hora.
A autorização serve a uma finalidade declarada na tela, como cotar a renovação do seguro auto. A seguradora que recebe os dados não pode usá-los para outra venda sem novo consentimento. Também não recebe dado de apólice que o segurado não marcou.
|
|
|
|
|
II Regra de Bolso
A cotação que começa 45 dias antes
|
|
Libere os dados para duas seguradoras 45 dias antes do vencimento: o corretor deixa de ser o único com o seu histórico na mão.
|
A proposta de renovação do seguro auto costuma chegar entre 15 e 30 dias antes do fim da vigência. O intervalo é curto para comparar preços, e é nele que a crença da Marta pesa: sem tempo, o segurado assina o que veio.
Quarenta e cinco dias dão folga para três etapas: liberar os dados, receber as cotações e levar a melhor delas ao corretor atual, se ele quiser cobrir a oferta.
A data certa está na própria apólice, no campo de fim de vigência. Basta subtrair 45 dias e anotar na agenda do celular.
Se a seguradora atual ainda não aparece na lista de origem, o segurado pergunta à ouvidoria dela quando entra no sistema. Enquanto a resposta não chega, vale o caminho antigo: pedir por escrito a cópia da apólice e a declaração de sinistros, que a Lei Geral de Proteção de Dados manda entregar ao titular.
Como cotar a renovação em 5 passos
1. Abra o aplicativo da seguradora que vai cotar e procure a área de Open Insurance ou de compartilhamento de dados. Escolha a seguradora atual como origem.
2. Marque cadastro, apólice e sinistros. Sem o grupo de sinistros, a cotação sai sem a classe de bônus e volta mais cara.
3. Defina o prazo mais curto que resolve: 3 meses bastam para cotar e assinar. Prazo longo só faz sentido para quem quer acompanhamento ao longo do ano.
4. Repita com uma segunda seguradora. Duas propostas mostram se o preço da renovação está fora da curva ou se o mercado inteiro subiu.
5. Depois de assinar, cancele as autorizações que sobraram, no painel de consentimentos do aplicativo.
O papel que sobra para o corretor
O corretor continua útil. Ele lê as cláusulas, compara franquias, explica a carência e acompanha o sinistro quando o pior acontece. O que muda é a base da negociação: a corretora que contava com o cliente preso ao histórico agora compete por preço e por serviço.
O segurado também pode compartilhar os dados com a própria corretora, se ela estiver no sistema. Nesse caso, o acesso vai para o profissional escolhido, pelo prazo marcado, com a mesma regra de cancelamento.
|
| |
|