In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 036
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O aviso do sinistro sai no mesmo dia do boletim

O artigo 771 do Código Civil manda avisar a seguradora logo que você souber, e a demora que aumenta o prejuízo custa a indenização.

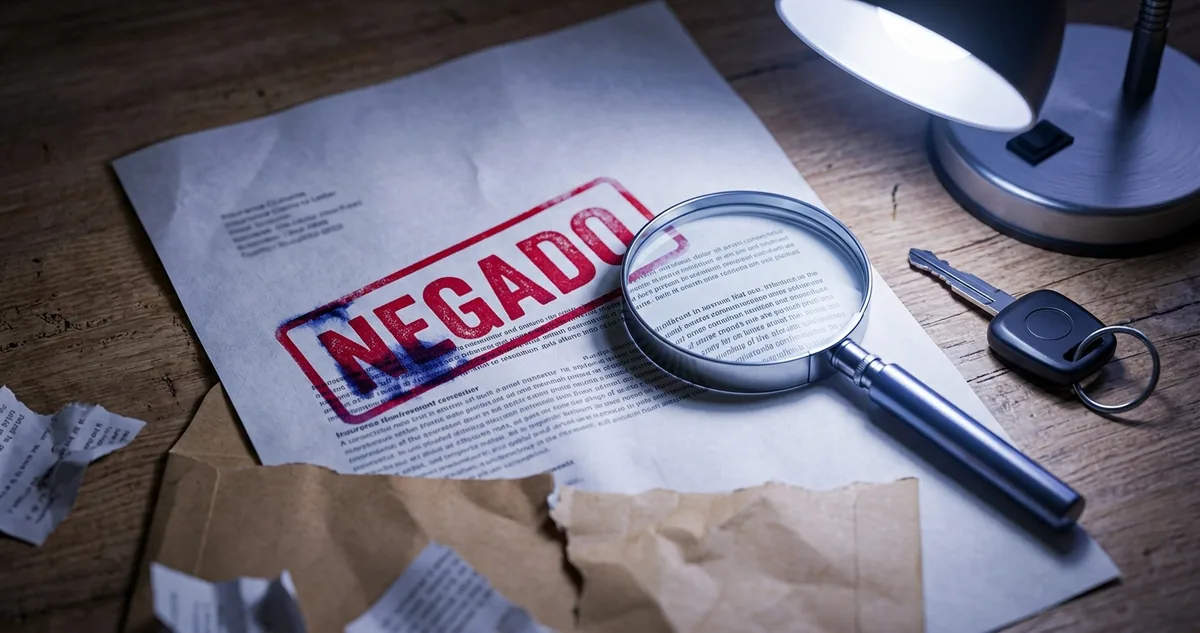
Mesa com boletim de ocorrência, celular em ligação e a apólice aberta no parágrafo do aviso de sinistro.

O protocolo aberto na mesma tarde do estrago


"Vou avisar a seguradora quando eu juntar todos os documentos." A frase soa como zelo e é o primeiro passo do prejuízo. O artigo 771 do Código Civil, a Lei 10.406 de 2002, manda participar o sinistro (avisar formalmente a seguradora do que aconteceu) logo que o segurado souber, e a papelada entra depois, no ritmo da apuração.

O aviso e a documentação são duas etapas separadas, com relógios diferentes. O aviso é uma comunicação curta, feita por telefone, aplicativo ou site, que abre o processo e gera um número de protocolo. A documentação é a fase seguinte, com nota fiscal, laudo, orçamento e boletim de ocorrência, e ela pode levar semanas sem prejudicar ninguém, desde que o aviso já tenha saído.

Quem inverte a ordem perde nos dois lados. A seguradora só começa a trabalhar depois do aviso, então cada dia de silêncio é um dia que não conta para o prazo de pagamento dela. E o estrago continua andando: a infiltração que molhou uma parede na segunda-feira já molhou o piso e o rodapé na sexta.

A segunda metade do artigo 771 cobra justamente esse ponto. Além de avisar, o segurado tem que tomar providências imediatas para minorar as consequências do sinistro, ou seja, reduzir o tamanho do estrago com o que estiver à mão. Fechar o registro de água, desligar o quadro de luz, cobrir o telhado com lona.

A penalidade escrita na lei é a mais dura do contrato de seguro: perda do direito à indenização. Ela não é automática em qualquer atraso de um dia, e a leitura dessa nuance está no texto do próprio artigo, que liga a perda ao prejuízo causado pela demora.

Vale separar o que a lei exige, o que cabe nas primeiras horas e como três avisos terminam de formas diferentes. A leitura de hoje abre pelo texto legal.

Continue lendo ↓


I  Leitura de Apólice

O que o artigo 771 cobra do segurado

O aviso do sinistro não espera documento nenhum.

Duas obrigações nascem no mesmo instante em que você descobre o sinistro: comunicar a seguradora e conter o estrago.

O artigo 771 do Código Civil não fixa prazo em dias, e a ausência de número confunde. O marco que ele usa é o conhecimento: a contagem começa quando o segurado fica sabendo do sinistro, não quando o fato ocorreu. Carro furtado durante a viagem de uma semana tem o aviso contado do retorno, e não do dia do furto.

Com o aviso na mão, a seguradora abre a regulação do sinistro, que é a apuração da causa, da cobertura e do valor devido. Nessa etapa ela designa um regulador ou um perito, pede a lista de documentos e, em sinistro de patrimônio, costuma agendar vistoria no local antes do reparo definitivo.

O que cabe no aviso

O aviso mínimo tem cinco informações, todas de cabeça: número da apólice ou o CPF do segurado, data e hora em que o fato foi percebido, o que aconteceu em uma frase, o endereço ou o local, e um telefone de contato. Nenhuma delas exige arquivo anexado.

O protocolo que nasce dessa ligação é a sua prova de data. A Circular 621 da Susep, de 2021, dá à seguradora até 30 dias para pagar a indenização, contados da entrega completa dos documentos básicos, e permite suspender esse prazo uma única vez para pedir documento complementar. Sem protocolo registrado, você não tem de onde começar a contar.

Guarde três dados do aviso no mesmo lugar: o número do protocolo, a data e a hora do registro, e por qual canal você avisou. Um print da tela do aplicativo resolve os três.

O canal também importa. Aviso feito ao corretor vale como comunicação, porque ele representa o segurado diante da seguradora, mas o registro formal continua sendo o protocolo da companhia. Peça ao corretor que confirme o protocolo aberto.

"Sob pena de perder o direito à indenização, o segurado participará o sinistro ao segurador, logo que o saiba, e tomará as providências imediatas para minorar-lhe as consequências."

Código Civil, Lei 10.406, artigo 771, 2002.

A primeira oração carrega a penalidade e a última carrega a condição. O que o artigo pune é a demora que piora o resultado, porque ela tira da seguradora a chance de agir enquanto o estrago ainda era pequeno. Atraso de dois dias num vazamento já contido pesa bem menos que atraso de duas semanas com a água correndo.

Existe um segundo relógio correndo em paralelo, e ele fecha a porta de vez. O prazo para cobrar a indenização na Justiça é de um ano, pelo artigo 206, parágrafo 1º, inciso II do Código Civil, contado da ciência do fato gerador e suspenso enquanto a seguradora analisa o pedido. O aviso rápido também serve para congelar esse ano a seu favor.


II  Regra de Bolso

O que fazer nas primeiras horas

Cinco movimentos cabem no mesmo dia do sinistro, e nenhum deles depende de você ter documento em mãos.

A sequência importa porque cada passo protege o passo seguinte. Aviso primeiro, registro da ocorrência depois, foto em terceiro, contenção em quarto, protocolo e lista de documentos por último.

1. Avise no mesmo dia pelo canal oficial, mesmo sem nota fiscal, sem orçamento e sem boletim. A ligação leva oito minutos e basta contar o que você viu. Deixar para o fim de semana seguinte é o erro mais caro da lista.

2. Registre o boletim de ocorrência quando houver crime ou terceiro envolvido: furto, roubo, incêndio, colisão com outro veículo. O boletim é documento da fase seguinte, não requisito do aviso, e pode ser anexado depois pelo aplicativo.

3. Fotografe antes de mexer no cenário do dano. Dez fotos do dano, do ambiente e da causa, com a data automática do celular ligada. A vistoria chega dias depois, quando metade da cena já foi limpa.

4. Contenha o estrago sem destruir a prova. Fechar registro, desligar o disjuntor, cobrir com lona e retirar o móvel da água são providências esperadas de você. Guarde o recibo de qualquer serviço de emergência, porque ele costuma ser reembolsável.

5. Peça a lista de documentos por escrito, no email ou no próprio aplicativo, e confirme a data em que a entrega ficou completa. Dessa data em diante começam a correr os 30 dias da seguradora, e você passa a ter uma cobrança objetiva a fazer.

Quando a demora cobra caro

Infiltração é o caso em que o atraso mais aparece. Uma tubulação rompida atrás da parede produz mancha em dois dias, mofo em dez e troca de piso em trinta. A seguradora paga o dano do evento coberto, e a parte que cresceu pelo abandono entra na conversa como agravamento, com desconto ou recusa parcial.

No automóvel, a demora atinge outra peça do processo: a localização do veículo. Furto comunicado na mesma hora entra no sistema de bloqueio e de alerta com chance real de recuperação. Furto comunicado três dias depois chega quando o carro já foi desmontado, e a conversa vira apenas indenização integral.

Em seguro de vida e de acidentes pessoais, o relógio que aperta é o da prova médica. Relatório feito no dia do acidente descreve a lesão com exame fresco. Relatório pedido meses depois depende de prontuário incompleto, e é nessa fragilidade que o pedido trava.


Quem banca a edição de hoje

You're Invited: Investing Moves to Boost After-Tax Returns

You've worked hard to fund your portfolio — your investment strategy should work just as hard to maximize your after-tax returns.

On September 17, join Range's CFPs and CPAs live for the practical moves that put more of your returns back in your pocket.

What we'll cover:

  • Investment moves to maximize your after-tax returns

  • How tax-loss harvesting can lower the taxes you owe

  • When direct indexing works (and when it doesn't)

  • How to build a diversified portfolio that reduces tax drag.

Range is all-in-one AI wealth management — tax, investments, retirement, and estate in one place. Bring your questions for the live Q&A. Free to attend, and seats are limited.

This webinar is for informational purposes only and does not constitute investment advice or a recommendation to buy, hold, or sell any security. Forward-looking statements involve risks and uncertainties. Past performance is not indicative of future results. Range defines "high earners" as households with income over $300k.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três avisos, três respostas

Caso A. Chuva de granizo quebrou duas telhas e molhou o teto do quarto no sábado à noite. O dono avisou pelo aplicativo na mesma noite, cobriu a área com lona no domingo e guardou o recibo de R$ 180 do serviço. A vistoria veio na quarta-feira, o laudo amarrou o dano ao granizo e a seguradora pagou o reparo do telhado, a pintura do teto e o reembolso da lona.

Caso B. Vazamento embaixo da pia começou como mancha no rodapé e o morador decidiu esperar o fim da reforma para avisar. O aviso saiu 26 dias depois, com o piso de madeira já empenado em três ambientes. A seguradora cobriu o reparo da tubulação e o trecho de piso próximo ao ponto do vazamento, e recusou o restante, apontando a demora como causa da extensão do dano.

Caso C. Notebook furtado no aeroporto em viagem de trabalho. O boletim de ocorrência saiu no mesmo dia, o aviso à seguradora saiu na manhã seguinte, e a nota fiscal só foi localizada duas semanas depois, no email da compra. O atraso da nota não atrapalhou nada, porque o aviso já estava protocolado e o prazo de pagamento começou a contar quando o último documento chegou.

Os três tinham cobertura válida e prêmio pago em dia. O que separou os desfechos foi a distância entre o momento em que cada um soube do problema e o momento em que a seguradora soube.

"O segurado e o segurador são obrigados a guardar na conclusão e na execução do contrato, a mais estrita boa-fé e veracidade, tanto a respeito do objeto como das circunstâncias e declarações a ele concernentes."

Código Civil, Lei 10.406, artigo 765, 2002.

Boa-fé na execução do contrato é exatamente o que o aviso rápido demonstra. O segurado que comunica no mesmo dia, fotografa a cena e contém o estrago entrega à seguradora um caso verificável. O que comunica um mês depois entrega um caso onde a causa e o tamanho do dano já não podem ser separados, e essa dúvida joga contra quem pede o dinheiro.

Quem conta o tempo em cada etapa

Do conhecimento do fato até o aviso, o tempo é contado contra o segurado, sem prazo fixo em dias. Do aviso até a entrega completa dos documentos, o tempo é compartilhado: a seguradora pede, você entrega. Da entrega completa até o pagamento, o tempo é contado contra a seguradora, em 30 dias pela Circular 621 da Susep, de 2021.

Saber de quem é o relógio muda a cobrança. Antes da entrega completa, insistir por telefone rende pouco, porque a bola está com você. Depois dela, a contagem é objetiva e a reclamação na ouvidoria da seguradora, ou na Susep, tem data e número para citar.

O aviso é a única etapa do sinistro que depende só de você e que não se recupera depois. Documento atrasado se entrega amanhã, foto perdida às vezes se substitui por laudo, e o dia do aviso não volta.

"Se o teto da sua casa molhasse hoje à noite, você sabe para qual número ligar antes de pegar o balde?"

Confira hoje, na apólice que está no seu email:

1. O telefone de aviso de sinistro da seguradora, gravado nos contatos do celular.

2. A cláusula que descreve o aviso de sinistro e as providências de emergência reembolsáveis.

3. A lista de documentos básicos exigidos na sua cobertura, conferida com calma antes de precisar dela.


Ebook + app · Seguro Sem Segredo

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

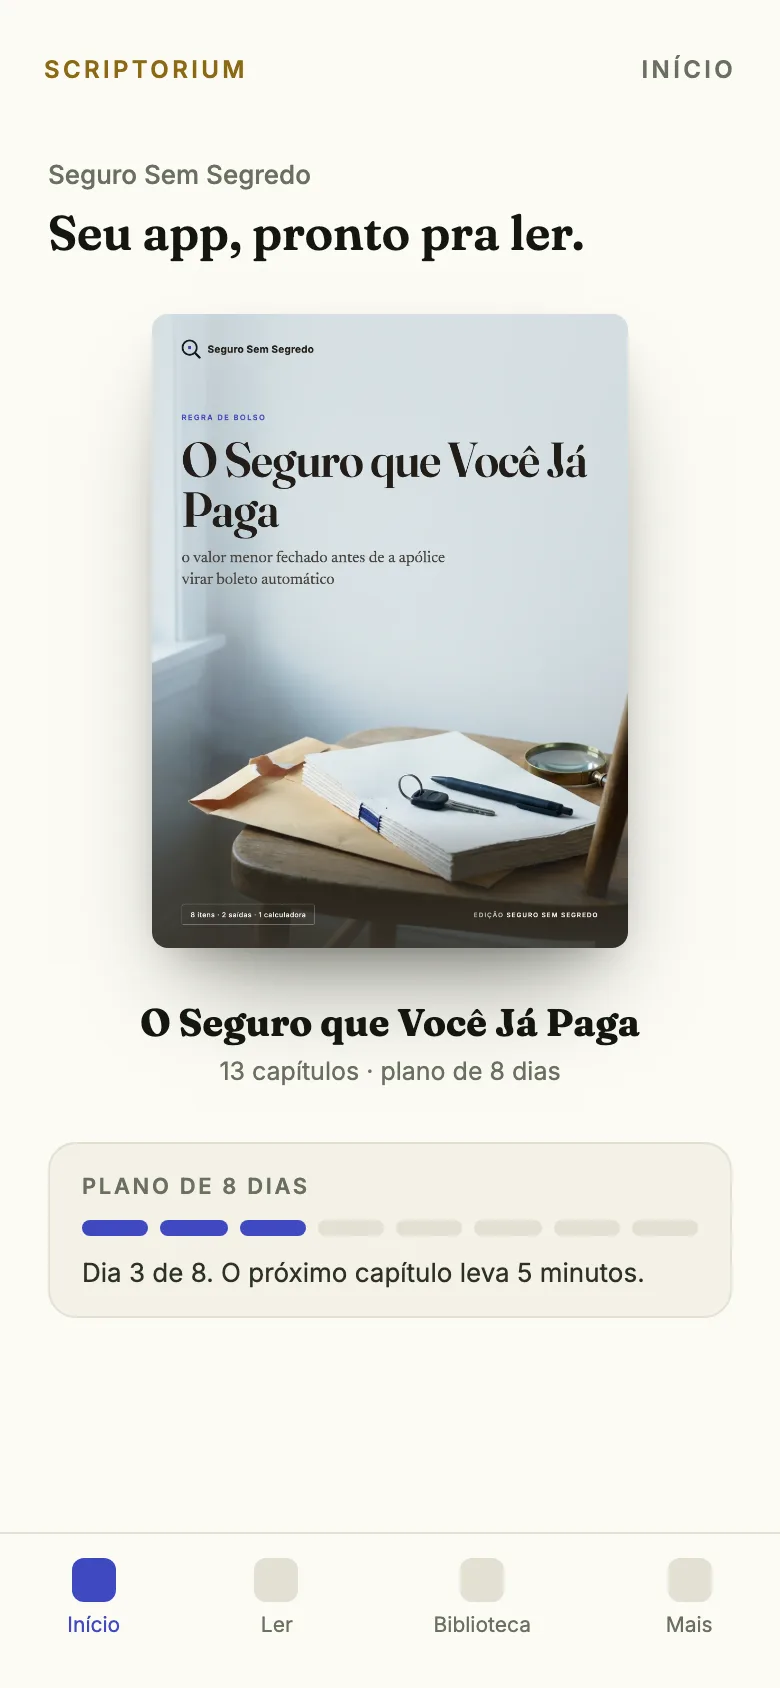
O Seguro que Você Já Paga, no ebook e no app.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo artigo 771, o prazo pra segurado avisar sinistro conta a partir de quê?

AData do fato, mesmo se descoberto depois
BMomento em que segurado fica sabendo do sinistro
CEntrega do boletim de ocorrência
DVistoria do perito no local

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter