Sponsored by

Seguro Sem Segredo   Seguro Sem Segredo
ED 042
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O artigo 1.346 deixa sua TV de fora

O seguro obrigatório do condomínio cobre a edificação inteira contra incêndio, e o interior do apartamento fica por conta de quem mora nele.

Apólice coletiva do condomínio aberta sobre a mesa do salão de festas, ao lado da planta baixa do edifício com as áreas comuns marcadas.

A apólice do prédio aberta na assembleia


A frase sai na assembleia, dita por quem acabou de levantar a mão para aprovar a renovação da apólice coletiva: o prédio tem seguro, então minha televisão está coberta. O seguro que o condomínio contrata protege a edificação, e o aparelho ligado na sala do apartamento 302 não aparece em nenhuma cláusula desse contrato.

A obrigação de contratar não é uma escolha do síndico nem uma deliberação da assembleia. O artigo 1.346 do Código Civil, a Lei 10.406 de 2002, manda segurar toda a edificação contra o risco de incêndio ou destruição, total ou parcial. O condomínio que não tem apólice vigente está descumprindo lei federal, e o síndico responde pessoalmente por essa omissão.

O que essa apólice cobre tem um desenho preciso e pouco conhecido de quem paga a cota mensal. Ela responde pela estrutura do edifício, pelas fundações, pelas paredes, pelas lajes, pelo telhado, pelos elevadores, pela caixa d'água, pelo salão de festas e pelo hall. Responde também pelo esqueleto de cada unidade privativa, porque o artigo manda segurar a edificação inteira, incluindo as paredes e a laje do seu apartamento. O piso que você trocou, o armário embutido que mandou fazer, a geladeira, o notebook e a televisão ficam fora do alcance da apólice coletiva.

Essa fronteira tem endereço no próprio Código Civil. O artigo 1.331 separa as partes de propriedade exclusiva das partes de propriedade comum, e a apólice obrigatória enxerga o prédio pela mesma divisão. O morador que quer cobertura para o interior da unidade contrata um seguro residencial próprio, com valor declarado de conteúdo, e paga esse prêmio por fora da cota condominial. São dois contratos, com dois pagadores e dois processos de regulação, para um mesmo apartamento.

Quem assina o contrato coletivo, o que a lei exige dele e onde a assembleia entra nessa decisão são a primeira parada de hoje.

Continue lendo ↓


I  Leitura de Apólice

Quem assina a apólice do prédio inteiro

A apólice do prédio termina onde começa o seu piso.

A lei obriga a segurar a edificação, e o síndico é quem responde quando a apólice está vencida.

O condomínio entra no contrato como estipulante, a figura que contrata o seguro em nome de um grupo de segurados. Quem assina em nome do condomínio é o síndico, no exercício do dever que o artigo 1.348 do Código Civil descreve como diligenciar a conservação e a guarda das partes comuns.

A exigência é anterior ao Código Civil de 2002. A Lei 4.591, de 1964, que trata do condomínio em edificações, já obrigava a segurar a edificação contra incêndio ou destruição total ou parcial, com prazo contado a partir da concessão do habite-se, o documento da prefeitura que libera a ocupação do prédio.

O que a assembleia decide e o que ela não decide

A assembleia não delibera se contrata ou não contrata: a contratação é obrigatória. O que os condôminos decidem é o resto, e o resto é quase tudo. Qual seguradora, qual valor em risco declarado, quais coberturas adicionais entram, qual franquia e em quantas parcelas o prêmio será rateado.

O valor em risco é o número mais importante da apólice coletiva e o menos discutido na reunião. Ele deveria refletir o custo de reconstruir a edificação, incluindo demolição e remoção de entulho, e não o valor de mercado dos apartamentos, que embute o terreno e a localização.

Declarar valor em risco abaixo do custo de reconstrução aciona o rateio proporcional: segurou 60 por cento do valor real, recebe 60 por cento do prejuízo, mesmo num sinistro pequeno.

"É obrigatório o seguro de toda a edificação contra o risco de incêndio ou destruição, total ou parcial."

Código Civil, Lei 10.406, artigo 1.346, 2002.

A palavra edificação faz o trabalho pesado nessa frase. Ela abrange a construção inteira, área comum e unidade autônoma, tijolo por tijolo. O que ela não abrange é o que entrou no apartamento depois da entrega das chaves, porque móvel, eletrodoméstico e revestimento aplicado por conta do morador não fazem parte da edificação segurada.

As coberturas adicionais entram por contratação expressa, nunca por presunção. Danos elétricos nos equipamentos das áreas comuns, quebra de vidros do hall, responsabilidade civil do condomínio por acidente com terceiro, responsabilidade civil do síndico por ato de gestão, danos por vazamento em tubulação coletiva e perda de aluguel são itens que só existem se estiverem escritos na especificação.


II  Regra de Bolso

Cinco conferências antes da renovação

O morador que nunca leu a apólice do prédio descobre o tamanho do buraco no dia do sinistro, com o laudo do Corpo de Bombeiros na mão.

A renovação chega uma vez por ano e passa em dois minutos de pauta. Cinco conferências cabem nesses dois minutos e mudam o resultado de qualquer ocorrência futura.

1. Peça ao síndico a especificação da apólice vigente, a folha com os valores contratados, e confira a data final de vigência. Apólice vencida deixa o condomínio sem cobertura e o síndico exposto a responder com o próprio patrimônio pela omissão.

2. Compare o valor em risco declarado com uma estimativa de custo de reconstrução por metro quadrado, multiplicada pela área construída total do prédio. Diferença grande para baixo significa rateio proporcional garantido no primeiro sinistro sério.

3. Localize na especificação o limite máximo de indenização de cada cobertura, o teto em reais que a seguradora paga por item. Incêndio costuma ter o teto cheio; danos elétricos e vidros vêm com tetos pequenos, às vezes de poucos milhares de reais para o prédio inteiro.

4. Descubra quem paga a franquia quando o sinistro atinge uma unidade específica. A convenção do condomínio e a ata de aprovação definem se o valor sai do caixa comum ou do bolso do condômino beneficiado, e a ausência dessa regra vira briga no dia da ocorrência.

5. Contrate um seguro residencial próprio com valor de conteúdo declarado por escrito. Some móveis, eletrodomésticos, eletrônicos, revestimentos aplicados por você e bicicleta na garagem, e declare o total somado, não um número redondo escolhido no chute.

Onde o dinheiro escapa nessa conta

O primeiro vazamento é a benfeitoria não declarada. Quem derrubou parede, trocou piso, instalou armário planejado e refez a rede elétrica aumentou o valor do interior da unidade, e a apólice coletiva continua respondendo apenas pelo esqueleto original entregue pela construtora.

O segundo vazamento é a cobertura de conteúdo confundida com a cobertura de estrutura no seguro residencial individual. São dois limites separados na mesma apólice, e contratar um valor alto de estrutura com conteúdo simbólico deixa a sala mobiliada sem proteção.

O terceiro vazamento é a responsabilidade civil ausente. Vazamento do seu banheiro que estraga o teto do vizinho de baixo não é sinistro da apólice do prédio: cobre quem tem responsabilidade civil familiar contratada no seguro residencial, e essa cobertura costuma custar poucos reais por mês.


Quem banca a edição de hoje

How 2M+ Professionals Stay Ahead on AI

AI is moving fast and most people are falling behind. 

The Rundown AI keeps you ahead of the curve. 

It's a free AI newsletter that keeps you up-to-date on the latest AI news, and teaches you how to apply it in just 5 minutes a day.

Plus, complete the quiz after signing up and they’ll recommend the best AI tools, guides, and courses — tailored to your needs.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três incêndios, três divisões de conta

Caso A. Incêndio no quadro de distribuição do subsolo, com fumaça atingindo a garagem e dois elevadores parados. Reparo estrutural, troca de fiação coletiva e recuperação das cabines foram pagos pela apólice do condomínio, porque tudo aconteceu em área comum. Carros dos moradores ficaram de fora, e cada proprietário acionou o próprio seguro de automóvel.

Caso B. Curto-circuito na tomada da cozinha do apartamento 302, com fogo contido na própria unidade. A apólice coletiva pagou a recuperação das paredes, da laje e das esquadrias, por serem parte da edificação segurada. Armários, geladeira, fogão e televisão somaram 31 mil reais de prejuízo e ficaram integralmente com a moradora, que não tinha seguro residencial contratado.

Caso C. Mesma cozinha, outro prédio, moradora com apólice residencial de conteúdo declarado em 40 mil reais. A estrutura entrou na apólice do condomínio, o recheio da unidade entrou na apólice residencial, e a família pagou apenas a franquia do próprio contrato. Duas apólices distintas, dois processos de regulação abertos, um sinistro só.

Os três condomínios tinham apólice coletiva vigente, com valor em risco adequado e prêmio em dia. O que separou os resultados foi a existência de um segundo contrato, feito pelo morador, para o que mora dentro das paredes.

"O síndico deve diligenciar a conservação e a guarda das partes comuns e zelar pela prestação dos serviços que interessem aos possuidores."

Código Civil, Lei 10.406, artigo 1.348, inciso V, 2002.

A guarda das partes comuns inclui manter a apólice viva. Síndico que deixa vencer o contrato, que reduz o valor em risco para aliviar a cota mensal ou que aceita cobertura básica num prédio com fachada de vidro e gerador no subsolo assume um risco pessoal, e a assembleia costuma descobrir essa escolha lendo a apólice depois do sinistro.

Onde a conta muda de lado

Prédio antigo com instalação elétrica original de quarenta anos concentra risco de incêndio dentro das unidades, e nesse perfil o seguro residencial individual deixa de ser acessório. Prédio novo, com sistema de detecção, sprinklers e quadro atualizado, distribui melhor o risco, ainda que a fronteira da cobertura permaneça idêntica.

O tamanho do recheio também pesa. Apartamento alugado mobiliado tem dois interesses distintos na mesma sala: o proprietário responde pelos móveis que deixou, o inquilino pelos próprios eletrônicos, e cada um precisa do próprio valor declarado para receber.

A apólice do prédio termina na parede da sua unidade: o que você comprou, instalou ou reformou depois das chaves só é indenizado por um contrato que leva o seu nome e um valor de conteúdo escrito nele.

"Se o fogo começasse na sua cozinha hoje, quem pagaria a geladeira?"

Confira hoje, na apólice do seu condomínio:

1. A data final de vigência da apólice coletiva e o valor em risco declarado da edificação.

2. O limite máximo de indenização das coberturas adicionais e a regra de quem paga a franquia.

3. O valor de conteúdo declarado no seu seguro residencial, conferido contra a soma real do que existe dentro do apartamento.


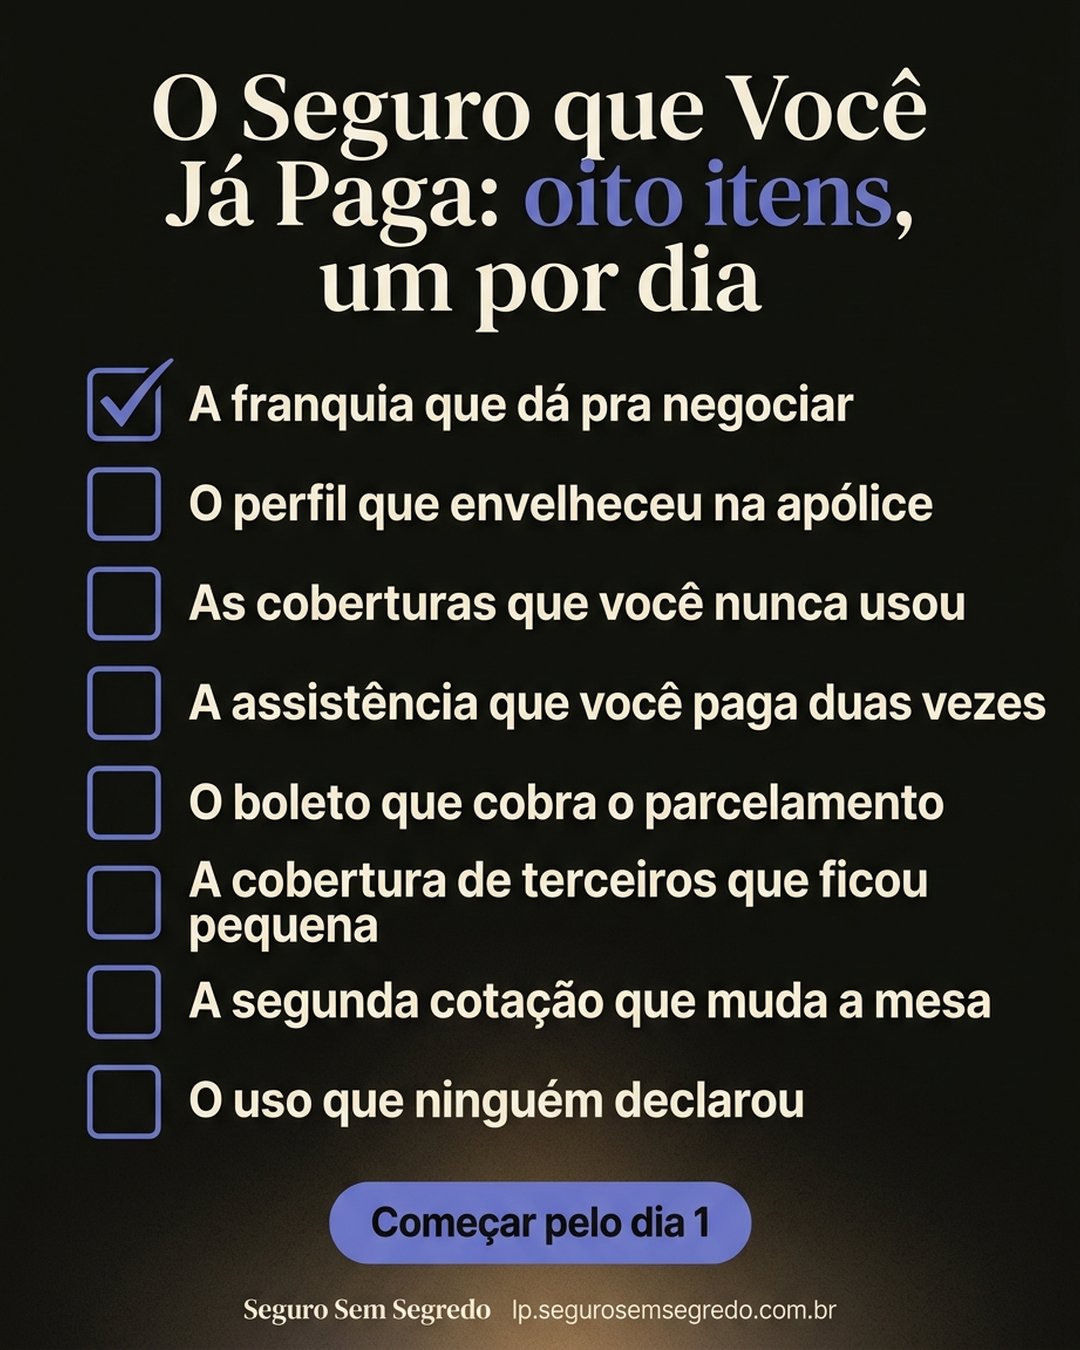
O Seguro que Você Já Paga: oito itens, um por dia: A franquia que dá pra negociar, O perfil que envelheceu na apólice, As coberturas que você nunca usou, A assistência que você paga duas vezes, O boleto que cobra o parcelamento, A cobertura de terceiros que ficou pequena, A segunda cotação que muda a mesa, O uso que ninguém declarou. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

Pela Lei 4.591, de 1964, que já obrigava a segurar a edificação contra incêndio ou destruição, o prazo para contratar o seguro era contado a partir de qual marco?

ADa aprovação da convenção do condomínio pela assembleia
BDa primeira renovação anual da apólice
CDa concessão do habite-se
DDa entrega das chaves ao primeiro morador

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 21/09, 15h30

A Reclamação no consumidor.gov.br
B Seguro perda e roubo
C Seguro do estagiário
D Seguro na conta de luz
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber 

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter