In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 024

As avarias que o laudo já deixou de fora

A vistoria prévia registra amassado, chassi e histórico de recuperado, e o que fica marcado no laudo sai da cobertura desde o primeiro dia.

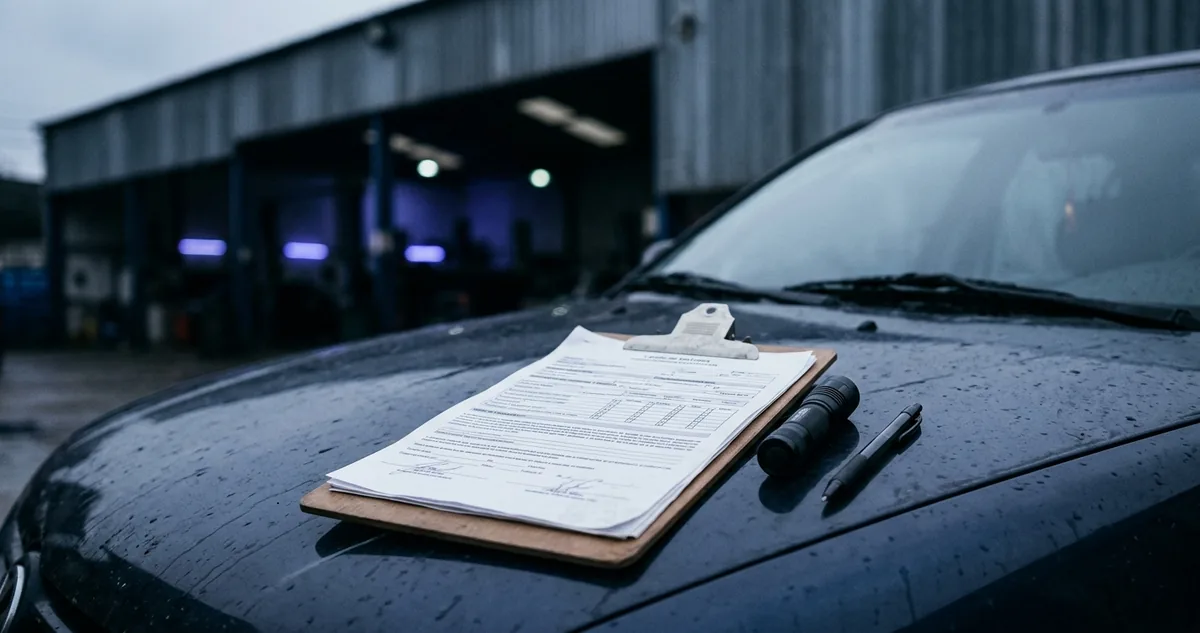
Prancheta com o laudo de vistoria apoiada sobre o capô de um carro escuro em um galpão.

O laudo aberto sobre o capô


O carro chegou ao galpão de vistoria às sete e quarenta de uma quinta-feira, lavado na véspera, com o tanque na metade e o dono convencido de que a inspeção era protocolo. Quarenta minutos depois ele saiu com um comprovante de recebimento na mão e nenhuma cópia do que tinha sido escrito ali dentro.

O laudo tinha catorze fotos e cinco marcações. Risco profundo na porta traseira direita, para-choque dianteiro com repintura, farol esquerdo trocado por peça de reposição sem certificação, para-brisa com trinca de doze centímetros no canto inferior e uma observação sobre solda no montante da coluna B.

A apólice foi emitida três dias depois, com prêmio de R$ 2.180 no ano e franquia de R$ 3.400. O dono conferiu o valor da parcela, o telefone da assistência e o nome do corretor. Não conferiu o campo que lista as ressalvas da vistoria, que ocupava dez linhas na terceira página do certificado.

Sete meses depois, uma batida no estacionamento de um mercado amassou a porta traseira direita. A oficina orçou R$ 4.900 para lataria, pintura e alinhamento da peça. A seguradora autorizou o reparo do amassado novo e recusou a repintura completa da porta, com uma justificativa de duas linhas: dano pré-existente registrado em vistoria, item excluído da cobertura.

A discussão durou três semanas e terminou com o dono pagando R$ 1.600 do próprio bolso, além da franquia. O argumento dele era que a porta ficaria pior depois do reparo do que antes da batida. O argumento da seguradora era uma foto datada, com hora, do risco que já estava ali quando o contrato começou.

A vistoria prévia não existe para dizer se o carro é bom. Ela existe para congelar o estado do veículo no dia zero e separar o que a apólice cobre do que ela nunca cobriu. Cada marcação daquele laudo é uma linha de exclusão que entra em vigor junto com a primeira parcela.

E existe uma marcação que pesa mais do que todas as outras juntas, a que trata do passado do chassi. A leitura de hoje começa pelo documento que decide o que fica dentro e o que já nasce fora.

Continue lendo ↓


I  Leitura de Apólice

O laudo é a lista do que não vai ser pago

O que a vistoria escreve hoje decide o que a apólice recusa depois.

A vistoria prévia não avalia o carro, ela inventaria avarias. Cada item registrado vira ressalva no contrato, e ressalva significa reparo por conta do dono.

O relatório sai do galpão com três blocos. O primeiro identifica o veículo: placa, chassi, motor, hodômetro e as fotos de identificação. O segundo lista as avarias visíveis, item por item, com foto e localização. O terceiro traz o parecer do vistoriador sobre indícios de reparo estrutural.

O bloco dois é o que muda a sua conta na oficina. Um risco na porta, um para-choque repintado, uma trinca no vidro ou um farol de reposição entram na apólice como itens em estado pré-existente. Quando o sinistro atingir aquela peça, a seguradora paga o dano novo e devolve a peça ao estado em que ela estava na foto, nunca melhor.

O bloco três é o que muda o contrato inteiro. Solda fora do padrão de fábrica, numeração de chassi remarcada, longarina com marca de estiramento ou registro de leilão no histórico levam o carro para outra categoria de risco.

As quatro marcações que mais pesam no laudo

Procure estas quatro linhas no relatório antes de assinar qualquer proposta:

 Avaria estética localizada, que gera ressalva de peça e não impede a emissão, mas tira aquela peça da cobertura de pintura

 Peça de reposição sem certificação, comum em farol, lanterna e retrovisor, que costuma virar exclusão de indenização daquele componente

 Indício de reparo estrutural, com solda ou massa em montante, longarina ou assoalho, que puxa análise técnica antes da aceitação

 Registro de sinistro de grande monta ou remarcação de chassi, que decide se a proposta é aceita, restringida ou recusada

Carro com passagem por perda total recuperado é o caso extremo dessa lista. A recuperação é legal, o documento é regular e a venda é permitida, mas a seguradora avalia risco, não legalidade.

Um carro recuperado costuma sair da mesa de aceitação com três destinos: recusa direta, cobertura restrita a roubo e furto, ou aceitação com prêmio maior e indenização calculada por tabela reduzida.

O motivo é estrutural, no sentido literal. Peça soldada fora da linha de montagem se comporta de outro jeito numa colisão, e a chance de perda total de novo é maior. A seguradora precifica essa probabilidade, e o contrato só cobre o risco que ele diz cobrir.

"Pelo contrato de seguro, o segurador se obriga, mediante o pagamento do prêmio, a garantir interesse legítimo do segurado, relativo a pessoa ou a coisa, contra riscos predeterminados."

Lei 10.406, de 10 de janeiro de 2002, artigo 757.

Risco predeterminado é a expressão que decide a discussão. O que o laudo marcou como já existente não é risco futuro, é fato presente, e fato presente fica fora da garantia.


II  Regra de Bolso

Conferir e contestar antes de assinar

A hora de discutir o laudo é entre a vistoria e a emissão da apólice. Depois da emissão, a foto datada vale mais do que qualquer argumento.

A vistoria é feita por empresa credenciada, não pela seguradora, e o relatório passa por um analista que nunca viu o carro. O que ele lê é a foto e a legenda. Legenda genérica do tipo avaria na lateral direita cobre a porta inteira, e a porta inteira sai da cobertura de pintura por causa de um risco de oito centímetros.

Pedir a cópia do laudo é direito seu e leva um email. Quase ninguém pede, e é por aí que a ressalva entra sem ser lida.

Cinco passos entre o galpão e a assinatura

1. Peça o laudo completo em PDF, com as fotos, no mesmo dia da vistoria. Relatório sem imagem não permite conferir se a legenda descreve o que a foto mostra.

2. Compare cada marcação com o carro na garagem, de dia e com o veículo limpo. Reflexo de galpão inventa risco, e sujeira esconde avaria.

3. Conteste por escrito, pelo canal do corretor, com foto sua da mesma peça no mesmo ângulo. Contestação verbal não vira número de processo, e sem número o laudo não muda.

4. Peça a delimitação da avaria em vez da exclusão da peça inteira. Trocar a ressalva de porta traseira direita por risco de oito centímetros no terço inferior da porta traseira direita preserva o resto da peça na cobertura.

5. Leia o campo de ressalvas do certificado quando a apólice chegar e confira se ele reproduz o laudo corrigido, não o original. A correção que não migrou para o certificado não existe no sinistro.

O prazo para pedir revisão costuma ser curto, entre cinco e dez dias contados da vistoria, e some quando a apólice é emitida. Depois disso, a mudança exige nova vistoria, com custo e nova análise de aceitação.

Para quem está comprando um carro usado e ainda não fechou negócio, a ordem inverte. Consulte o histórico do chassi antes de pagar, porque registro de sinistro de grande monta muda o preço do carro e o preço do seguro ao mesmo tempo.

A regra de bolso do dia cabe em duas linhas. Trate o laudo como parte do contrato e leia antes de assinar, e transforme toda ressalva ampla em ressalva delimitada, porque o que está escrito de forma vaga sempre é interpretado do jeito mais largo na hora de negar.

Quem banca a edição de hoje

The Future of AI in Marketing. Your Shortcut to Smarter, Faster Marketing.

Unlock a focused set of AI strategies built to streamline your work and maximize impact. This guide delivers the practical tactics and tools marketers need to start seeing results right away:

  • 7 high-impact AI strategies to accelerate your marketing performance

  • Practical use cases for content creation, lead gen, and personalization

  • Expert insights into how top marketers are using AI today

  • A framework to evaluate and implement AI tools efficiently

Stay ahead of the curve with these top strategies AI helped develop for marketers, built for real-world results.

O clique de apoio mantém a edição gratuita


III  Placar do Sinistro

Três laudos, três sinistros diferentes

Caso 1. Sedã 2019, laudo com risco na porta traseira direita descrito como avaria na lateral direita. Batida sete meses depois. Reparo do amassado autorizado, repintura da porta negada por ressalva, R$ 1.600 pagos pelo dono além da franquia de R$ 3.400.

Caso 2. Mesmo carro, mesmo laudo, ressalva delimitada por contestação escrita a risco de oito centímetros no terço inferior da porta. Mesma batida, mesma oficina. A repintura foi autorizada porque o dano novo ficou fora do trecho descrito, e o dono pagou só a franquia.

Caso 3. Hatch 2016 com registro de perda total recuperado no histórico do chassi. Duas seguradoras recusaram a proposta. A terceira aceitou com cobertura restrita a roubo e furto, prêmio 38% acima da média da categoria e indenização em caso de perda total calculada por 70% da tabela de referência.

Nos três casos o carro roda e o documento está regular. O que muda é quanto do reparo sai do seu bolso quando a peça atingida já aparecia no laudo.

A diferença entre o primeiro e o segundo caso não foi sorte nem corretor melhor. Foi um email com duas fotos, enviado quatro dias depois da vistoria, dentro do prazo de revisão, pedindo a delimitação da avaria descrita.

No terceiro caso, o ponto crítico não é a restrição em si, é saber dela antes de comprar o carro. Quem descobre a passagem por perda total na hora da vistoria já pagou pelo veículo, e a diferença entre o preço pago e o valor que a seguradora reconhece vira prejuízo travado.

Há um detalhe que resolve muita discussão de laudo antes de ela começar.

"Se o segurado, por si ou por seu representante, fizer declarações inexatas ou omitir circunstâncias que possam influir na aceitação da proposta ou na taxa do prêmio, perderá o direito à garantia, além de ficar obrigado ao prêmio vencido."

Lei 10.406, de 10 de janeiro de 2002, artigo 766.

Omitir a passagem por recuperado para conseguir aceitação é o caminho mais rápido para perder a indenização inteira no primeiro sinistro. Declarar o histórico rende prêmio maior, e prêmio maior é melhor do que contrato que não paga.

O que fazer com o seu laudo esta semana

1. Hoje: peça ao corretor o PDF completo da vistoria com as fotos, mesmo que a apólice já esteja em vigor.

2. Hoje: abra o certificado e leia o campo de ressalvas, linha por linha, comparando com as marcações do laudo.

3. Esta semana: fotografe cada peça citada, de dia e com o carro limpo, e guarde as imagens com data.

4. Se a vistoria for recente: conteste por escrito, dentro do prazo de revisão, pedindo delimitação da avaria em vez da exclusão da peça inteira.

5. Se estiver comprando: consulte o histórico do chassi e cote o seguro antes de fechar negócio, não depois.

Laudo mal lido não gera problema no dia da assinatura. Ele gera problema no dia do sinistro, quando a foto datada já decidiu a resposta.

"Se a sua porta amassasse amanhã, você saberia dizer o que o laudo da vistoria escreveu sobre aquela peça no dia em que a apólice começou?"


Guia Seguro Sem Segredo · Novo
Capa do guia O Seguro que Você Já Paga

O Seguro que Você Já Paga

O valor menor fechado antes de a apólice virar boleto automático.

Quero o guia →
 
Quiz da edição

No caso do texto, quanto o dono do carro pagou do próprio bolso, além da franquia, quando a seguradora recusou cobrir a repintura completa da porta danificada?

AR$ 950
BR$ 2.180
CR$ 1.600
DR$ 4.900

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga
 10
ebook O Ano da Sua Aposentadoria

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter