In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 044
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A Resolução 3.811 tira do banco a escolha da apólice

No financiamento pelo SFH, o seguro habitacional pode vir de qualquer seguradora autorizada, e a diferença aparece na parcela.

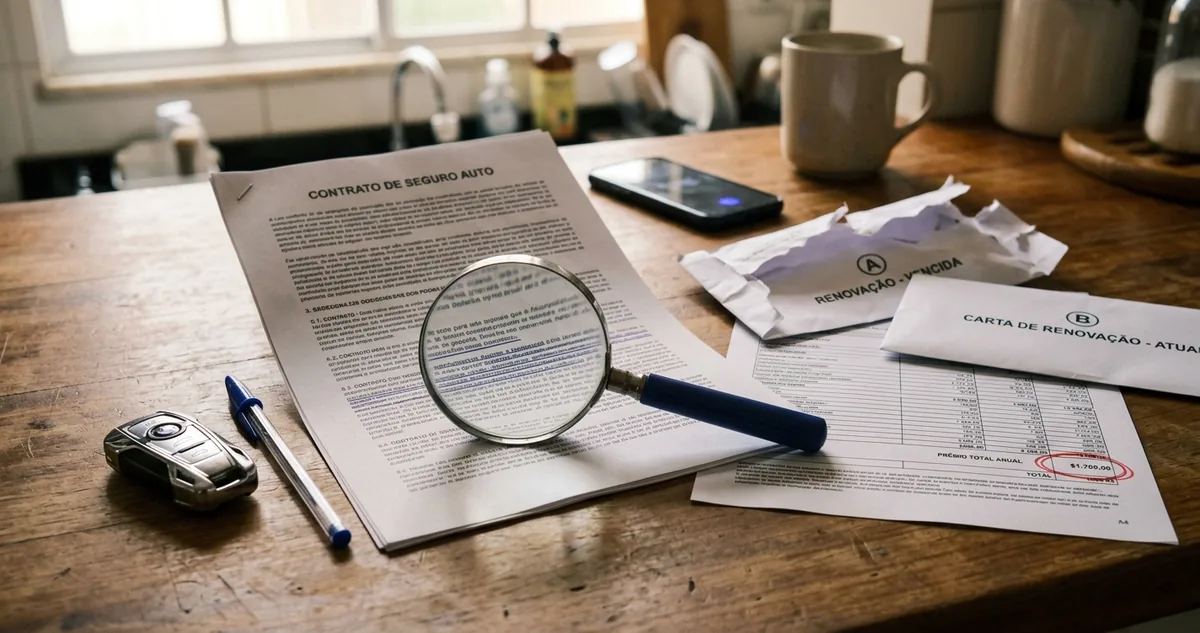
Simulação de financiamento sobre a mesa, com a linha do seguro habitacional marcada a caneta e duas propostas de seguradoras ao lado.

A linha do seguro dentro da simulação


O gerente gira a tela, aponta a parcela cheia da simulação e explica que o seguro já está somado ali dentro. O comprador assina imaginando que a apólice veio colada ao crédito, como o imposto vem colado à nota fiscal. Ela não veio.

Financiamento pelo SFH, o Sistema Financeiro de Habitação, exige seguro habitacional por lei, e esse seguro carrega duas coberturas obrigatórias. MIP significa Morte e Invalidez Permanente, e cuida do saldo devedor quando o comprador não pode mais pagar. DFI significa Danos Físicos ao Imóvel, e cuida da estrutura da casa quando incêndio, alagamento ou desabamento atingem o bem que garante a dívida. A obrigatoriedade das duas coberturas é fato da lei e não está em discussão.

A discussão mora em quem vende essas coberturas. O Conselho Monetário Nacional publicou a Resolução 3.811 em 2009, e ela obriga a instituição financeira a oferecer ao comprador a alternativa de contratar o seguro habitacional com a seguradora que ele mesmo escolher, desde que as coberturas mínimas sejam respeitadas. O banco continua exigindo o seguro; ele perdeu a exclusividade de escolher quem emite.

A informação circula pouco porque a seguradora indicada na simulação costuma pertencer ao mesmo grupo econômico do banco, e a taxa dela entra na parcela sem nenhuma linha comparativa ao lado. O comprador vê um valor único, mensal, dentro de um contrato de vinte ou trinta anos, e não tem como saber se aquele número é alto sem pedir uma segunda cotação.

O momento de usar a faculdade é estreito e quase ninguém percebe. Ela existe na contratação, quando a apólice externa pode ser apresentada junto da documentação do crédito, e existe também depois, na renovação anual, com o financiamento já em andamento. Os dois caminhos exigem o mesmo pedido escrito na agência, com a apólice anexada e o protocolo guardado.

Onde a resolução mora dentro do contrato, o que o banco é obrigado a aceitar e quais campos precisam estar iguais para duas cotações poderem ser comparadas abrem a leitura de hoje.

Continue lendo ↓


I  Leitura de Apólice

Onde a 3.811 mora dentro do contrato

A escolha da seguradora é sua.

O banco pode exigir o seguro e pode reprovar uma apólice fraca, mas não pode determinar de qual seguradora ela sai.

O contrato de financiamento habitacional tem um quadro resumo na primeira página, e a linha do seguro aparece ali com dois percentuais distintos. Um deles incide sobre o saldo devedor, referente à cobertura MIP. O outro incide sobre o valor de avaliação do imóvel, referente à cobertura DFI. Esses dois percentuais, multiplicados todo mês pelo saldo e pelo valor avaliado, formam a linha de seguro somada à prestação.

A apólice indicada pelo banco é uma apólice coletiva: o banco figura como estipulante, contrata para toda a carteira e adere cada comprador novo ao grupo. A alternativa aberta pela resolução é a apólice individual, contratada diretamente pelo comprador com a seguradora que ele escolheu, com o banco indicado como beneficiário do capital.

O que a resolução obriga a instituição a aceitar

"As instituições financeiras devem oferecer ao mutuário a opção de contratar o seguro habitacional com sociedade seguradora de sua livre escolha, observadas as coberturas mínimas exigidas."

Resolução 3.811 do Conselho Monetário Nacional, 2009.

A apólice de fora precisa cumprir três condições objetivas, e o banco não pode criar uma quarta na hora da análise.

A primeira condição é a seguradora estar autorizada pela SUSEP, a Superintendência de Seguros Privados, que é o órgão federal que fiscaliza o setor. O registro da seguradora e o código do produto aparecem impressos na própria apólice, e ambos podem ser conferidos no site da autarquia.

A segunda condição é a apólice trazer as duas coberturas obrigatórias com capital compatível. MIP precisa cobrir o saldo devedor integral, corrigido conforme o contrato. DFI precisa cobrir o custo de reconstrução do imóvel, que costuma ser menor que o preço de venda porque exclui o valor do terreno.

A terceira condição é o banco constar como beneficiário. A indenização paga pela seguradora particular segue para a instituição credora, abatendo a dívida, e essa cláusula precisa estar escrita na apólice antes da assinatura do contrato de financiamento.

O pedido é protocolado na agência, por escrito, com a apólice anexada. Guarde o protocolo numerado e a resposta formal: esse par de documentos é o que sustenta uma reclamação posterior caso a análise trave sem justificativa técnica.


II  Regra de Bolso

Cinco campos que igualam duas cotações

Cotação de seguro habitacional só se compara quando os cinco campos abaixo estão idênticos nas duas propostas.

Comparar o valor mensal de duas apólices sem conferir o que cada uma cobre produz uma conclusão errada com aparência de economia. A proposta mais barata pode ter capital de DFI menor, carência maior ou uma lista de exclusões mais longa. Os campos a seguir tornam as duas propostas comparáveis.

1. Capital segurado de MIP. Ele precisa acompanhar o saldo devedor mês a mês, com a mesma atualização monetária do contrato. Proposta que congela o capital no valor inicial deixa uma diferença descoberta conforme a correção do saldo avança.

2. Capital segurado de DFI e riscos cobertos. Confira o valor de reconstrução adotado e a lista de eventos: incêndio, explosão, alagamento, vendaval, desmoronamento e danos estruturais costumam aparecer. Alagamento por chuva e infiltração lenta são eventos distintos, e a segunda raramente entra.

3. Taxa expressa em percentual, nunca em reais. A cotação precisa trazer o percentual mensal sobre o saldo devedor e o percentual mensal sobre o valor de avaliação. Dois valores em reais isolados não se comparam, porque cada seguradora pode ter partido de bases diferentes.

4. Regra de reajuste e de faixa etária. Algumas apólices individuais reprecificam o percentual de MIP quando o segurado muda de faixa etária. Peça a tabela completa de faixas, com os percentuais de cada degrau, e projete o custo nas faixas que você ainda vai atravessar durante o financiamento.

5. Carência, exclusões e prazo de regulação. Anote o prazo em dias que a seguradora tem para concluir a regulação, que é a apuração feita antes do pagamento, e leia a lista de exclusões inteira.

Como a conta muda na prática

Na conta desta edição, com saldo devedor de 300 mil reais e percentual mensal de MIP em 0,0350%, a linha de seguro sai por 105 reais. O mesmo saldo a 0,0180% sai por 54 reais. A diferença mensal de 51 reais, repetida em 360 prestações e sem contar correção, soma 18.360 reais pagos a mais pela mesma cobertura obrigatória.

Essa aritmética funciona nos dois sentidos, e é justamente por isso que a cotação de fora precisa ser conferida campo a campo. Apólice individual mais barata com DFI subdimensionado devolve menos do que a reconstrução custa no dia do sinistro.


Quem banca a edição de hoje

How Jennifer Aniston’s LolaVie brand grew sales 40% with CTV ads

For its first CTV campaign, Jennifer Aniston’s DTC haircare brand LolaVie had a few non-negotiables. The campaign had to be simple. It had to demonstrate measurable impact. And it had to be full-funnel.

LolaVie used Roku Ads Manager to test and optimize creatives — reaching millions of potential customers at all stages of their purchase journeys. Roku Ads Manager helped the brand convey LolaVie’s playful voice while helping drive omnichannel sales across both ecommerce and retail touchpoints.

The campaign included an Action Ad overlay that let viewers shop directly from their TVs by clicking OK on their Roku remote. This guided them to the website to buy LolaVie products.

Discover how Roku Ads Manager helped LolaVie drive big sales and customer growth with self-serve TV ads.

The DTC beauty category is crowded. To break through, Jennifer Aniston’s brand LolaVie, worked with Roku Ads Manager to easily set up, test, and optimize CTV ad creatives. The campaign helped drive a big lift in sales and customer growth, helping LolaVie break through in the crowded beauty category.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três compradores, três parcelas de seguro

Caso A. Comprador financiou 280 mil reais e aceitou a apólice coletiva indicada na simulação, sem pedir a segunda cotação. A linha de seguro entrou na prestação em percentual único, informada apenas como valor somado. O contrato correu normalmente, com cobertura válida e sem qualquer problema técnico. O custo, esse ficou dois terços acima do que a apólice individual cobraria pelas mesmas coberturas.

Caso B. Comprador levou à agência uma apólice individual de seguradora registrada na SUSEP, com MIP atrelado ao saldo devedor, DFI no valor de reconstrução e o banco nomeado beneficiário. A análise levou doze dias úteis e a apólice foi aceita. A prestação saiu menor desde a primeira parcela, e a renovação anual passou a depender do comprador, que precisa reapresentar a apólice vigente todo ano.

Caso C. Comprador apresentou a apólice e ouviu da agência que o sistema não aceitava seguro externo. Ele protocolou o pedido por escrito, guardou o número, registrou reclamação na ouvidoria do banco e, sem resposta em quinze dias, abriu registro no Banco Central. A apólice foi aceita antes da assinatura do contrato.

O que separou os três resultados foi o pedido formalizado e a documentação guardada. Nenhum dos três discutiu a obrigatoriedade do seguro, que a lei impõe e ninguém contesta.

"É vedado ao fornecedor de produtos ou serviços condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço."

Código de Defesa do Consumidor, Lei 8.078, artigo 39, inciso primeiro, 1990.

Quando a recusa vira reclamação formal

A recusa do banco em analisar uma apólice externa tem três instâncias de reclamação, nesta ordem. A ouvidoria da própria instituição, que tem prazo regulamentar para responder por escrito. O Banco Central, pelo canal de registro de demandas do cidadão, que aciona a instituição e cobra posição. E a SUSEP, quando a discussão envolve o conteúdo da apólice ou a conduta da seguradora.

Recusa fundamentada é diferente de recusa seca. O banco pode apontar que o capital de DFI está abaixo do custo de reconstrução apurado na avaliação, e essa é uma objeção técnica legítima, que se resolve ajustando a apólice. O que não se sustenta é a negativa genérica por política interna.

A obrigatoriedade do seguro habitacional está na lei; a escolha de quem emite a apólice está com você desde 2009.

"Quem escolheu a seguradora que está dentro da sua prestação?"

Confira hoje, no quadro resumo do seu contrato:

1. O percentual mensal de MIP aplicado sobre o saldo devedor.

2. O percentual mensal de DFI aplicado sobre o valor de avaliação do imóvel.

3. O nome da seguradora que emitiu a apólice e o registro dela na SUSEP.


Ebook + app · Seguro Sem Segredo

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Seguro que Você Já Paga, no ebook e no app.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo a edição, qual órgão publicou a Resolução 3.811, que tira do banco a exclusividade de escolher a seguradora do financiamento?

AA SUSEP, Superintendência de Seguros Privados
BO Banco Central do Brasil
CO Conselho Monetário Nacional
DA Febraban

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber 

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter