In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 034
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A recusa por escrito liga um relógio de um ano

A ouvidoria da seguradora responde em até 15 dias úteis, e a Súmula 101 do STJ dá um ano ao segurado para levar a negativa ao juiz.

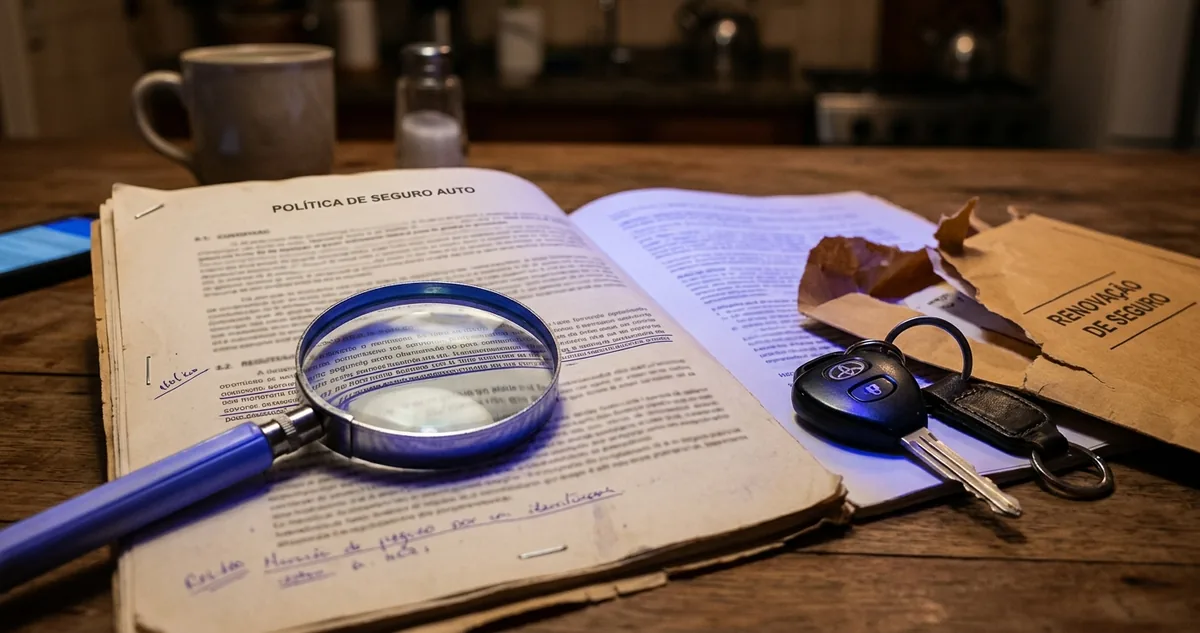
Carta de recusa de sinistro sobre a mesa, com relógio pequeno e caneta sobre a data impressa.

A carta de recusa e a data que conta


"Negaram, então acabou." A frase foi dita por quem recebeu a carta de recusa de um sinistro de incêndio residencial, leu duas vezes, guardou o papel na gaveta e não respondeu nada. A carta não encerra o caso. Ela liga dois relógios ao mesmo tempo, e os dois começam a andar no dia em que a negativa chega por escrito.

O primeiro relógio é o da própria seguradora. Toda companhia supervisionada mantém uma ouvidoria obrigatória, que é a instância interna de revisão de decisão, e essa ouvidoria trabalha com prazo fixo: até 15 dias úteis para dar resposta conclusiva ao segurado, contados do protocolo da demanda. Não é um canal de desabafo, é uma segunda leitura formal do processo de regulação por gente que não decidiu a recusa.

O segundo relógio é o da Justiça. A ação do segurado contra a seguradora prescreve em um ano, e a Súmula 101 do Superior Tribunal de Justiça é o texto que sustenta esse prazo curto. Um ano parece muito quando a carta chega. Vira pouco depois de três meses de troca de emails, um pedido de documento novo, uma promessa de reanálise e um silêncio de agosto.

Entre os dois relógios existe uma engrenagem que quase ninguém conhece e que muda o cálculo inteiro: o aviso de sinistro suspende a contagem da prescrição enquanto a seguradora não responde. O prazo para de correr quando o segurado comunica o sinistro e volta a correr quando ele toma ciência da decisão. A data que importa, portanto, não é a do incêndio nem a do aviso, é a da resposta por escrito.

Daí vem o erro mais caro dessa história. Quem negocia por telefone, sem protocolo e sem carta, fica sem a data que marca o reinício da contagem, e a seguradora fica com a versão dela sobre quando o segurado soube da recusa.

Como a negativa deve chegar, o que a ouvidoria pode revisar e o que fazer nos primeiros quinze dias abre a leitura de hoje.

Continue lendo ↓


I  Leitura de Apólice

Onde cada prazo começa a contar

A carta de recusa liga dois relógios: quinze dias úteis e um ano.

A carta de recusa é um documento com requisitos, e a maior parte da defesa do segurado nasce da leitura fria desse papel.

A regulação de sinistro tem etapa e prazo. A seguradora recebe o aviso, pede a documentação básica prevista nas condições gerais e tem trinta dias para pagar, negar ou pedir complementação justificada. O pedido de documento novo suspende o relógio dos trinta dias, e ele volta a correr quando o segurado entrega o que foi pedido.

A negativa precisa vir fundamentada. Fundamentar significa apontar a cláusula, o item das condições gerais ou o dispositivo legal que sustenta a recusa, com a descrição do fato que se enquadra ali. Carta que diz apenas que o sinistro não tem cobertura, sem citar cláusula, é uma recusa incompleta, e a exigência de fundamentação já é o primeiro argumento do segurado na ouvidoria.

O que muda quando a resposta vem por escrito

A resposta escrita fixa três informações que valem mais que o resultado: a data, o motivo declarado e o número do processo de regulação. A data reinicia a contagem da prescrição anual. O motivo declarado prende a seguradora àquele argumento, porque trocar de motivo no meio da discussão fica difícil quando existe carta assinada. O número do processo abre o caminho para pedir a cópia integral do dossiê de regulação, com laudo do regulador e parecer técnico.

Telefone não produz nada disso. Ligação registrada no sistema da companhia é prova de que existiu contato, não do teor da decisão. O segurado que aceita a recusa verbal fica com uma discussão sobre memória, e memória perde de documento em qualquer instância.

Peça a negativa por escrito, com a cláusula citada, o número do processo de regulação e a data. Sem esses três campos, você tem uma opinião da seguradora, não uma decisão dela.

A ouvidoria entra depois disso. Ela é obrigatória nas seguradoras supervisionadas, atende por canal próprio e independente do atendimento comercial, e responde em até 15 dias úteis. O prazo é do dia útil, não do dia corrido, e conta do protocolo, por isso guardar o número do protocolo importa tanto quanto guardar a carta.

"O pedido do pagamento de indenização à seguradora suspende o prazo de prescrição até que o segurado tenha ciência da decisão."

Súmula 229 do Superior Tribunal de Justiça, 1999.

O texto resolve a dúvida prática de quem fica meses esperando análise. O tempo que a seguradora leva para responder não é descontado do ano do segurado, porque a contagem fica suspensa. O que reinicia o relógio é a ciência da decisão, e ciência tem data quando existe carta, email ou protocolo com resposta anexada.


II  Regra de Bolso

Os quinze dias que decidem o resto

A janela útil é curta: pedir documento, protocolar ouvidoria e registrar o caso fora da seguradora cabe em duas semanas de trabalho leve.

A ordem importa porque cada passo produz o insumo do seguinte. Documento primeiro, revisão interna depois, órgão externo por último, e a contagem do ano rodando no fundo desde a data da carta.

1. Peça por email a negativa formal, se ela veio por telefone, e o dossiê completo da regulação: laudo do regulador de sinistros, parecer técnico, relação de documentos analisados e a cláusula exata que fundamenta a recusa. Email cria data e cria prova de entrega.

2. Leia a cláusula citada nas condições gerais do seu contrato, não no resumo da apólice. Confira se o fato descrito na carta corresponde ao que aconteceu e se a exclusão invocada estava mesmo no texto que você assinou, na versão vigente na data do sinistro.

3. Protocole na ouvidoria da seguradora, pelo canal específico dela, com o número do processo de regulação, o resumo do fato em dez linhas e o pedido claro de revisão. Guarde o número do protocolo e a data no mesmo email que você mandou.

4. Registre a reclamação também fora da companhia, no canal de atendimento ao consumidor da Susep e na plataforma pública de reclamação do governo federal. O registro externo gera prazo de resposta próprio e deixa rastro no histórico da seguradora.

5. Marque no calendário a data da carta e a data limite de um ano. Se a ouvidoria mantiver a recusa, o relógio judicial já está correndo, e procurar advogado no décimo mês é começar com pressa.

O que a ouvidoria consegue mudar

A revisão interna acerta com frequência três tipos de erro: enquadramento de cláusula errada, documento entregue que não foi juntado ao processo e laudo de regulador que descreve fato diferente do que consta no boletim de ocorrência ou no relatório técnico do segurado.

O que a ouvidoria não faz é renegociar o contrato. Cobertura que nunca existiu na apólice não aparece por insistência, e recusa por sinistro fora do período de vigência não vira pagamento por revisão interna. Saber onde a discussão tem chance evita gastar a janela boa em briga perdida.

Contraproposta também aparece nessa fase. Seguradora que reconhece cobertura parcial costuma oferecer pagamento reduzido com quitação ampla anexada. Aceitar quitação ampla encerra o caso inteiro, inclusive a parte que ficou de fora, e essa cláusula vem escrita em letra pequena no termo de recibo.


Quem banca a edição de hoje

How Jennifer Aniston’s LolaVie brand grew sales 40% with CTV ads

For its first CTV campaign, Jennifer Aniston’s DTC haircare brand LolaVie had a few non-negotiables. The campaign had to be simple. It had to demonstrate measurable impact. And it had to be full-funnel.

LolaVie used Roku Ads Manager to test and optimize creatives — reaching millions of potential customers at all stages of their purchase journeys. Roku Ads Manager helped the brand convey LolaVie’s playful voice while helping drive omnichannel sales across both ecommerce and retail touchpoints.

The campaign included an Action Ad overlay that let viewers shop directly from their TVs by clicking OK on their Roku remote. This guided them to the website to buy LolaVie products.

Discover how Roku Ads Manager helped LolaVie drive big sales and customer growth with self-serve TV ads.

The DTC beauty category is crowded. To break through, Jennifer Aniston’s brand LolaVie, worked with Roku Ads Manager to easily set up, test, and optimize CTV ad creatives. The campaign helped drive a big lift in sales and customer growth, helping LolaVie break through in the crowded beauty category.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três recusas, três desfechos

Caso A. Sinistro de dano elétrico negado por ausência de laudo técnico. O segurado pediu o dossiê, descobriu que o laudo do eletricista tinha sido enviado ao corretor e nunca anexado ao processo, protocolou ouvidoria com o comprovante de envio e recebeu resposta favorável dentro do prazo de 15 dias úteis. Nenhum advogado envolvido, nenhum processo aberto.

Caso B. Furto simples de bicicleta negado com base em cláusula que só cobre roubo com arrombamento. O segurado leu as condições gerais, viu que a exclusão estava escrita e vigente, e parou ali. A ouvidoria manteria a recusa, e o ano de prescrição seria gasto numa discussão sem apoio contratual.

Caso C. Sinistro de responsabilidade civil negado por alegação de agravamento de risco. A ouvidoria manteve a decisão em 15 dias úteis, com resposta escrita, e o segurado entrou com ação no oitavo mês depois da carta original, dentro do prazo anual. A resposta da ouvidoria virou documento central, porque fixava por escrito o motivo que a seguradora teria de sustentar em juízo.

Os três casos começam igual: carta de recusa na mesa. O que separa o desfecho é a leitura da cláusula citada e a velocidade da primeira reação documentada.

"A ação de indenização do segurado em grupo contra a seguradora com base na apólice de seguro prescreve em um ano."

Súmula 101 do Superior Tribunal de Justiça, 1994.

O enunciado explica por que a agenda importa tanto nesse assunto. Prazo anual é curto para quem está lidando com prejuízo, obra, orçamento e rotina ao mesmo tempo, e ele corre em silêncio enquanto a troca de emails com a seguradora dá sensação de progresso.

Quem faz a contagem correr de novo

O aviso de sinistro suspende. A ciência da decisão retoma. Entre uma coisa e outra, o tempo de análise da seguradora não consome o ano do segurado, e é por isso que registrar cada etapa com data protege quem paga o prêmio.

A ouvidoria não suspende o prazo judicial por conta própria. Ela é revisão interna com prazo próprio, e usá-la é decisão inteligente, desde que o calendário do ano continue visível na parede.

A negativa fundamentada por escrito é o documento mais valioso do processo, porque fixa data, motivo e número do processo. Pedir esse papel na primeira hora custa um email e vale o caso inteiro.

"Se a recusa chegasse hoje, você saberia dizer a data exata que começa a contar?"

Confira ainda hoje, no seu caso em aberto:

1. A data da negativa por escrito, que é o marco de reinício da contagem de um ano.

2. A cláusula citada na carta, conferida nas condições gerais na versão vigente no dia do sinistro.

3. O número do protocolo da ouvidoria e o dia útil em que terminam os 15 dias úteis de prazo.


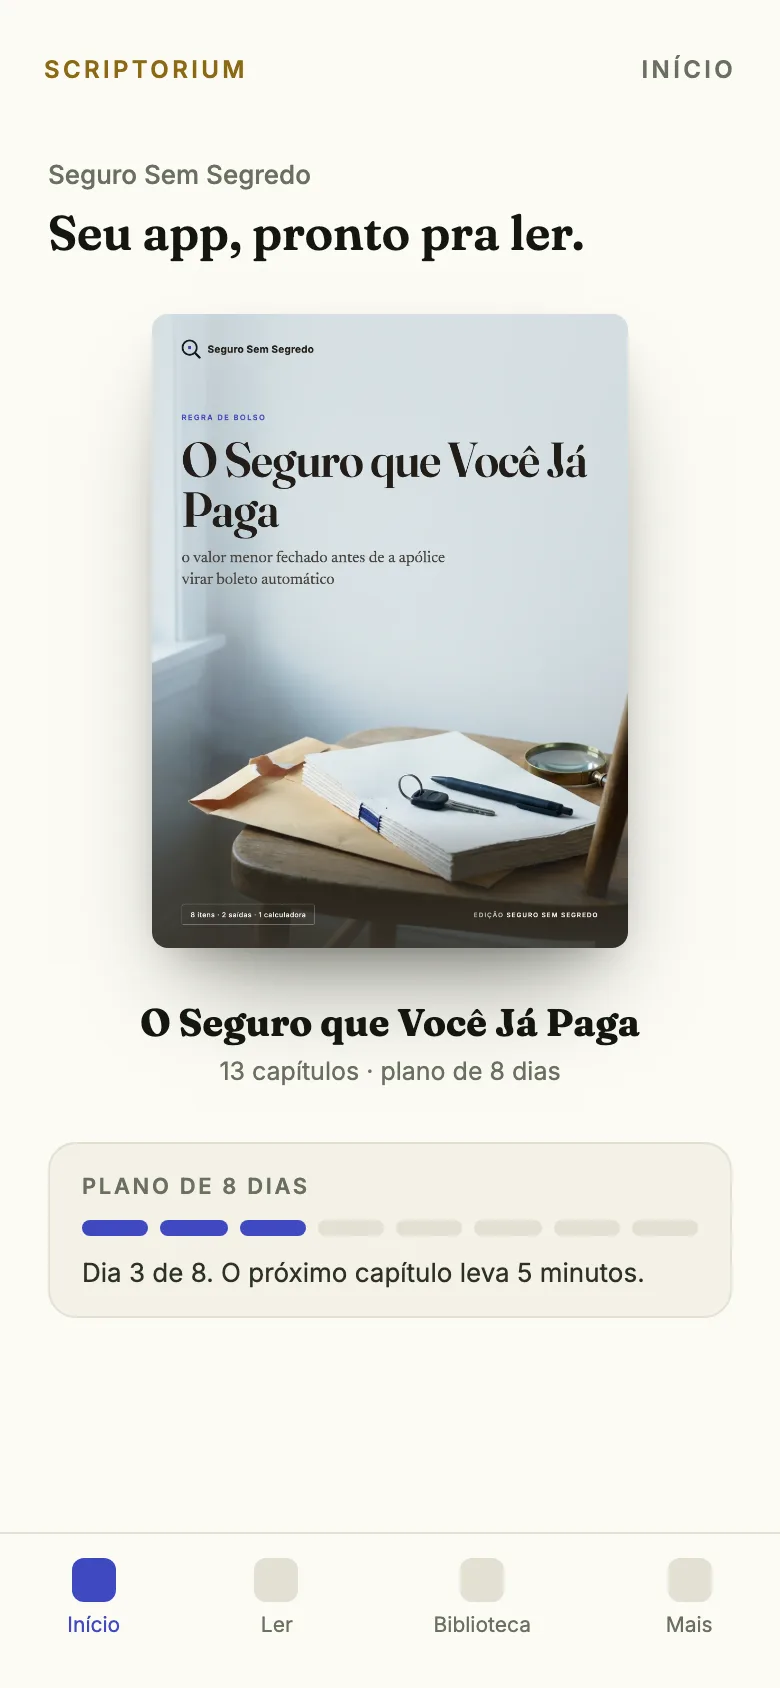
Ebook + app · Seguro Sem Segredo

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Seguro que Você Já Paga, no ebook e no app.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo a edição, qual dispositivo garante ao segurado o prazo de um ano para levar a recusa da seguradora ao juiz?

ASúmula 229 do STJ
BSúmula 101 do STJ
CCircular da Susep sobre regulação de sinistro
DCódigo de Defesa do Consumidor

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter