In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 063
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe as próximas edições: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A parede derrubada que o seguro não cobriu

A apólice residencial exclui dano de reforma, ampliação ou demolição, e a seguradora precisa saber da obra antes da primeira marreta.

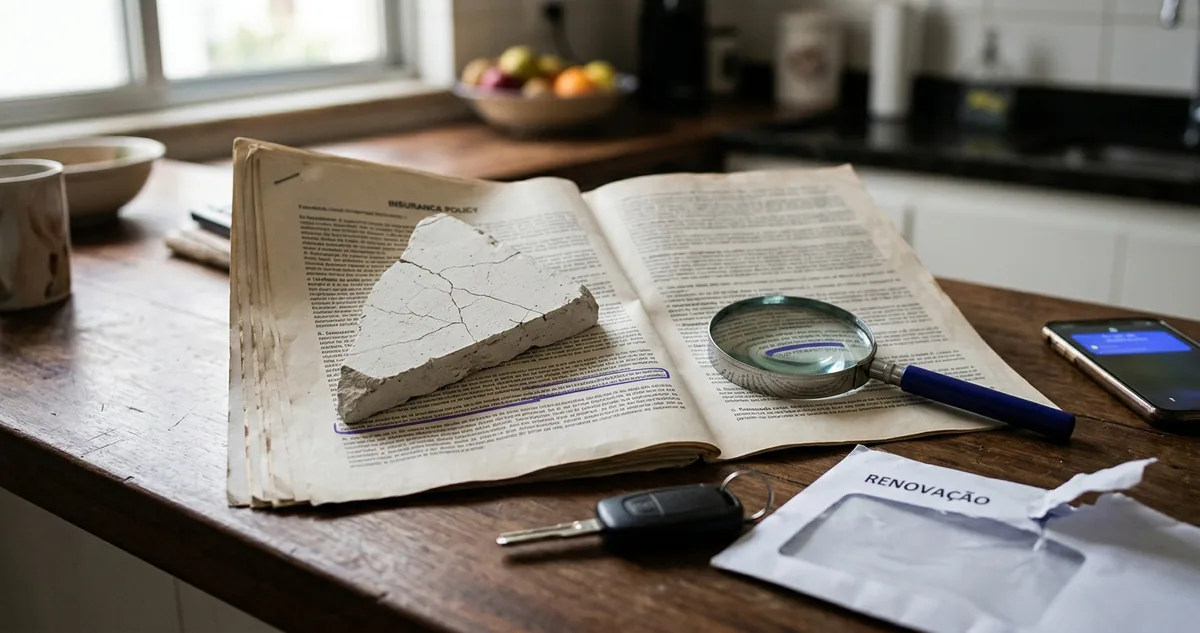
Parede derrubada com rachadura no teto e apólice impressa no balcão.

Parede aberta e a apólice sobre o balcão

▼
 

O erro cabe numa frase: “É só uma parede, o seguro da casa cobre qualquer estrago.” Juliana Prates Moreira, designer de 38 anos em Campinas, disse a frase ao pedreiro na véspera da obra e descobriu, três semanas depois, que a apólice dela dizia o contrário.

O caso é ilustrativo e segue um roteiro frequente no seguro residencial. Juliana queria juntar a cozinha e a sala do apartamento, no quarto andar de um prédio de 1987. Contratou um pedreiro indicado pela vizinha, comprou o material e marcou o início para uma segunda-feira de julho.

A parede saiu em dois dias. No terceiro, apareceu uma rachadura diagonal no canto da sala, descendo do teto em direção à janela. No sexto, outra trinca surgiu no banheiro do apartamento de baixo, e o síndico subiu para conversar.

Juliana tinha seguro residencial havia quatro anos, com cobertura básica de incêndio e os adicionais de danos elétricos e de responsabilidade civil familiar (a garantia que paga o estrago que o morador causa a terceiros). Abriu o aviso de sinistro (a comunicação formal da perda à seguradora) pelo aplicativo, com fotos das duas rachaduras.

O regulador (o técnico que vistoria o local depois do sinistro) chegou numa quinta-feira, viu o entulho ensacado no corredor e perguntou desde quando a obra estava aberta. A resposta da seguradora veio por email, oito dias depois: sinistro negado, com base na cláusula de riscos excluídos.

A carta citava duas razões. A primeira: dano causado por obra de reforma, ampliação ou demolição fica fora da apólice. A segunda: a segurada não comunicou a obra, que mudava o risco do imóvel coberto.

Juliana releu a apólice na mesma noite e achou a cláusula na página 14 das condições gerais. Ninguém tinha escondido o texto; ele só nunca tinha sido lido.

Logo abaixo, a cláusula de exclusão lida frase por frase, o aviso que precisa sair antes da obra e o placar de três reformas que acabaram em rachadura.

Continue lendo ↓


Quem banca a edição de hoje

AI research, explained in one morning email

Most of what shapes AI next year is sitting in a research paper today. Keeping up with them is a full-time job, and the abstracts don't help.

TLDR AI is the newsletter that does the translating. Each morning you get the handful of papers worth knowing about, curated by Anthropic and ex-Google engineers, with a plain-English summary of what they found and why it matters.

You come away smarter about AI research in the time it takes to finish your coffee.

Free, and delivered to 1.1M+ inboxes every morning.

Patrocinadores mantêm a edição gratuita


I  Leitura de Apólice

A cláusula que tira a obra da conta

A apólice residencial lista a obra de reforma, ampliação ou demolição entre os riscos excluídos: o dano que nasce da obra não entra na indenização, mesmo com cobertura contratada para o imóvel.

O seguro residencial funciona por lista. A apólice nomeia os eventos cobertos, como incêndio, raio e explosão, e as condições gerais (o caderno de regras que acompanha a apólice) nomeiam os riscos excluídos, aqueles que a seguradora não paga em hipótese nenhuma.

A obra aparece nessa segunda lista em quase todo contrato residencial. A redação muda de uma seguradora para outra, mas o sentido se repete: fica fora o dano causado por reforma, ampliação, demolição ou reconstrução do imóvel, e também o dano causado por erro de projeto ou de execução.

Por que a obra sai da conta

O seguro precifica um risco estável: uma casa parada, com paredes, fiação e encanamento como estavam na contratação. A obra mexe na estrutura de propósito. Quando a parede sai, a carga que ela segurava procura outro caminho, e a trinca aparece onde a estrutura cedeu.

A seguradora não calculou esse risco no prêmio (o preço anual do seguro). Pagar a rachadura de toda reforma faria o prêmio de quem nunca reforma subir para cobrir quem reforma.

O que a lei diz sobre o aviso

A segunda razão da carta vem do Código Civil, a Lei 10.406, de 2002. O artigo 769 obriga o segurado a contar à seguradora tudo que aumente o risco coberto:

“O segurado é obrigado a comunicar ao segurador, logo que saiba, todo incidente suscetível de agravar consideravelmente o risco coberto, sob pena de perder o direito a garantia, se provar que silenciou de má-fé.”

Código Civil, Lei 10.406, artigo 769, 2002.

“Agravar o risco” quer dizer tornar o sinistro mais provável ou maior. Derrubar parede, abrir laje, trocar fiação e montar andaime na fachada agravam o risco da casa durante a obra.

A frase final protege o segurado distraído: a perda total da garantia depende de a seguradora provar má-fé, o silêncio de propósito. Sem essa prova, os parágrafos do artigo 769 permitem à seguradora cobrar diferença de prêmio ou encerrar o contrato, com aviso por escrito ao segurado.

O que a exclusão não alcança

A exclusão vale para o dano que a obra causou. Um incêndio por curto-circuito na geladeira, durante a reforma do banheiro, continua coberto, porque o fogo não nasceu da obra; o regulador apura a causa antes de aplicar a cláusula.

No caso de Juliana, a causa era a própria parede derrubada. A rachadura da sala e a do apartamento de baixo nasceram da obra, e as duas ficaram fora.


II  Regra de Bolso

Avise antes da primeira marreta

Antes de quebrar a primeira parede, avise a seguradora por escrito e contrate quem responda pela obra: a apólice residencial não cobre a reforma em si.

O aviso tem duas funções. Ele cumpre o artigo 769 e evita a negativa por silêncio, e obriga a seguradora a dizer, também por escrito, o que segue coberto durante a obra.

Algumas seguradoras mantêm as coberturas comuns e reforçam a exclusão da obra; outras ajustam o prêmio ou suspendem o seguro até a reforma terminar. A resposta escrita mostra qual das três vale para a sua casa.

Quem paga a rachadura

A responsabilidade pela obra fica com quem executa. Construtora e empreiteiro (o profissional que toca a obra por contrato) podem contratar seguro de risco de engenharia, a apólice própria para obras, que cobre dano à obra e, com cobertura adicional, dano a vizinho.

Em prédio, a norma ABNT NBR 16280, publicada pela Associação Brasileira de Normas Técnicas em 2014, exige plano de reforma assinado por engenheiro ou arquiteto e entregue ao síndico antes do início. O plano leva a ART (Anotação de Responsabilidade Técnica, o registro do engenheiro no conselho da classe) ou o RRT (Registro de Responsabilidade Técnica, o equivalente para arquiteto).

O documento põe nome e registro em quem decidiu que a parede podia sair. Se ela era estrutural, a conta da trinca segue para esse profissional e para o seguro dele.

Obra pequena também conta. Trocar piso, abrir ponto de tomada ou embutir ar-condicionado exige furo, corte e entulho, e a cláusula de exclusão não mede o tamanho da reforma: mede se o dano nasceu dela.

Prepare a obra em 4 passos

1. Mande email à seguradora com o tipo de obra, as datas e os cômodos atingidos, e guarde a resposta.

2. Contrate engenheiro ou arquiteto para dizer se a parede é estrutural, com ART ou RRT emitida.

3. Entregue o plano de reforma ao síndico antes do início, como pede a NBR 16280.

4. Peça ao empreiteiro a apólice de risco de engenharia ou de responsabilidade civil, com cobertura para vizinho.

Fotografe paredes, tetos e o apartamento vizinho antes da primeira marreta. A foto com data mostra quais trincas já existiam e quais a obra abriu.

Juliana não cumpriu nenhum dos quatro passos. O pedreiro não tinha registro profissional, a parede era de alvenaria estrutural, e o prédio de 1987 apoiava parte da laje nela.


Quem banca a edição de hoje

Master Claude AI (Free Guide)

The professionals pulling ahead aren't working more. They're using Claude.

Our free guide will show you how to:

  • Configure Claude to be the perfect assistant

  • Master AI-powered content creation

  • Transform complex data into actionable strategies

  • Harness Claude’s full potential

Transform your workflow with AI and stay ahead of the curve with this comprehensive guide to using Claude at work.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três obras, três respostas

Os três casos abaixo são composições montadas sobre situações frequentes no seguro residencial. Os valores são ilustrativos e seguem a cláusula de riscos excluídos e o artigo 769 do Código Civil.

Caso A. Juliana Prates Moreira, designer de Campinas, derrubou a parede da cozinha sem avisar a seguradora. Pediu R$ 18.500 pelas rachaduras da sala e do vizinho. Recebeu zero, pela exclusão de obra.

Caso B. Fábio Rezende Coutinho, engenheiro de produção de Curitiba, avisou a seguradora antes de reformar o banheiro. Um curto na geladeira queimou a cozinha no meio da obra. Recebeu R$ 9.200, porque o fogo não nasceu da reforma.

Caso C. Sandra Mattos Ribeiro, professora de Natal, ampliou a varanda com construtora e ART. A laje nova trincou o teto do vizinho. A apólice residencial negou; o seguro de risco de engenharia da construtora pagou R$ 12.000.

O que o placar mostra

A exclusão pegou duas das três obras pelo mesmo motivo: dano nascido da reforma não entra na apólice da casa. O que mudou o desfecho foi o resto da preparação.

Fábio teve a cozinha paga porque a causa do fogo não tinha relação com a obra, e o aviso prévio tirou da mesa qualquer discussão sobre risco agravado.

Sandra teve a trinca do vizinho paga pela apólice certa. A construtora respondia pela execução, e o seguro de risco de engenharia dela cobria dano a terceiros.

Juliana pagou sozinha os R$ 18.500: R$ 6.300 de reforço estrutural com viga metálica, exigido pelo engenheiro que o síndico chamou, e R$ 12.200 de reparo nos dois apartamentos. O pedreiro sem registro não tinha seguro nem patrimônio para ressarcir.

A seguradora manteve a apólice dela ativa até a renovação, sem acusar má-fé, porque Juliana mostrou no aviso de sinistro que não sabia da regra. O silêncio custou a rachadura, e a cobertura do resto da casa sobreviveu.

A apólice residencial não paga o dano que a obra causa, e a obra sem aviso ainda arrisca o resto da cobertura; quem responde pela trinca é quem executou, com o seguro dele.

“Se a sua reforma começasse amanhã, quem pagaria a primeira rachadura?”

Confira antes da primeira marreta:

1. Email de aviso à seguradora, com resposta escrita.

2. ART ou RRT do profissional que liberou a parede.

3. Apólice do empreiteiro com cobertura para vizinho.


Quiz da edição

Segundo a edição, quantos dias depois do aviso de sinistro a seguradora respondeu negando a cobertura de Juliana?

ATrês dias
BQuinze dias
COito dias
DTrinta dias

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a edição de terça

Qual edição você quer ver depois de amanhã?

Voto aberto até 12/10, 15h30

A Carro de Locadora →
B Seguro da Mudança →
C Seguro Viagem por Reembolso →
D Placas Solares no Telhado →
 
Recomendação de Newsletter
Engenharia da Escrita

Engenharia da Escrita

Todo dia, 09:09. Um texto real aberto na bancada, com a engrenagem que faz ele funcionar exposta pra você copiar.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter