Sponsored by

Seguro Sem Segredo   Seguro Sem Segredo
ED 014

A nota fiscal que saiu no nome errado

O reembolso de despesa médica do seguro obrigatório exige nota em nome da vítima, atendimento público não gera crédito, e o prazo é de três anos.

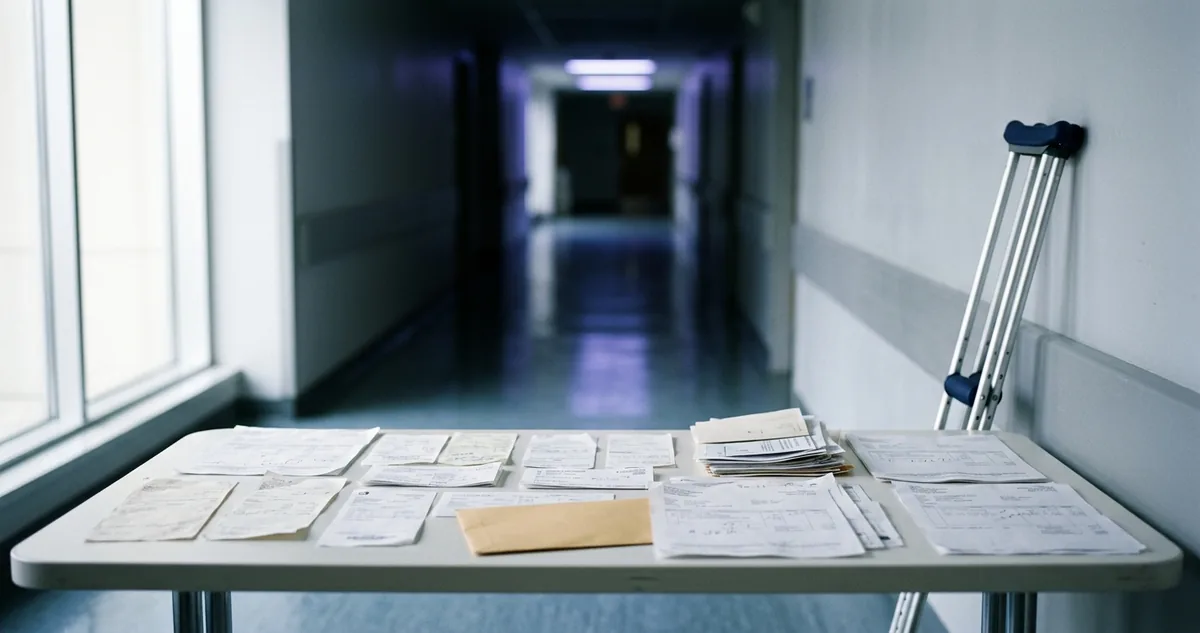
Notas fiscais e recibos hospitalares sobre a mesa, ao lado de muletas encostadas na parede.

As notas do hospital e as muletas na parede


Uma colisão entre moto e carro num cruzamento de bairro terminou com fratura exposta na perna esquerda e três dias de internação em hospital particular. A conta fechou em R$ 11.400, paga no cartão de crédito do irmão da vítima, que estava na recepção com o documento em mãos.

O pedido de reembolso ao seguro obrigatório de trânsito voltou negado sete semanas depois. A negativa não discutiu o acidente, o boletim de ocorrência nem o laudo do pronto-socorro.

Discutiu o nome impresso no alto da nota fiscal.

O seguro obrigatório de trânsito é a única cobertura que existe para qualquer pessoa envolvida em acidente com veículo automotor no país, independentemente de culpa, de apólice contratada e de quem dirigia. Ele não pergunta quem causou a batida.

O que ele paga vem em três frentes: indenização por invalidez permanente, cobertura destinada aos beneficiários da vítima e reembolso de despesas de assistência médica e suplementares. As duas primeiras são indenizações. A terceira é reembolso, e a palavra carrega uma regra inteira dentro dela.

Reembolso significa devolver um gasto que alguém já teve. Para devolver, o sistema precisa identificar de quem era o gasto. E a forma que a lei elegeu para identificar é o nome da vítima na nota fiscal do serviço prestado.

Quem passa o cartão na recepção do hospital resolve o problema da hora e cria o problema do protocolo. O parente que paga fica com o comprovante bancário, e o comprovante bancário não é o documento que abre o reembolso.

Existe ainda um segundo filtro, menos comentado que o primeiro, e ele elimina a maioria dos pedidos antes mesmo da análise documental: o atendimento feito na rede pública não gera crédito nenhum para a vítima.

E existe um relógio correndo. Um prazo fixado por súmula do Superior Tribunal de Justiça, que vale para o pedido de cobrança e não se estica por boa vontade.

A leitura de hoje começa no texto da lei que cria o reembolso, porque é ali que aparecem o teto do valor, a exigência de comprovação e a palavra que decide o nome na nota.

Continue lendo ↓


I  Leitura de Apólice

Onde o reembolso está escrito e o que ele cobra

Veja onde a lei fixa o reembolso de despesa médica, e por que o teto e o nome na nota decidem o pedido antes da análise.

O seguro obrigatório de trânsito não nasce de contrato assinado por ninguém: ele nasce de uma lei de 1974, e é ela que fixa o valor de cada cobertura. Não há apólice para ler, não há corretor para acionar, não há cláusula negociável.

A cobertura de despesas médicas tem nome técnico próprio, despesas de assistência médica e suplementares, abreviada como DAMS nos formulários. Ela funciona como um teto de ressarcimento, não como um cheque fixo.

Os três valores da lei ficam mais claros lado a lado:

 Invalidez permanente: até R$ 13.500 por vítima

 Cobertura aos beneficiários: R$ 13.500 por vítima

 Despesas médicas e suplementares: até R$ 2.700 por vítima

O teto de R$ 2.700 é por vítima, não por acidente. Numa colisão com quatro pessoas machucadas, cada uma tem o próprio teto e o próprio pedido, com documentação separada.

Reembolso não é indenização

"Até R$ 2.700,00 (dois mil e setecentos reais) como reembolso à vítima, no caso de despesas de assistência médica e suplementares devidamente comprovadas."

Lei 6.194, de 19 de dezembro de 1974, artigo 3º, inciso III.

Duas expressões desse trecho decidem pedidos concretos. Reembolso à vítima fixa quem é o destinatário do dinheiro e, por consequência, o nome que precisa constar no documento fiscal. Devidamente comprovadas exige nota fiscal de serviço, não recibo simples nem orçamento.

A conta que a lei aceita é a conta que a vítima pagou pelo próprio tratamento, comprovada em documento fiscal emitido no nome dela, com data dentro da janela do acidente.

Na prática, o gasto que entra é o que tem ligação direta e demonstrável com as lesões do acidente: internação, exames de imagem, materiais cirúrgicos, medicamentos prescritos na alta, fisioterapia com encaminhamento, órtese, prótese e transporte em ambulância.

O que costuma ficar de fora é o gasto de conveniência ou de conforto. Acompanhante extra, quarto de categoria superior, itens de higiene, estacionamento do hospital e refeição de visitante não são despesa de assistência médica.

Há também um limite temporal implícito. Nota emitida meses depois do acidente, sem relatório médico ligando o procedimento à lesão, tende a ser recusada por falta de nexo, mesmo estando abaixo do teto.

Quem paga o hospital para um parente machucado costuma pedir a nota no próprio nome, por reflexo de quem passou o cartão. Corrigir o cadastro na hora da alta é gratuito. Corrigir depois depende da boa vontade do faturamento do hospital e de uma nota substitutiva.


II  Regra de Bolso

Como montar o pedido que a análise aceita

O pedido de reembolso é um processo documental, e a análise trabalha com uma lista fechada de papéis. Nenhum deles é difícil de conseguir, todos ficam mais difíceis com o tempo, e cada um tem um lugar exato de origem.

A primeira decisão é de rede. Atendimento inteiro pela rede pública não gera reembolso, porque a vítima não desembolsou nada e o sistema público é ressarcido por outro caminho, direto entre os órgãos, sem passar pela mão de quem se machucou.

O caso misto é o que confunde. Vítima socorrida pelo SUS que depois faz fisioterapia particular tem reembolso apenas da parte particular, com nota fiscal própria e valor destacado.

A segunda decisão é de nome. Antes de assinar a alta, confira o cadastro do paciente no faturamento e peça que a nota fiscal saia no nome e no CPF da vítima, mesmo que o pagamento tenha sido feito por terceiro.

A terceira decisão é de nexo. O relatório médico precisa dizer, com palavras, que as lesões tratadas decorreram de acidente de trânsito na data indicada, porque é essa frase que amarra a nota ao boletim.

Cinco passos para o protocolo

1. Reúna a base. Boletim de ocorrência do acidente, documento de identidade e CPF da vítima, e comprovante de residência atualizado.

2. Peça o relatório. Solicite ao médico assistente um relatório com a descrição das lesões, o tratamento realizado e a menção expressa ao acidente de trânsito.

3. Ajuste as notas. Confirme que cada nota fiscal está no nome e no CPF da vítima, com discriminação do serviço prestado, e junte os recibos de medicamento com a prescrição correspondente.

4. Protocole com número. Entregue o conjunto pelo canal oficial do seguro obrigatório e guarde o número de protocolo, a data e a lista do que foi enviado.

5. Acompanhe a exigência. Se vier pedido de documento complementar, responda dentro do prazo indicado e mantenha o mesmo número de protocolo na resposta.

"A ação de cobrança do seguro obrigatório (DPVAT) prescreve em três anos."

Súmula 405 do Superior Tribunal de Justiça, publicada em 2009.

Três anos parecem folgados até a conta ser feita de trás para frente. A contagem do prazo começa na data do acidente para despesas médicas, e o tratamento de uma fratura complexa costuma consumir um ano inteiro entre cirurgia, retirada de material e fisioterapia.

Quando o pedido administrativo é negado ou fica sem resposta, é a partir dessa negativa que a discussão judicial ganha sentido prático, e o prazo de três anos continua correndo enquanto a família junta papel.

A regra de bolso cabe numa frase: junte o documento na semana do atendimento, não no mês em que lembrar dele. Hospital troca sistema, clínica encerra atividade, médico muda de cidade, e o relatório que era simples vira uma busca de meses.

Quem banca a edição de hoje

I'm 63 With $1.5M. Can I Spend $10K a Month?

You’ve saved $1.5 million. Now comes the real test.

Can it produce $10,000 a month, or will that pace drain your portfolio?

Most retirees do not get a clear answer until it is too late.

The issue is not just how much you have. It is whether your portfolio was built to pay you, not just grow.

That difference can determine whether your money lasts decades or starts breaking down early.

Sequence of returns, taxes on withdrawals, healthcare costs, and whether the 4% rule still applies all play a role.

Fiduciary advisors created a breakdown showing what drives sustainable income and why the same $1.5M can produce very different outcomes.

If you have $1M or more invested, do not guess.

O clique de apoio mantém a edição gratuita


III  Placar do Sinistro

Três pedidos, três desfechos no protocolo

Pedido 1. Vítima atendida em hospital particular, nota fiscal emitida no nome do irmão que pagou, relatório médico sem menção ao acidente. Reembolso negado por falta de comprovação em nome da vítima, com o pagamento no cartão desconsiderado como prova de titularidade.

Pedido 2. Mesma vítima, mesma internação, nota fiscal corrigida no faturamento antes da alta para o nome e o CPF dela, relatório citando acidente de trânsito e data. Reembolso pago até o teto legal, com o excedente da conta ficando por conta da família.

Pedido 3. Vítima socorrida pelo SUS, internada e operada na rede pública, com dez sessões de fisioterapia particulares depois da alta. Reembolso pago apenas sobre as sessões particulares, comprovadas por nota fiscal própria, e nada sobre a internação pública.

Os três pedidos vêm do mesmo acidente e da mesma lesão. O que separa um do outro é a papelada montada nas primeiras semanas, não a gravidade do que aconteceu na rua.

A distância entre os desfechos aparece nos números:

 Conta hospitalar do caso: R$ 11.400

 Teto legal de reembolso por vítima: R$ 2.700

 Fisioterapia particular do terceiro caso: R$ 1.500

 Prazo para o pedido de cobrança: 3 anos

O teto ensina uma lição desconfortável e útil. O seguro obrigatório de trânsito não foi desenhado para cobrir uma internação inteira, e tratar ele como plano de saúde de emergência leva à decepção garantida.

O papel dele é outro: garantir um piso mínimo para qualquer vítima, inclusive a que não tem seguro nenhum, não tem plano e foi atropelada por um veículo que fugiu do local.

Existe um detalhe que quase ninguém aproveita. O pedido pode ser feito pela própria vítima, sem intermediário e sem custo, e a presença de despachante ou de escritório cobrando percentual não acelera análise nem aumenta valor.

O que fazer nesta semana

1. Hoje: separe o boletim de ocorrência e confira se a data e a descrição do acidente batem com o prontuário do atendimento.

2. Amanhã: ligue para o faturamento do hospital e peça a nota fiscal em nome e CPF da vítima, com discriminação de serviço.

3. Até sexta: peça ao médico assistente o relatório com menção expressa ao acidente de trânsito e às lesões tratadas.

4. Antes de protocolar: some as notas e compare com o teto legal, para saber de antemão quanto volta e quanto fica.

5. Depois do protocolo: fotografe o conjunto completo, salve no celular junto com o número do protocolo e anote a data limite dos três anos.

Guardar a data limite tem função prática na hora da negativa. Ela mostra quanto tempo ainda existe para insistir na via administrativa antes de a discussão precisar mudar de lugar.

O reembolso do seguro obrigatório não é decidido pela gravidade do machucado, é decidido por um nome no alto de uma nota fiscal e por uma data que começa a correr no dia da batida.

"Se você precisasse protocolar hoje um pedido de reembolso por um acidente do ano passado, quantos dos documentos exigidos estariam ao seu alcance?"


Quiz da edição

No seguro obrigatório de trânsito, qual é o teto de reembolso por despesas médicas e suplementares (DAMS) por vítima?

AR$ 13.500
BR$ 5.400
CR$ 2.700
DR$ 1.350

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 24/08, 15h30

A Prazo do pagamento do sinistro
B Beneficiário do seguro de vida
C Seguro de acidentes pessoais
D Limite de danos a terceiros
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga
 10
ebook O Ano da Sua Aposentadoria

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
Continuar ofensiva


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter