|
|
|
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
|
|
|
Você escolhe as próximas edições: a votação está no fim desta edição.
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
A franquia que fica fora quando o carro é roubado
No seguro auto, a franquia só entra quando o carro tem conserto; no roubo e na perda total, a indenização sai inteira.
|
Quando o carro não volta, a franquia fica fora
|
| ▼ |
| |
|
A frase saiu na sala de espera da delegacia, com o boletim ainda na impressora: “Vou perder os R$ 2.760 da franquia, mas o seguro paga o resto.” Marcela Duarte, analista de recursos humanos de 36 anos em Curitiba, disse a frase à irmã pelo telefone e errou a primeira metade.
O caso é ilustrativo e segue o roteiro comum de quem tem o carro levado. Marcela deixou o hatch de 2021 numa rua do Batel às 19h, para um jantar de aniversário. Às 22h30, a vaga estava vazia. Nenhum vidro quebrado no chão, nenhuma testemunha.
Na manhã seguinte, ela abriu o aplicativo do banco e separou R$ 2.760 numa conta de reserva. Era a franquia (a parte do prejuízo que fica com o segurado em cada sinistro) impressa no resumo da apólice, e Marcela tinha certeza de que a seguradora descontaria a quantia da indenização.
A conta parecia lógica. Quando ela raspou o para-choque num pilar de garagem, dois anos antes, pagou a franquia direto na oficina. Se a regra valia para um para-choque, devia valer para o carro inteiro.
Não valia. Com os documentos entregues, a seguradora tem até 30 dias para pagar, pela regra da Susep (Superintendência de Seguros Privados, o órgão que fiscaliza o setor). O depósito caiu dentro do prazo, inteiro, sem os R$ 2.760. A reserva ficou parada na conta, sem destino.
A explicação estava no próprio contrato. A via impressa tinha sido levada junto com o porta-luvas, mas a cópia em PDF continuava no e-mail da corretora. Ali, a linha da franquia trazia um complemento em letra menor: aplicável somente em perda parcial.
Marcela tinha lido o número e pulado o resto da linha. Muito segurado faz igual, porque o número é a parte que dói no bolso na hora de contratar.
Logo abaixo, a linha do resumo que separa as duas situações, palavra por palavra, e o motivo de a franquia sair da conta quando o carro some ou não tem conserto.
Continue lendo ↓
|
|
|
|
I Leitura de Apólice
A linha da franquia no resumo
|
|
A franquia do seguro auto só entra em perda parcial; na indenização integral, por roubo, furto ou perda total, a seguradora paga sem descontar a franquia.
|
O resumo da apólice (a primeira página do contrato, com coberturas, limites e valores) traz a franquia numa linha só. No contrato de Marcela Duarte, a linha dizia: “Franquia casco: R$ 2.760, aplicável somente em sinistros de perda parcial.” Casco, no vocabulário do seguro, é o próprio veículo, separado de terceiros, vidros e acessórios.
Perda parcial é o dano que tem conserto: batida, alagamento leve, vandalismo, peças levadas. A seguradora paga a oficina, e o segurado entra com a franquia. Se o conserto custa menos que a franquia, ninguém aciona o seguro.
Indenização integral é o desfecho oposto: a seguradora paga o carro inteiro, porque ele sumiu ou porque o conserto ficou caro demais para valer a pena. Nesse caso a franquia não aparece na conta.
Por que a franquia some
A franquia existe para dividir o custo do sinistro pequeno e frequente. Ela afasta o aviso de um retrovisor riscado e faz o segurado cuidar do carro, porque parte de cada conserto sai do bolso dele.
No roubo e na perda total, esse incentivo não tem função. Ninguém escolhe ter o carro levado para receber a indenização. Descontar a franquia ali só reduziria a indenização de quem já perdeu tudo, e o prêmio (a quantia que o segurado paga pelo seguro) já foi calculado contando com a indenização cheia.
As condições gerais (o caderno de regras que vale para todos os segurados do mesmo produto) repetem a regra no capítulo de franquias, quase sempre com a frase “não se aplica aos casos de indenização integral”.
Por que a linha deveria saltar aos olhos
A lei do consumidor trata a franquia como limitação e manda dar destaque a ela:
|
“As cláusulas que implicarem limitação de direito do consumidor deverão ser redigidas com destaque, permitindo sua imediata e fácil compreensão.”
Código de Defesa do Consumidor, Lei 8.078, artigo 54, parágrafo 4º, 1990.
|
Daí o número da franquia costuma vir em negrito. O complemento que favorece o segurado não tem a mesma obrigação e muitas vezes sai em letra menor, logo depois do número, onde o olho já parou de ler.
|
|
|
|
|
II Regra de Bolso
Conserto paga franquia, sumiço não
|
|
Antes de reservar dinheiro para a franquia, descubra se o sinistro termina em oficina ou em indenização integral: só o primeiro desconta.
|
A regra cabe numa pergunta: o carro volta para a garagem consertado? Se volta, a franquia entra. Se não volta, porque foi levado e não apareceu ou porque o dano tornou o conserto inviável, a franquia sai da conta.
Há um caso que confunde: o carro roubado que a polícia encontra. Se ele aparece antes de a seguradora pagar, o sinistro deixa de ser roubo total. Vira conserto dos danos que o ladrão deixou, e a franquia volta a valer.
Na perda total por colisão ou enchente, vale a regra do roubo: o carro não volta consertado, e a seguradora paga sem a franquia. Quem declara a perda total é o laudo da vistoria da seguradora, feito antes de qualquer conserto começar.
Peça levada sem o carro também é perda parcial. Roda, estepe, central multimídia e bateria furtadas com o carro parado na rua entram como conserto, com franquia descontada, quando a apólice cobre esse tipo de furto.
Vidros, faróis e retrovisores costumam ter franquia própria, menor, numa linha separada do resumo. Ela só vale para aquela assistência e não se mistura com a franquia do casco.
Como ler a franquia em 4 passos
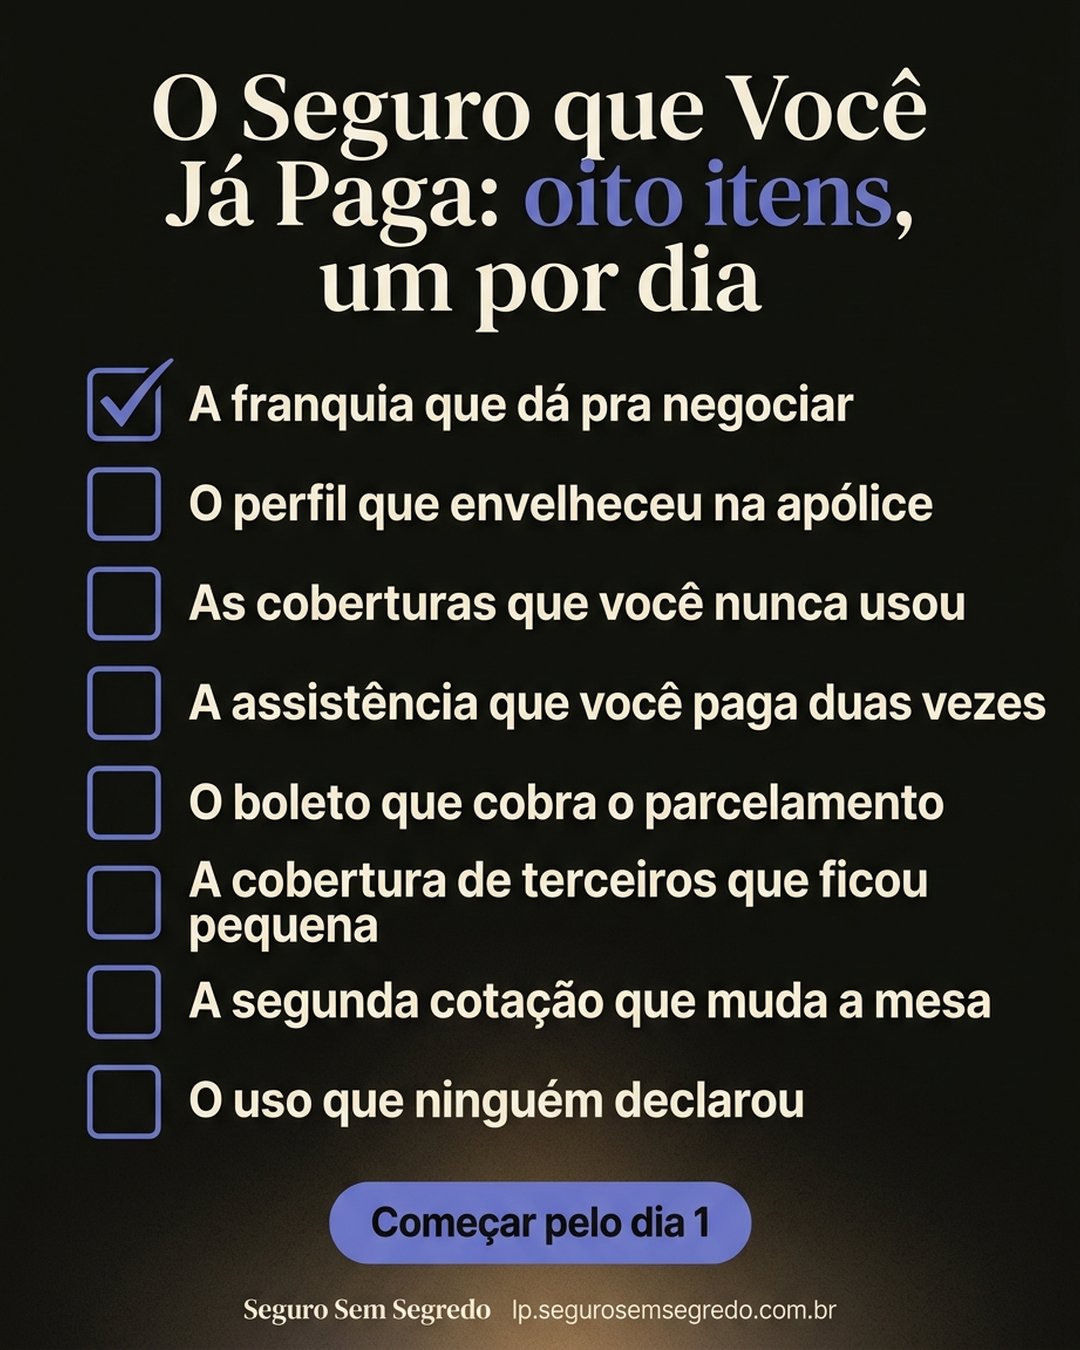
1. Abra a primeira página da apólice em PDF e localize a linha “Franquia casco” ou “Franquia do veículo”.
2. Leia a linha inteira, até o último caractere, e procure as expressões “perda parcial” e “indenização integral”.
3. Se o resumo só traz o número, abra as condições gerais e busque a palavra “franquia” no capítulo próprio.
4. Anote numa nota do celular a quantia da franquia, as situações em que ela se aplica e as situações em que não se aplica.
A escolha da franquia na contratação
A franquia vem em tipos: reduzida, normal e majorada. A reduzida desconta menos no conserto e encarece o prêmio. A majorada desconta mais no conserto e barateia o prêmio.
Como nenhuma delas entra no roubo ou na perda total, a escolha só mexe no bolso em batida com conserto. Quem guarda o carro em garagem fechada e bate pouco pode pesar a majorada. Quem roda em trânsito pesado e estaciona na rua tende a acionar a franquia com frequência e a pagar por ela várias vezes no mesmo contrato.
|
| |
|