Sponsored by

Seguro Sem Segredo   Seguro Sem Segredo
ED 041
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A franquia de 15 dias zera a diária do gesso

A diária por incapacidade temporária só começa a contar depois da franquia, e duas semanas de braço engessado podem terminar em pagamento zero.

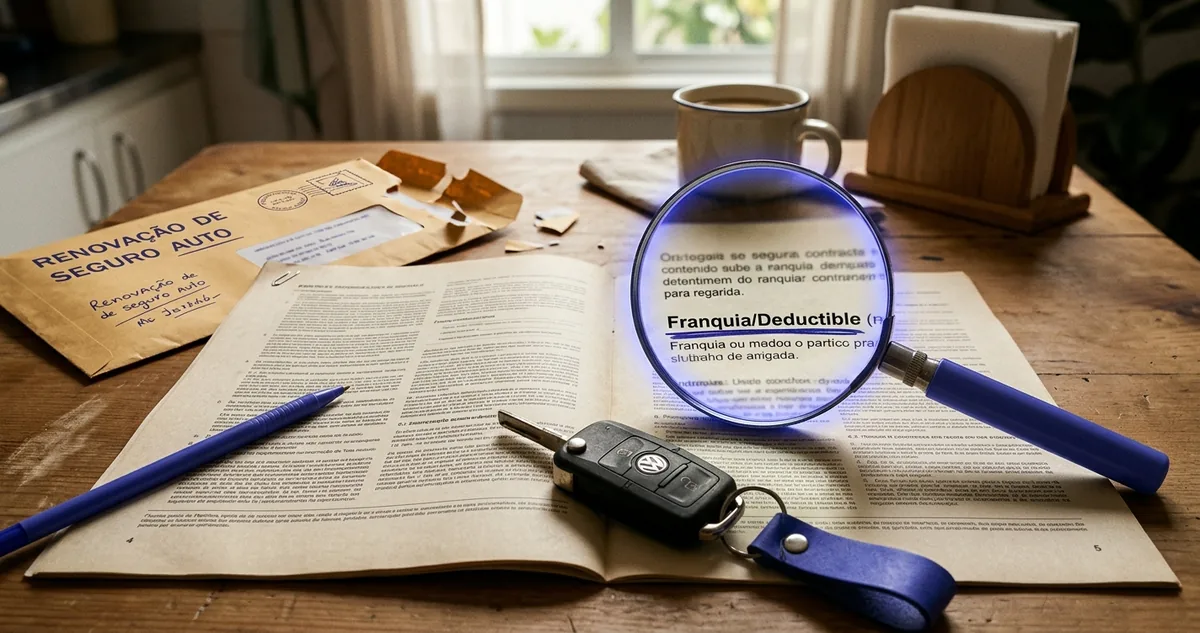
Condições gerais abertas na mesa, com a cláusula de franquia sublinhada e um calendário com quinze dias riscados ao lado.

A franquia contada no calendário da cozinha


"Quebrei o braço na terça, o seguro paga a partir de quarta." A frase sai no balcão da marcenaria, dita por quem contratou uma diária por incapacidade temporária, a DIT, cobertura que paga um valor fixo por dia de afastamento do trabalho. A conta real começa noutro ponto do contrato: depois da franquia, o número de dias iniciais de cada afastamento que a apólice deixa por conta do próprio segurado. Nas apólices vendidas a autônomo, esse número costuma estar fixado em 15.

Franquia não se confunde com carência, o prazo inicial de vigência em que a cobertura ainda não responde por nada. A carência corre uma vez, a partir da assinatura do contrato. A franquia corre dentro de cada sinistro, toda vez que um novo afastamento começa, e volta a correr do zero no afastamento seguinte.

A conta fica visível quando o gesso entra na história. Braço engessado por quatorze dias, com alta médica no décimo quinto, esbarra numa franquia de quinze e não gera um centavo de indenização. O marceneiro ficou duas semanas sem serrar, pagou o prêmio mensal em dia por três anos e recebeu zero, com o contrato vigente e a cobertura ativa.

Quando o afastamento passa da franquia, a apólice ainda não paga o período inteiro. A regra corrente no mercado brasileiro é pagar só os dias que excedem a franquia, contados do décimo sexto em diante. Trinta dias de afastamento com franquia de quinze viram quinze diárias, e uma diária de 100 reais fecha o sinistro em 1.500 reais, não em 3.000.

O ponto que decide tudo está escrito nas condições gerais, entre as definições e o capítulo da liquidação de sinistro, e o autônomo raramente leu essa parte antes de assinar. Começamos por ela: onde a franquia mora no contrato e como o contador de dias funciona.

Continue lendo ↓


I  Leitura de Apólice

Onde a franquia esconde os primeiros 15 dias

A franquia decide se o afastamento vira dinheiro ou vira zero.

A franquia não é desconto no prêmio, é o pedaço do afastamento que a seguradora não cobre.

A diária por incapacidade temporária aparece nas condições gerais como cobertura adicional de um seguro de pessoas, quase nunca contratada sozinha. Ela paga um valor por dia, o chamado per diem, expressão latina que significa por dia, enquanto o segurado estiver impedido de exercer a atividade profissional declarada na proposta.

Três números definem a cobertura, e os três estão na especificação da apólice, a folha com os valores contratados. O valor da diária em reais, o prazo máximo de dias indenizáveis por sinistro, que costuma variar de 90 a 365, e a franquia em dias.

Como o contador de dias funciona na prática

A contagem começa no primeiro dia de afastamento atestado pelo médico, não no dia do acidente nem no dia em que o aviso de sinistro chegou à seguradora. Quem quebra o braço num sábado e só procura atendimento na segunda perde dois dias de contagem, porque o atestado é o documento que abre o período.

A franquia é descontada desse total. Afastamento de 20 dias com franquia de 15 gera 5 diárias. Afastamento de 12 dias com a mesma franquia gera zero, e a seguradora encerra o processo como sinistro sem indenização, o que não anula a apólice nem devolve prêmio.

Existe ainda a regra de reabertura, escondida no capítulo de liquidação. Se o segurado volta a se afastar pela mesma causa dentro de um prazo curto, em geral de 30 a 90 dias, a apólice trata o segundo afastamento como continuação do primeiro, e a franquia não é cobrada outra vez. Causa distinta significa franquia nova por inteiro.

Guarde a fórmula: dias indenizáveis são os dias atestados menos a franquia, limitados ao prazo máximo por sinistro. Sem o atestado com data de início e data de término, a seguradora não tem por onde começar a contagem.

A incapacidade precisa ser total e temporária para a atividade declarada. Total significa impedimento de exercer o ofício, não repouso parcial. O marceneiro com a mão direita imobilizada está incapacitado para o próprio ofício, ainda que consiga dirigir e atender telefone, e a declaração de profissão feita na proposta é o parâmetro que a regulação de sinistro usa.

"Pelo contrato de seguro, o segurador se obriga, mediante o pagamento do prêmio, a garantir interesse legítimo do segurado, relativo a pessoa ou a coisa, contra riscos predeterminados."

Código Civil, Lei 10.406, artigo 757, 2002.

Risco predeterminado é a chave da leitura. A seguradora não vendeu a compensação de toda perda de renda; vendeu um recorte descrito nas condições gerais, com franquia, prazo e valor fixados antes do sinistro. A Circular 667, editada pela Superintendência de Seguros Privados, a Susep, em 2022, organiza os seguros de pessoas e obriga a companhia a descrever essas condições de forma clara na documentação entregue ao segurado.


II  Regra de Bolso

Cinco contas antes de assinar a diária

A franquia menor encarece o prêmio, e o cálculo de quanto encarece é a conta que decide a contratação.

A ordem das contas importa porque cada resposta muda a próxima. Medir a reserva primeiro, dimensionar a diária depois, escolher a franquia em terceiro, conferir o prazo máximo em quarto, comparar o custo anual por último.

1. Some quanto a sua reserva de emergência cobre de despesa fixa sem nenhuma entrada de renda. Se o dinheiro parado paga 20 dias de casa, a franquia de 15 cabe no seu caixa. Se paga 5 dias, franquia longa transforma qualquer afastamento em dívida no cartão.

2. Calcule a diária pela renda líquida diária do seu ofício, não pelo faturamento bruto. Autônomo que fatura 9.000 reais por mês e gasta 3.000 em material e deslocamento tem 200 reais de renda líquida por dia útil, e a diária contratada deveria orbitar esse número.

3. Peça cotação com franquias distintas para a mesma diária, em geral 7, 15 e 30 dias, e anote o prêmio mensal de cada uma. A queda de preço ao subir a franquia costuma ser menor do que o autônomo imagina, e trocar 15 por 30 dias para economizar poucos reais por mês raramente compensa.

4. Confira o prazo máximo de dias indenizáveis por sinistro e o limite anual de dias, quando existir. Fratura consolidada em 40 dias cabe em qualquer apólice; lesão de coluna que afasta por 8 meses só é coberta inteira se o contrato admitir 365 dias.

5. Multiplique o prêmio por 12 e compare com o valor máximo que a cobertura pagaria num afastamento típico do seu ofício. Cobertura que custa 1.800 reais por ano para pagar no máximo 1.500 num afastamento de 30 dias está desenhada contra você.

Onde o dinheiro escapa nessa conta

O primeiro vazamento é a profissão declarada por baixo. Quem se registra como consultor na proposta e trabalha como pedreiro paga prêmio de escritório e encontra recusa por declaração inexata quando o sinistro chega, porque o risco cobrado nunca foi o risco real.

O segundo vazamento é o atestado com data aberta. Documento que diz repouso por tempo indeterminado, sem data de término, trava a contagem de dias, e a seguradora devolve o processo pedindo complemento enquanto o prazo do segurado corre.

O terceiro vazamento é a dupla cobertura ignorada. O autônomo que contribui para o Instituto Nacional do Seguro Social, o INSS, pode ter direito ao auxílio por incapacidade temporária além da diária privada, e as duas indenizações são independentes, porque uma nasce do contrato e a outra da contribuição previdenciária.


Quem banca a edição de hoje

The Surprising Kindle Hack 15 Million Readers Already Know About

Every day, the ebook editions of huge New York Times bestsellers are discounted to just $2. While most are unaware, readers with the inside scoop are filling their libraries with these deals.

Readers are finding these savings through a free service called BookBub.

It sends you deals on bestselling ebooks – starting at $2. No subscriptions. No monthly fees. Just books you actually want to read, at prices that don’t make you do a double-take.

You can expect:
• Personalized picks based on your reading taste
• New deals every day to find new favorites
• Flexibility to buy from all major ebook retailers

Given a single ebook can cost $15 or more – and avid readers can spend over $100 on ebooks a year – these savings add up fast.

BookBub’s deals are only available for a limited time. Sign up to see what’s on sale today.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três afastamentos, três valores na conta

Caso A. Marceneiro autônomo, diária contratada de 150 reais, franquia de 15 dias. Fratura de punho com atestado de 14 dias. A seguradora encerrou o sinistro sem indenização, porque o afastamento terminou dentro da franquia. Prêmio pago em dia, apólice vigente, resultado em conta: zero.

Caso B. Fotógrafo autônomo, diária de 200 reais, franquia de 15 dias, prazo máximo de 180. Cirurgia de ombro com afastamento atestado de 60 dias. A apólice pagou 45 diárias, do décimo sexto ao sexagésimo dia, totalizando 9.000 reais, depositados em duas parcelas conforme a companhia recebeu os atestados de prorrogação.

Caso C. Motorista de aplicativo, diária de 120 reais, franquia de 7 dias. Torção de joelho com 10 dias de atestado, retorno ao trabalho e recaída pela mesma lesão 20 dias depois, com novos 12 dias parado. A cláusula de reabertura tratou os dois períodos como um só sinistro, cobrou a franquia uma vez e pagou 15 diárias, 1.800 reais.

Os três contratos estavam vigentes, com prêmio pago e profissão declarada corretamente. O que separou os resultados foi o tamanho da franquia contra o tamanho provável do afastamento em cada ofício, e a existência da cláusula de reabertura no contrato do motorista.

"As cláusulas que implicarem limitação de direito do consumidor deverão ser redigidas com destaque, permitindo sua imediata e fácil compreensão."

Código de Defesa do Consumidor, Lei 8.078, artigo 54, parágrafo 4º, 1990.

A franquia limita direito e precisa aparecer com destaque, não diluída numa definição no meio das condições gerais. Corretor que apresenta a diária pelo valor cheio e cala sobre os primeiros 15 dias vende um número que o contrato não entrega, e o segurado só descobre a subtração com o braço imobilizado.

Onde a conta muda de lado

Para quem tem reserva curta, a franquia de 7 dias costuma valer o prêmio maior, porque a maioria das fraturas simples de membro superior afasta entre duas e seis semanas, faixa em que cada dia de franquia a menos vira dinheiro na conta. Para quem tem reserva de dois meses, a franquia longa funciona como desconto consciente.

O ofício também pesa. Trabalho que exige as duas mãos e presença física, como marcenaria, obra e cozinha, gera afastamento total com lesão pequena. Trabalho que se faz sentado e falando segue rendendo com o pé imobilizado, e nesse caso a diária protege menos do que parece no papel.

Escolha a franquia olhando para o seu caixa parado, não para o preço do prêmio: se a sua reserva não cobre o período de franquia inteiro, a cobertura foi contratada para um afastamento que você não consegue atravessar.

"Se você quebrasse o punho hoje, quantos dias de conta a sua apólice pagaria?"

Confira hoje, na especificação da sua apólice:

1. O número de dias de franquia da cobertura de diária, anotado em dias, e se a contagem começa no atestado ou no aviso de sinistro.

2. O valor da diária em reais e o prazo máximo de dias indenizáveis por sinistro.

3. A profissão que está declarada na proposta, conferida contra o trabalho que você faz hoje.


O Seguro que Você Já Paga. Oito itens, um por dia, no ebook e no app. Quero o ebook + app.

Quero o ebook + app →

 
Quiz da edição

Um afastamento de 30 dias, com franquia de 15 dias e diária de R$ 100, fecha o sinistro em quanto?

AR$ 3.000
BR$ 1.500
CR$ 0
DR$ 1.000

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 20/09, 15h30

A Diária por incapacidade temporária
B Seguro do condomínio
C Casa de veraneio
D Seguro habitacional do SFH
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter