In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 040
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A cláusula de embriaguez não segura a recusa

A Súmula 620 do STJ obriga o seguro de vida a pagar mesmo com o segurado embriagado, e a cláusula das condições gerais não sustenta a negativa.

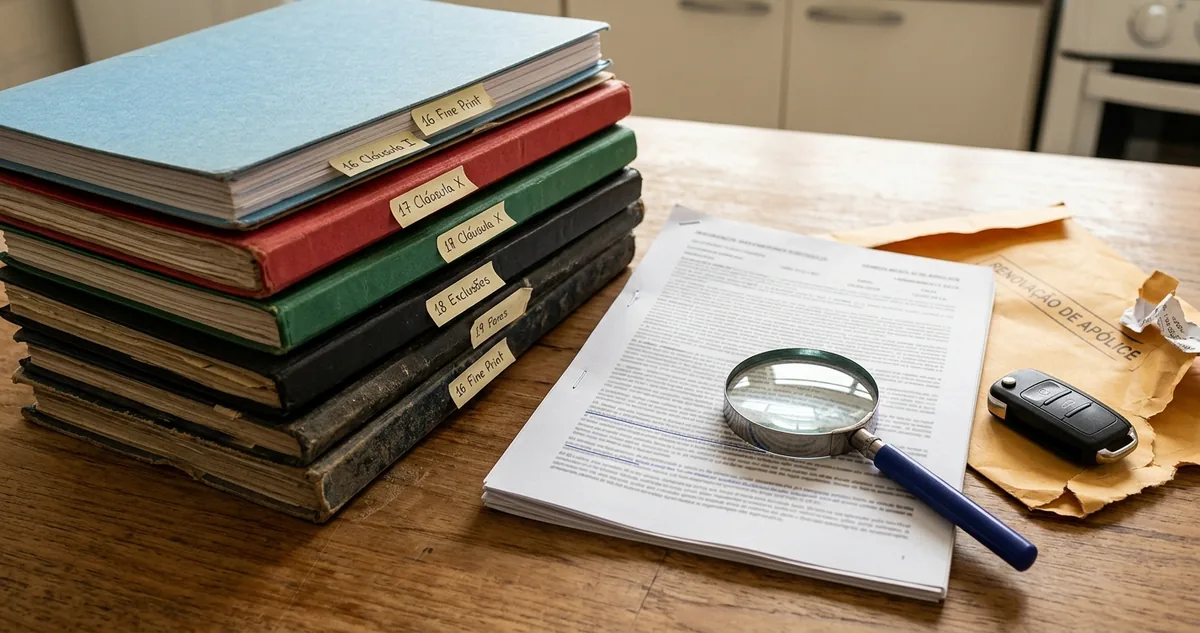
Condições gerais do seguro de vida abertas na mesa, com a cláusula de embriaguez sublinhada e uma lupa em cima.

A cláusula de embriaguez, lida com lupa


"Ele tinha bebido, então o seguro não vai pagar." A frase sai na sala da casa, dita por quem abriu as condições gerais, achou a cláusula de embriaguez impressa em letra pequena e parou de ler ali. A cláusula existe mesmo, está escrita, e ainda assim não sustenta a negativa num seguro de vida. Quem resolveu a questão foi o Superior Tribunal de Justiça, o STJ, tribunal que uniformiza a interpretação da lei federal no Brasil.

A Súmula 620 foi aprovada pela Segunda Seção do STJ em 12 de dezembro de 2018 e diz, em uma linha, que a embriaguez do segurado não exime a seguradora de pagar a indenização prevista no contrato de seguro de vida. Súmula, aqui, significa o resumo de uma posição que o tribunal já repetiu tantas vezes que virou orientação fixa para todos os processos seguintes.

A seguradora costuma recusar com base em outro artigo, o que fala em agravamento intencional do risco. O tribunal leu esse artigo com lupa e chegou a uma conclusão simples: beber é conduta imprudente, e imprudência não é intenção. Quem toma uma dose a mais no jantar não está agravando o risco de propósito para acionar a própria apólice.

O detalhe que a família raramente sabe é que a recusa por embriaguez costuma chegar sem análise do caso concreto. O laudo aponta teor alcoólico, o setor de regulação de sinistro aplica a cláusula automática e a carta sai com a negativa pronta. A cláusula impressa vira o argumento inteiro, e o beneficiário aceita porque ninguém contou que o contrato perde para a lei nesse ponto.

Existe uma fronteira dentro do próprio contrato, e ela muda tudo na hora de cobrar: a garantia por acidente e a garantia básica respondem de formas distintas quando o laudo menciona álcool, e o beneficiário precisa saber qual cobertura está acionando. Começamos pelo texto da súmula e pelo que ele apaga das condições gerais.

Continue lendo ↓


I  Leitura de Apólice

O que a súmula apagou das condições gerais

A letra pequena do contrato perde para a orientação fixada pelo tribunal.

A cláusula continua impressa no contrato, e perdeu a força de sustentar a negativa.

O texto aprovado pela Segunda Seção do STJ tem uma frase só: a embriaguez do segurado não exime a seguradora do pagamento da indenização prevista em contrato de seguro de vida. A Segunda Seção reúne as duas turmas de direito privado do tribunal, e a súmula editada por ela vale como orientação para todos os processos parecidos no país.

O caminho até ali passou por dois artigos do Código Civil que vivem em lados opostos da mesa. O artigo 768 diz que o segurado perde a garantia se agravar intencionalmente o risco. O artigo 798 fixa a única exclusão automática do seguro de vida, o suicídio nos dois primeiros anos de vigência do contrato.

Por que a intenção virou o eixo da decisão

O tribunal tratou a palavra intencionalmente como o centro do artigo 768. Agravar o risco de propósito significa querer o resultado, e o segurado que bebeu numa confraternização quer voltar para casa, não acionar a apólice. Sem essa vontade dirigida, a exclusão não se aplica.

O raciocínio se apoia na natureza do seguro de vida. A cobertura contrata o risco de o segurado não voltar, por qualquer causa, e conduta imprudente do dia a dia está dentro do risco que a seguradora aceitou quando recebeu o prêmio mensal. Excluir imprudência do contrato esvaziaria a própria garantia que foi vendida.

O Código de Defesa do Consumidor entra como reforço. O artigo 51 considera nula a cláusula que coloca o consumidor em desvantagem exagerada ou esvazia o objeto do contrato, e a cláusula de embriaguez no seguro de vida foi lida pelo tribunal exatamente assim quando serve para negar tudo.

A leitura prática cabe em uma frase: no seguro de vida, o teor alcoólico no laudo não é fundamento de recusa, e a seguradora que nega por essa via precisa provar dolo, a vontade deliberada de produzir o resultado.

Vale separar duas coberturas que moram na mesma apólice e costumam ser confundidas na hora de cobrar. A garantia básica responde pelo evento coberto por qualquer causa. A garantia adicional de acidentes pessoais responde só pelo evento acidental, definido nas condições gerais como súbito, externo e involuntário.

"A embriaguez do segurado não exime a seguradora do pagamento da indenização prevista em contrato de seguro de vida."

Superior Tribunal de Justiça, Súmula 620, 2018.

Na cobertura de acidentes pessoais, algumas seguradoras ainda tentam sustentar a recusa pelo argumento do agravamento. A jurisprudência do STJ vem aplicando o mesmo entendimento da súmula, porque a embriaguez continua sendo conduta imprudente, e não ato voluntário dirigido ao resultado.


II  Regra de Bolso

Cinco passos para derrubar a carta de recusa

A negativa por escrito é o documento que abre o caminho, e a seguradora tem obrigação de entregá-la fundamentada.

A ordem importa porque cada passo produz uma prova que o passo seguinte usa. Pedir a negativa formal primeiro, reunir contrato e laudo depois, reclamar nos canais oficiais em terceiro, contar o prazo em quarto, procurar a via judicial por último.

1. Exija a recusa por escrito, com o número da cláusula invocada e o fundamento. Carta genérica não serve de prova, e a resposta escrita é o que amarra a seguradora a um único argumento dali em diante.

2. Reúna a apólice, as condições gerais completas e o laudo que menciona o teor alcoólico. Sem as condições gerais, ninguém confere qual cobertura foi contratada, e a discussão vira palavra contra palavra.

3. Registre reclamação na Superintendência de Seguros Privados, a Susep, autarquia que fiscaliza o mercado, e no consumidor.gov.br. O registro obriga a companhia a responder por escrito, e muita negativa cai na fase administrativa quando a súmula é citada.

4. Conte o prazo com cuidado. A Súmula 101 do STJ fixa em um ano a prescrição da ação do segurado contra a seguradora, e a Súmula 229 diz que o pedido administrativo suspende esse prazo até a resposta da companhia chegar ao segurado.

5. Leve a apólice a um advogado se a resposta administrativa mantiver a negativa. A ação de cobrança pede a indenização contratada com correção e juros, e a citação da súmula encurta a discussão sobre o mérito.

Onde o dinheiro escapa nessa conta

O primeiro vazamento é o silêncio. Beneficiário que recebe a carta e não responde nada faz o prazo correr sozinho, e o direito prescreve com o contrato em dia e o prêmio todo pago.

O segundo vazamento é o acordo apressado. Algumas companhias oferecem parte da indenização como composição amigável logo depois da negativa, e a assinatura costuma vir com quitação geral, o documento que impede cobrar o restante depois.

O terceiro vazamento aparece no contrato coletivo da empresa ou da associação. O beneficiário nem sabe que existe uma segunda apólice além da individual, e o benefício fica parado porque ninguém comunicou o sinistro ao estipulante, a pessoa jurídica que contratou o seguro para o grupo.


Quem banca a edição de hoje

Every headline satisfies an opinion. Except ours.

Remember when the news was about what happened, not how to feel about it? 1440's Daily Digest is bringing that back. Every morning, they sift through 100+ sources to deliver a concise, unbiased briefing — no pundits, no paywalls, no politics. Just the facts, all in five minutes. For free.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três recusas, três desfechos no processo

Caso A. Segurado com apólice individual de vida, prêmio em dia por nove anos. O laudo apontou álcool no sangue e a seguradora negou pela cláusula de embriaguez. A viúva registrou reclamação na Susep citando a Súmula 620, e a companhia reformou a decisão na esfera administrativa, sem processo, pagando o capital segurado corrigido.

Caso B. Segurado coberto por seguro de vida em grupo contratado pela empregadora. A seguradora negou alegando agravamento de risco. O beneficiário ajuizou ação de cobrança, a defesa insistiu no artigo 768 do Código Civil e a sentença aplicou a súmula, porque a companhia não produziu prova de conduta deliberada dirigida ao resultado.

Caso C. Segurado com garantia adicional de acidentes pessoais, sem garantia básica contratada. A seguradora pagou a cobertura básica de outra apólice e negou a adicional. A discussão judicial girou em torno do caráter acidental do evento, e não do álcool, porque a súmula já havia tirado a embriaguez do debate.

Os três contratos estavam vigentes e com prêmio pago quando o sinistro ocorreu. O que separou os desfechos foi a documentação reunida antes de reclamar, e o argumento escolhido para responder à negativa.

"O beneficiário não tem direito ao capital estipulado quando o segurado se suicida nos primeiros dois anos de vigência inicial do contrato."

Código Civil, Lei 10.406, artigo 798, 2002.

O artigo desenha o limite por exclusão: a lei nomeia uma hipótese, e só uma, de recusa automática no seguro de vida. Tudo o que a seguradora quiser excluir além disso precisa de fundamento próprio e de prova, não de cláusula impressa nas condições gerais.

Onde a conta muda de lado

No seguro de automóvel a leitura é outra, e vale saber para não misturar as duas cobranças. O STJ admite a recusa quando a seguradora prova que o condutor dirigia embriagado e que a embriaguez causou o sinistro, porque ali o risco contratado é o do uso do veículo.

Mesmo no seguro de automóvel, a prova é da companhia, e ela precisa do nexo entre o estado do condutor e o acidente. Laudo isolado, sem essa ligação demonstrada, não sustenta a negativa do casco nem a da responsabilidade civil facultativa.

Guarde as duas garantias separadas na cabeça: no seguro de vida a embriaguez saiu do jogo por súmula, e no seguro de automóvel ela continua discutível, com o ônus da prova nas mãos da seguradora. Tratar as duas com a mesma resposta atrasa a cobrança.

"Se a carta de recusa chegasse à sua casa amanhã, você saberia qual cláusula a seguradora invocou?"

Confira hoje, nas condições gerais que você tem em casa:

1. A cláusula de riscos excluídos, com a palavra embriaguez destacada e o número do item anotado.

2. Quais garantias você contratou, a básica e a adicional de acidentes pessoais, com o capital segurado de cada uma em reais.

3. O nome do estipulante do seguro em grupo da empresa ou da associação, com o telefone de comunicação de sinistro.


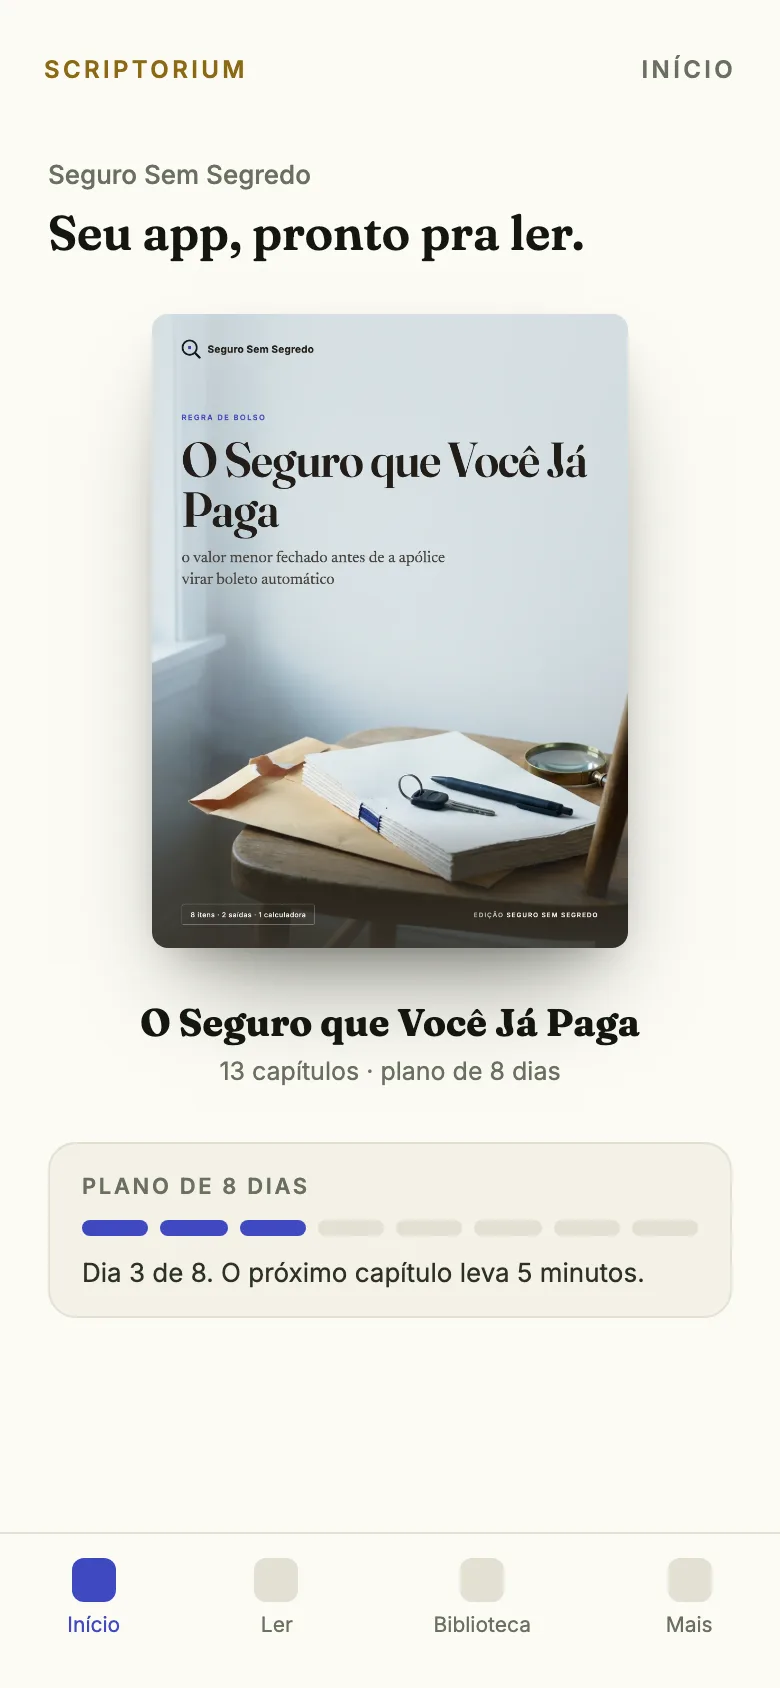
Ebook + app · Seguro Sem Segredo

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Seguro que Você Já Paga, no ebook e no app.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Qual artigo do Código Civil a seguradora costuma invocar para negar o seguro de vida por embriaguez, mas que o STJ interpretou como exigência de intenção, não de imprudência?

AArtigo 798, a exclusão automática por suicídio
BArtigo 768, o agravamento intencional do risco
CArtigo 51, do Código de Defesa do Consumidor
DArtigo 620, o número da própria súmula

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter