In partnership with

Seguro Sem Segredo   Seguro Sem Segredo
ED 037
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A batida na semana do boleto vencido continua coberta

A Súmula 616 do STJ exige aviso da seguradora antes do cancelamento por atraso, e sem esse aviso a apólice segue de pé.

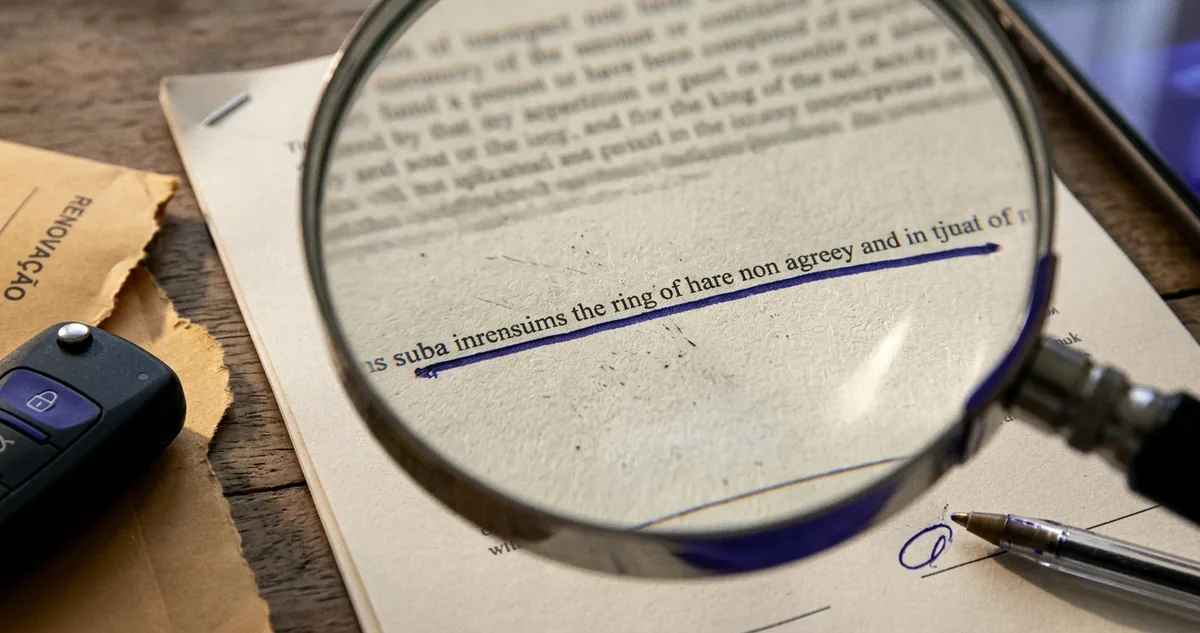
Boleto vencido sobre a apólice aberta, com o aplicativo do banco ao lado.

O boleto vencido em cima da apólice ainda válida


"Atrasei a parcela, então já perdi o seguro." A frase sai pronta na boca de quem abre o aplicativo do banco e vê o boleto do prêmio (a parcela que se paga pela cobertura) com a data no vermelho. Na maior parte dos casos ela está errada, e o que a desmonta tem nome, número e ano: a Súmula 616 do Superior Tribunal de Justiça, aprovada pela Segunda Seção da corte em 2018.

O texto da súmula é curto e resolve a dúvida numa linha: a indenização do seguro é devida quando falta a comunicação prévia ao segurado sobre o atraso no pagamento do prêmio, porque esse aviso é requisito essencial para suspender ou encerrar o contrato. Traduzindo para a mesa da cozinha: boleto vencido sozinho não cancela apólice nenhuma.

O que existe entre o vencimento e o cancelamento é uma etapa que quase ninguém conhece, e ela pertence à seguradora. Ela precisa procurar o segurado, dizer que a parcela está em aberto, apontar a consequência e dar a chance de pagar. Enquanto essa carta, esse email ou esse telefonema não sai, o contrato continua vivo e a cobertura continua respondendo.

Daí vem o efeito prático que muda o dinheiro na conta de quem bate o carro na quinta-feira com o boleto vencido na terça. Se a seguradora não avisou, o sinistro entra na análise normal, a regulação (a apuração da causa, da cobertura e do valor devido) roda igual, e o atraso vira apenas um acerto de contas: a seguradora costuma descontar a parcela em aberto do valor que vai pagar.

A súmula não transforma o atraso em hábito seguro. Ela tira da seguradora o poder de cancelar em silêncio e devolve ao segurado uma janela de conserto. O tamanho dessa janela, o que precisa estar escrito no aviso e o que fazer nos dias em que a parcela ainda está em aberto decidem o caso. A leitura de hoje abre pelo texto da súmula.

Continue lendo ↓


I  Leitura de Apólice

O que a Súmula 616 obriga a seguradora a fazer

O boleto vencido não desliga a apólice sozinho.

O cancelamento automático por atraso morreu na jurisprudência do STJ, e o que ficou no lugar tem etapa obrigatória.

A Súmula 616 do Superior Tribunal de Justiça, de 2018, nasceu do acúmulo de julgamentos sobre um mesmo conflito: seguradora que recusava indenização alegando apólice cancelada por falta de pagamento, sem ter comunicado nada ao segurado. Súmula é o resumo da posição consolidada de um tribunal, e serve de guia para as instâncias abaixo dele.

A base legal que sustenta o entendimento está no Código Civil, a Lei 10.406 de 2002. O artigo 763 diz que não terá direito à indenização o segurado que estiver em mora (atrasado no pagamento) quando ocorrer o sinistro. A leitura literal parecia fechar a porta, e o STJ acrescentou a condição que faltava: a mora precisa ser constituída, ou seja, o devedor precisa ser formalmente avisado de que está devendo.

O que conta como aviso válido

O aviso não tem forma única, e sim conteúdo mínimo. Ele precisa identificar a apólice, apontar qual parcela está em aberto, informar o valor e a data, avisar que o contrato pode ser suspenso ou encerrado e oferecer um prazo para pagar. Carta registrada, email com confirmação de entrega, mensagem no aplicativo da seguradora e telegrama são os canais mais usados.

O boleto reenviado sozinho não cumpre o papel. Um boleto repete a cobrança, e a comunicação exigida avisa da consequência. Essa diferença é o que os tribunais checam quando a seguradora apresenta a defesa: existe documento que provou ao segurado o risco de perder a cobertura?

Peça à seguradora, por escrito, a cópia do aviso de inadimplência com data de envio e comprovante de entrega. Sem esse documento nos autos, a recusa de indenização por atraso costuma cair.

O ônus da prova pesa para quem afirma ter avisado. A seguradora precisa demonstrar que a comunicação saiu e chegou, com protocolo, aviso de recebimento ou registro de leitura. O segurado não tem como provar que não recebeu uma carta.

"A indenização securitária é devida quando ausente a comunicação prévia do segurado acerca do atraso no pagamento do prêmio, por constituir requisito essencial para a suspensão ou resolução do contrato de seguro."

Superior Tribunal de Justiça, Súmula 616, 2018.

Duas palavras dessa frase carregam o peso. "Prévia" coloca o aviso antes do corte, nunca depois do sinistro. "Essencial" significa que sem ele a suspensão não acontece, mesmo que a apólice tenha uma cláusula dizendo que o cancelamento é automático depois de um número de dias de atraso.

Existe um limite que o segurado precisa conhecer para não ficar com a impressão errada. A proteção vale contra o cancelamento silencioso, e não contra a inadimplência prolongada. Segurado avisado, com prazo aberto e sem pagar nada, perde a cobertura de forma regular, e aí o sinistro ocorrido depois do corte fica descoberto.


II  Regra de Bolso

O que fazer na semana do boleto vencido

Cinco movimentos cabem nos dias em que a parcela está em aberto, e todos eles produzem documento.

A ordem importa porque cada passo constrói a prova do passo seguinte. Pagamento primeiro quando o dinheiro existe, prova de comunicação depois, protocolo em terceiro, revisão do débito automático em quarto, ajuste do vencimento por último.

1. Pague a parcela em aberto assim que perceber, mesmo vencida. Pagar o atraso com juros e correção chama-se purgar a mora, e o efeito é restabelecer o contrato como se ele nunca tivesse parado. Guarde o comprovante com a hora do pagamento.

2. Procure na caixa de entrada, no spam e nas cartas em casa qualquer comunicação da seguradora sobre a parcela. Se não achou nada, registre essa ausência: um print da busca por remetente no email serve de indício, e o pedido formal de cópia do aviso completa a prova.

3. Abra protocolo na central da seguradora informando o pagamento do atraso e peça a confirmação de que a apólice está ativa. Anote o número, a data e o atendente. Confirmação por escrito vale mais que a verbal.

4. Revise o débito automático antes de culpar a memória. Cartão vencido, conta trocada, limite estourado e estorno de fatura respondem por boa parte das parcelas que ninguém decidiu não pagar. Corrija o meio de pagamento no mesmo protocolo.

5. Mude a data de vencimento para dois dias depois da sua entrada de dinheiro no mês. Quase toda seguradora permite o ajuste na renovação. Vencimento alinhado à renda apaga o problema na origem.

Onde o atraso realmente machuca

O seguro de vida tem a sensibilidade mais alta da prateleira. O beneficiário descobre o atraso no pior momento possível, sem ter como pagar retroativamente antes da análise, e a discussão sobre o aviso prévio vira o eixo do processo inteiro. Conferir o status da apólice de vida uma vez por ano evita a descoberta tardia.

No automóvel, o efeito aparece na assistência. Muitas seguradoras suspendem o guincho e o chaveiro pelo sistema interno assim que o boleto vence, antes de qualquer decisão sobre a cobertura principal. O motorista descobre o bloqueio na beira da estrada, ainda com a apólice juridicamente viva.

No seguro residencial vendido junto com o financiamento do imóvel, o atraso costuma vir embutido na prestação da casa. A parcela do seguro entra na mesma cobrança do banco, e o atraso da prestação arrasta a cobertura junto, sem aviso separado. Quem financiou imóvel precisa olhar a composição da parcela para saber o que está pagando.


Quem banca a edição de hoje

You're Invited: Investing Moves to Boost After-Tax Returns

You've worked hard to fund your portfolio — your investment strategy should work just as hard to maximize your after-tax returns.

On September 17, join Range's CFPs and CPAs live for the practical moves that put more of your returns back in your pocket.

What we'll cover:

  • Investment moves to maximize your after-tax returns

  • How tax-loss harvesting can lower the taxes you owe

  • When direct indexing works (and when it doesn't)

  • How to build a diversified portfolio that reduces tax drag.

Range is all-in-one AI wealth management — tax, investments, retirement, and estate in one place. Bring your questions for the live Q&A. Free to attend, and seats are limited.

This webinar is for informational purposes only and does not constitute investment advice or a recommendation to buy, hold, or sell any security. Forward-looking statements involve risks and uncertainties. Past performance is not indicative of future results. Range defines "high earners" as households with income over $300k.

Patrocinadores mantêm a edição gratuita


III  Placar do Sinistro

Três atrasos, três respostas

Caso A. Motorista com parcela vencida na terça-feira bateu na quinta e acionou o seguro na sexta. A seguradora não tinha enviado aviso de inadimplência, o pagamento do atraso saiu junto com o acionamento e a apólice foi reconhecida como ativa. O conserto foi pago, com a parcela em aberto descontada da indenização.

Caso B. Segurada recebeu carta registrada da seguradora informando duas parcelas em aberto, com prazo de 15 dias para regularizar, e guardou o envelope sem abrir. O prazo passou, o contrato foi encerrado com comunicação formal, e o furto do carro ocorrido três semanas depois ficou sem cobertura. O aviso existia, tinha comprovante de entrega e cumpriu o que a súmula exige.

Caso C. Casal com seguro residencial em débito automático teve o cartão trocado pelo banco por suspeita de fraude, e três cobranças voltaram sem que ninguém percebesse. A seguradora avisou por email, o casal pagou dentro do prazo oferecido e a cobertura seguiu sem interrupção. O vazamento no banheiro registrado no mês seguinte foi pago integralmente.

Os três tinham a mesma cláusula contratual de cancelamento por falta de pagamento. O que separou os desfechos foi a existência, ou não, de uma comunicação provável nos autos antes de o sinistro acontecer.

"Não terá direito a indenização o segurado que estiver em mora no pagamento do prêmio, se ocorrer o sinistro antes de sua purgação."

Código Civil, Lei 10.406, artigo 763, 2002.

O artigo continua valendo na íntegra, e a Súmula 616 apenas explica quando a mora existe de verdade. Sem comunicação prévia, o segurado atrasado não está em mora para efeito de perder a indenização. Com comunicação entregue e prazo vencido sem pagamento, o artigo 763 se aplica com toda a força, e o sinistro posterior fica descoberto.

O que a jurisprudência também protege

Existe uma segunda linha de defesa para quem pagou quase tudo. O STJ aplica em contratos de seguro a teoria do adimplemento substancial (quando a maior parte da obrigação já foi cumprida) para barrar o cancelamento de uma apólice anual por causa de uma única parcela em aberto perto do fim da vigência. Onze parcelas pagas e uma em aberto formam um caso difícil de encerrar.

A Superintendência de Seguros Privados, a Susep, cuida do outro lado do balcão. A Circular 621, de 2021, organiza os prazos da seguradora no atendimento ao segurado, e a reclamação registrada no canal da autarquia obriga a companhia a responder de forma formal. Recusa por atraso sem prova de aviso é exatamente o tipo de caso que rende resposta rápida.

Só um documento consegue desligar a sua cobertura, o aviso de inadimplência, e ele mora com a seguradora. Guardar as comunicações dela vale tanto quanto guardar os comprovantes de pagamento.

"Se o boleto do seu seguro vencesse amanhã, você saberia dizer em quantos dias a seguradora é obrigada a te procurar?"

Confira hoje, na apólice que está no seu email:

1. A cláusula de pagamento do prêmio, com o prazo de tolerância e a forma de comunicação combinada.

2. O meio de pagamento cadastrado, conferido contra o cartão e a conta que você usa de fato.

3. O endereço, o email e o telefone registrados na seguradora, atualizados para que o aviso chegue a você.


Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

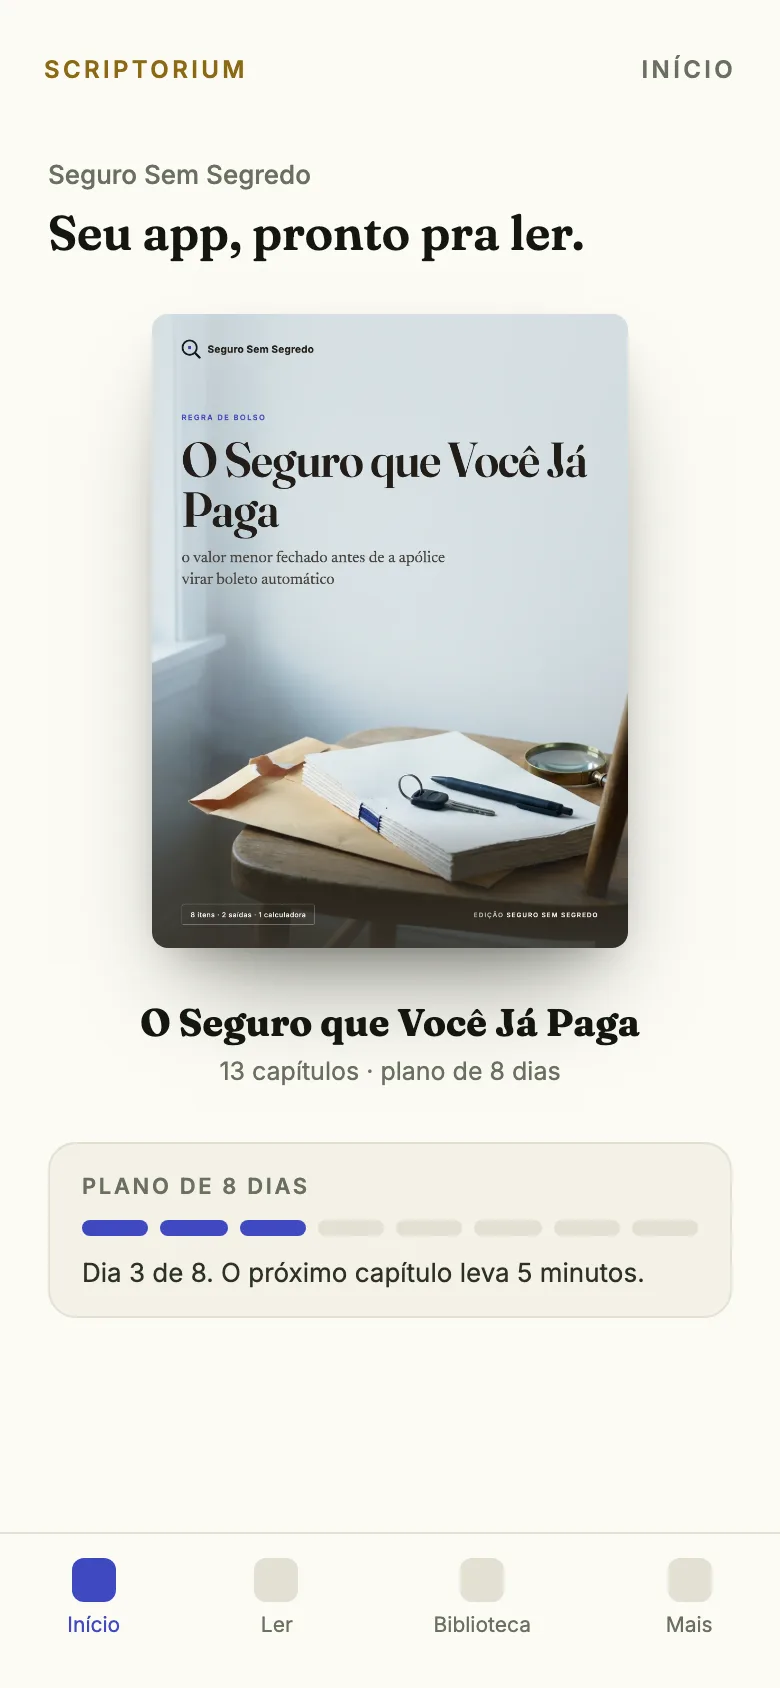
o plano de 8 dias, dentro do app

Em 8 dias, 1 item por dia. O ebook ensina, o app cobra.

📖O ebook ensina: O valor menor fechado antes de a apólice virar boleto automático.
📱O app treina: 1 item por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo a edição, o que a Súmula 616 do STJ exige que a seguradora faça ANTES de suspender ou cancelar a apólice por atraso no pagamento do prêmio?

AReenviar o boleto vencido com os juros já calculados
BComunicar previamente o segurado sobre o atraso e a consequência dele
CAguardar 90 dias corridos contados do vencimento da parcela
DNotificar a SUSEP sobre o inadimplemento do segurado

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

☂️☂️☂️☂️☂️  ótima ☂️☂️☂️☂️  boa ☂️☂️☂️  ok ☂️☂️  ruim ☂️  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 16/09, 15h30

A A parcela atrasada
B Carro vendido sem aviso
C Carta Verde no Mercosul
D Embriaguez no seguro de vida
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber 

 
Indique e destrave

Chame mais um segurado pra apólice

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

 1
Pack de wallpapers
Pack de wallpapers
 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
 5
ebook O Seguro que Você Já Paga

Pegar meu link de indicação 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Sua apólice, lida.

Seguro Sem Segredo

SEGURO SEM SEGREDO

Sua apólice, do seu lado

💬 WhatsApp·📣 Anuncie·✍️ Newsletter