|
|
A água que a apólice residencial não cobre
O seguro residencial nasce com incêndio, queda de raio e explosão, e alagamento entra só como cobertura adicional com limite próprio.
|
A marca no rodapé e a apólice sem a linha
|
| ▼ |
| |
|
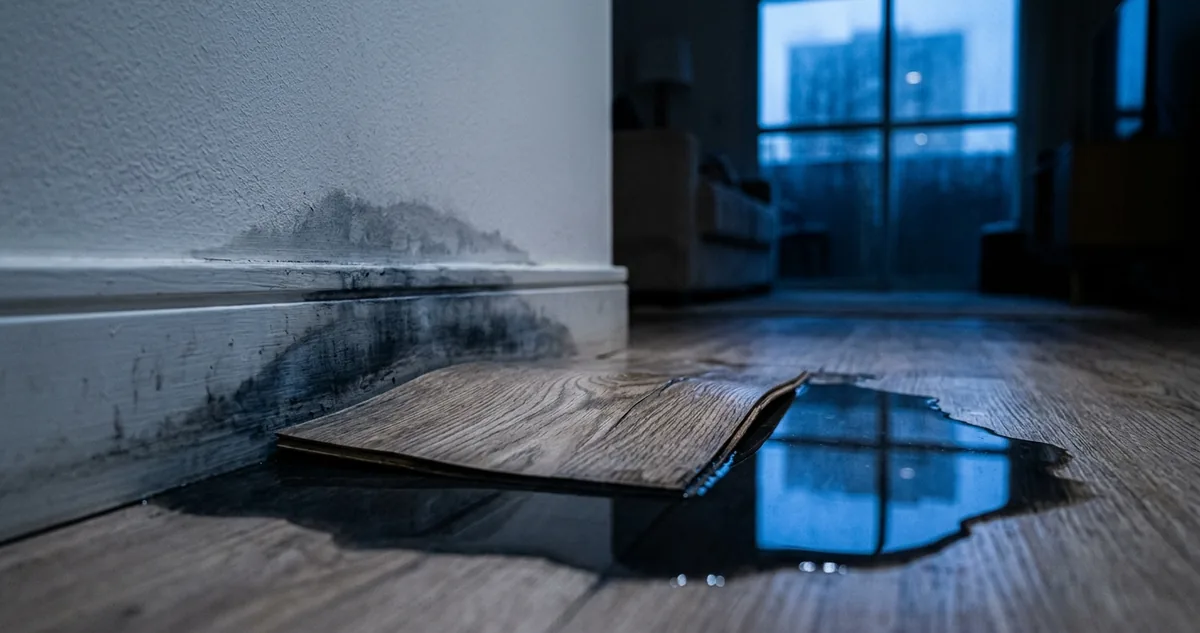
Uma professora de 41 anos mora no térreo de um prédio numa rua que acumula água toda vez que a chuva passa de meia hora. Em fevereiro, uma tempestade de quarenta minutos deixou trinta centímetros de água na sala, e ela perdeu o sofá, o rack, a televisão e o piso laminado inteiro.
O orçamento de reposição fechou em R$ 18.400, contando a mão de obra para arrancar o laminado empenado e assentar o novo. Ela tinha um seguro residencial contratado pelo aplicativo do banco, R$ 640 por ano debitados em doze parcelas junto com a fatura da conta corrente.
Abriu o aviso de sinistro no mesmo dia, mandou trinta e uma fotos e recebeu a visita de um vistoriador na semana seguinte. O rapaz mediu a marca de água no rodapé, fotografou o piso estufado e disse que o laudo sairia em alguns dias.
A negativa chegou por email doze dias depois, com duas linhas de justificativa e o número da apólice no topo. A cobertura contratada abrangia incêndio, queda de raio e explosão, e não incluía a cobertura adicional de alagamento e inundação.
Ela releu a proposta que tinha assinado por biometria no celular. Estava tudo lá, na mesma tela em que ela tinha marcado danos elétricos e roubo de bens: uma linha de alagamento e vendaval, desmarcada, com prêmio adicional ao lado.
Não houve fraude, não houve letra miúda escondida e não houve vistoriador mal treinado. Houve um produto vendido em módulos, com um módulo básico que quase ninguém lê e uma lista de adicionais que quase ninguém marca.
O seguro residencial não é um bloco único que protege a casa contra tudo que der errado dentro dela. Ele é um esqueleto pequeno com encaixes vendidos separadamente, e cada encaixe tem preço próprio, limite próprio e franquia própria.
A leitura de hoje começa no que já vem de fábrica dentro de qualquer apólice residencial, porque é comparando esse trio básico com a lista de adicionais que a conversa no balcão muda de tom.
Continue lendo ↓
|
|
|
|
I Leitura de Apólice
O trio que já vem dentro e o resto que se pede
|
|
A cobertura básica é curta, a lista de adicionais é longa.
Toda apólice residencial nasce com uma cobertura básica de incêndio, queda de raio e explosão, e é só isso que está garantido enquanto ninguém marcar mais nada na proposta. O restante é módulo avulso.
Abra o espelho da sua apólice e procure a tabela de coberturas. Ela sempre tem duas partes visualmente separadas: uma linha chamada cobertura básica, no topo, e abaixo dela uma lista de linhas chamadas coberturas adicionais ou acessórias.
A cobertura básica é obrigatória e não pode ser recusada, porque é ela que dá existência ao contrato. As adicionais só entram no risco se aparecerem na tabela com um valor de limite máximo de indenização escrito ao lado, e com prêmio somado.
Alagamento e inundação são adicionais. Vendaval, furacão, ciclone e granizo formam outro adicional, quase sempre vendido em conjunto. Danos elétricos, roubo de bens, quebra de vidros e responsabilidade civil familiar são adicionais também, cada um com o seu preço.
O que a cobertura de alagamento chama de água
O nome do módulo engana, porque a definição de alagamento nas condições gerais é mais estreita que o uso comum da palavra:
• Alagamento e inundação: água que invade o imóvel vinda de fora, por transbordamento de rio, de galeria pluvial, de rede de esgoto ou por acúmulo na via
• Vendaval e granizo: dano causado pelo vento acima de uma velocidade mínima definida na apólice, normalmente 54 quilômetros por hora, e pela pedra de gelo
• Danos por água em tubulação: vazamento de cano interno, aparelho ou reservatório do próprio imóvel, que é um terceiro módulo, distinto dos dois de cima
Repare no que sobra fora dos três. Água de chuva que entra por janela aberta, por porta destrancada, por telha deslocada em manutenção pendente ou por rufo mal instalado não é alagamento, não é vendaval e não é vazamento de tubulação.
Essa exclusão aparece escrita na maioria das condições gerais, com a expressão água de chuva que penetre no imóvel por aberturas deixadas em qualquer condição. É uma exclusão de conservação, e é a razão de negativa mais comum em sinistro de chuva.
|
A pergunta que decide o sinistro de água não é quanto entrou, é por onde entrou. Água que vem do chão para dentro é alagamento, água que vem do teto ou da janela para baixo quase sempre não é.
|
A regra não é maldade de seguradora, é a mecânica do contrato, que precisa de risco delimitado por escrito para ser precificado.
|
"Pelo contrato de seguro, o segurador se obriga, mediante o pagamento do prêmio, a garantir interesse legítimo do segurado, relativo a pessoa ou a coisa, contra riscos predeterminados."
Código Civil, Lei 10.406, de 10 de janeiro de 2002, artigo 757.
|
Risco predeterminado é a expressão que carrega o peso todo. O que não foi determinado na proposta não foi precificado, não entrou no prêmio cobrado e não pode ser indenizado depois sem quebrar a conta do produto inteiro.
|
|
|
|
|
II Regra de Bolso
Quanto pesa somar água e vento na apólice
|
|
O adicional de alagamento e vendaval costuma custar entre 15% e 30% do prêmio da apólice, e é a linha mais barata da tabela em relação ao prejuízo que evita. Vale medir antes de decidir.
|
Numa apólice residencial de R$ 640 por ano, o par de alagamento e vendaval costuma sair por algo entre R$ 90 e R$ 190 no ano, dependendo do CEP, do andar do imóvel e do limite escolhido para cada módulo.
O limite máximo de indenização é a segunda decisão, e ela pesa mais que a primeira. Cada adicional tem limite próprio, e o valor do módulo de alagamento não se soma ao valor da cobertura básica: são bolsos separados dentro da mesma apólice.
Quatro perguntas antes de marcar o adicional
1. Você mora em térreo, subsolo ou primeiro andar. Sinistro de alagamento se concentra nos dois metros mais baixos do prédio, e apartamento de andar alto tem risco muito maior de vendaval e granizo que de água subindo.
2. A sua rua já acumulou água alguma vez. Vale perguntar ao síndico, ao vizinho antigo e ao porteiro. Histórico de acúmulo na via muda o cálculo mais que qualquer estimativa de mapa de risco genérico.
3. Quanto valem os bens no chão. Somar sofá, rack, televisão, geladeira, máquina de lavar e piso já costuma passar de R$ 15.000 numa casa comum, e é esse número que define o limite a contratar, não um valor redondo qualquer.
4. Qual é a franquia do módulo. A franquia de alagamento costuma ser um percentual do limite contratado, com um piso em reais. Franquia alta transforma um prejuízo médio em sinistro que não compensa abrir.
Existe um meio-termo que quase ninguém pede no balcão. Dá para contratar alagamento com limite baixo, cobrindo só os bens móveis do térreo, sem estender o módulo ao valor total da estrutura, por um prêmio bem menor que a versão cheia.
O outro ajuste que muda a conta é separar conteúdo de estrutura. Quem mora de aluguel não precisa segurar a parede, precisa segurar o que está dentro dela, e uma apólice só de conteúdo com adicional de alagamento sai por uma fração do preço da apólice completa.
A regra de bolso do dia cabe numa linha. Se o seu imóvel está nos dois primeiros metros de altura da rua, o adicional de alagamento é a linha da tabela com melhor relação entre prêmio pago e prejuízo evitado, e ela custa menos que o sofá que você perderia.
|
|
|